Edenred
4,6Styl życiaZaktualizowano 7 października 2026

Zrzuty ekranu
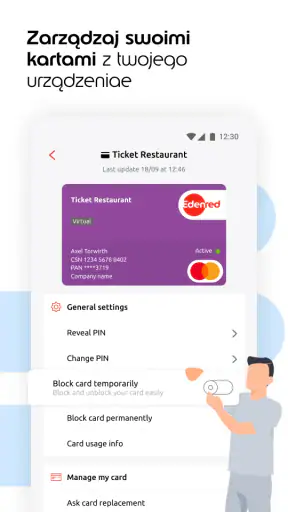
Zalety
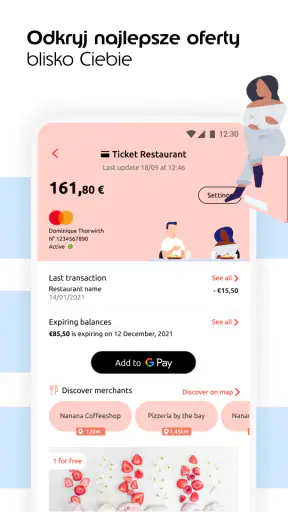
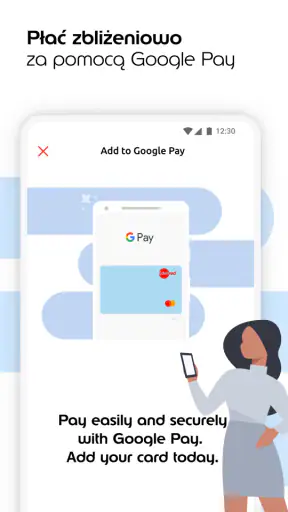
- Wirtualną kartę można dodać do portfela w telefonie i płacić bez fizycznej karty.
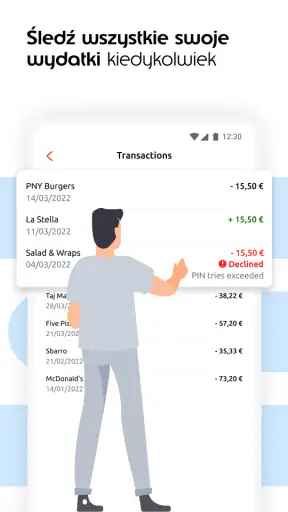
- Historia transakcji ułatwia kontrolowanie wydatków z benefitów.
- Powiadomienia o płatnościach pomagają szybko zauważyć nieoczekiwane obciążenia.
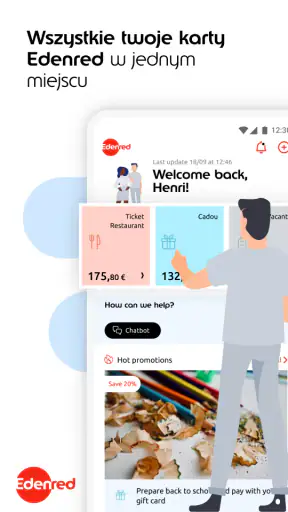
- Aplikacja może pokazywać saldo i dostępne środki bez kontaktu z działem kadr.
- Dostęp do funkcji i benefitów jest wygodny także poza godzinami pracy.
Wady
- Dostępne funkcje zależą od kraju oraz pakietu oferowanego przez pracodawcę.
- Nie każdy punkt akceptuje wszystkie rodzaje kart i benefitów Edenred.
- Aktywacja konta może wymagać danych lub zaproszenia od pracodawcy.
- Problemy z logowaniem mogą utrudnić szybki dostęp do karty i salda.
- Część użytkowników może uznać nawigację po licznych usługach za mało intuicyjną.
 Analiza: Mobexer
Jeśli korzystasz z benefitów Edenred, najważniejsze pytanie brzmi nie tyle „co potrafi ta aplikacja?”, ile „czy pomoże mi sprawnie ogarnąć środki, z których faktycznie korzystam?”. Edenred to bezpłatna aplikacja lifestyle’owa od Edenred, przeznaczona do zarządzania portfelem tej firmy. W moim odczuciu jej największy sens ujawnia się wtedy, gdy chcę szybko sprawdzić swoją sytuację przed zakupem, zamiast szukać informacji w różnych miejscach lub zgadywać przy kasie.
Zanim dodasz ją do codziennego rytmu
Ja zacząłbym od prostego sprawdzenia: czy portfel Edenred jest już częścią moich codziennych zakupów, czy dopiero chcę zobaczyć, jak działa w praktyce? Jeśli korzystam z niego regularnie, aplikacja może uporządkować jeden konkretny fragment dnia. Jeśli mam go używać sporadycznie, najpierw zastanowiłbym się, czy wolę mieć osobne narzędzie na telefonie, czy wystarczy mi dotychczasowy sposób kontrolowania benefitu.
Nie instalowałbym jej z myślą o zarządzaniu wszystkimi pieniędzmi. Warto od początku rozdzielić środki związane z Edenred od własnego konta bankowego i zwykłych kart: wtedy łatwiej ocenić, do czego aplikacja jest przydatna, a czego nie ma sensu od niej oczekiwać. Taki podział pomaga też uniknąć mylnego wrażenia, że widok portfela odpowiada za cały budżet na zakupy.
Od firmowego benefitu do codziennego sprawdzenia
Typowy początek wygląda prosto: mam portfel Edenred i chcę wiedzieć, jak z niego korzystać w codziennych sytuacjach. Sama aplikacja nie zastępuje wszystkich innych metod płatności ani nie zmienia zasad przyznawania benefitów. Jej rola jest węższa i przez to konkretna: ma dać wygodniejszy dostęp do informacji związanych z portfelem Edenred.
To ważne rozróżnienie, bo łatwo oczekiwać od aplikacji czegoś w rodzaju uniwersalnego menedżera finansów. Nie traktowałbym jej jako zamiennika bankowości, budżetowania czy portfela do dowolnych kart. Jest bardziej wyspecjalizowanym narzędziem dla osób, które już korzystają z rozwiązań Edenred. Jeśli nie masz takiego portfela, powód do instalacji będzie niewielki.
Przed pierwszym użyciem warto przygotować dane lub materiały potrzebne do dostępu do własnego konta i upewnić się, że urządzenie spełnia wymagania systemowe. Aplikacja działa od Androida 7.0, więc nie jest ograniczona wyłącznie do najnowszych telefonów. Aktualna wersja nosi oznaczenie 2.36.2626401GMS; w praktyce bardziej niż sam numer interesuje mnie jednak to, czy aplikacja na moim urządzeniu uruchamia się sprawnie i pokazuje informacje, których potrzebuję.
Najpierw sprawdź, czy pasuje do twojego sposobu korzystania
Najlepiej ocenić ją przez własny rytm dnia. Czy korzystasz z benefitu regularnie, czy tylko od czasu do czasu? Czy przed zakupem chcesz sprawdzić portfel, czy wystarcza ci kontrola przy okazji innych formalności? Przy częstym używaniu aplikacja może skrócić drogę do potrzebnych informacji. Przy sporadycznym korzystaniu jej wartość będzie zależała od tego, jak wygodnie działa na twoim telefonie i czy rzeczywiście przyspiesza sprawdzenie stanu portfela.
Nie zakładałbym natomiast, że instalacja automatycznie rozwiąże każdy problem związany z płatnością. Aplikacja może pomóc w orientacji, ale ostateczny przebieg transakcji zależy również od zasad konkretnego benefitu i miejsca, w którym próbujesz z niego skorzystać. Warto zachować zwykły nawyk sprawdzenia, czy dana forma płatności jest odpowiednia w danej sytuacji.
Przy pierwszym uruchomieniu poświęciłbym chwilę na znalezienie tych informacji, po które najczęściej będę wracać. Nie chodzi o to, by przeklikiwać każdy ekran, tylko by zapamiętać własną krótką ścieżkę: wejście do aplikacji, przejście do portfela i odczytanie potrzebnego stanu. Gdy już wiem, gdzie szukać, łatwiej mi sprawdzić sytuację przed wyjściem, bez uczenia się obsługi w chwili, gdy mam stać przy kasie.
Droga od uruchomienia do decyzji przy zakupie
W praktyce sensowny przepływ zaczyna się od otwarcia aplikacji przed wyjściem lub zakupem, a nie dopiero w chwili, gdy płatność staje się pilna. Po uzyskaniu dostępu do portfela sprawdzam potrzebne informacje i dopiero potem decyduję, czy korzystać z benefitu, czy wybrać inną metodę. To niewielka zmiana nawyku, ale ogranicza stres w sytuacji, w której kolejka za mną rośnie, a ja dopiero próbuję ustalić, z czego mogę zapłacić.
Dobrym, codziennym przykładem jest przerwa obiadowa. Zanim pójdę do punktu, w którym planuję zapłacić, mogę zajrzeć do portfela i sprawdzić, czy jego stan pasuje do planu. Jeśli nie, wybieram zwykłą kartę lub gotówkę, zamiast zakładać, że benefit pokryje zakup. Najpraktyczniejsza wskazówka: sprawdzaj portfel przed decyzją zakupową, a nie dopiero przy terminalu. To nie dodaje aplikacji żadnej nowej funkcji, ale pozwala lepiej wykorzystać jej podstawową rolę.
Warto przy tym potraktować wynik sprawdzenia jako informację do decyzji, a nie obietnicę, że planowany zakup na pewno przebiegnie bez przeszkód. Można najpierw ustalić, czy benefit będzie główną metodą płatności, a dopiero potem wybrać miejsce i przygotować zwykłą alternatywę. Ten dodatkowy krok jest szczególnie rozsądny, gdy zakupy robię w pośpiechu albo wiem, że nie będę mieć czasu na zastanawianie się przy kasie.
Drugi użyteczny scenariusz to planowanie wydatków w ciągu tygodnia. Gdy wiem, że będę korzystać z portfela kilka razy, mogę kontrolować go w jednym miejscu i uniknąć opierania się na pamięci. Nie zastępuje to pełnego budżetu domowego, ale może być wystarczające do prostego pytania: czy chcę przeznaczyć ten benefit na dzisiejszy zakup, czy zachować go na później?
Jeśli z aplikacji korzystam regularnie, dobrze jest powiązać sprawdzenie portfela z konkretnym momentem, na przykład planowaniem zakupów lub wyjściem z pracy. Nie muszę zaglądać do niej bez powodu ani śledzić każdej drobnej decyzji. Chodzi raczej o jeden celowy przegląd wtedy, gdy naprawdę mam wybrać sposób płatności. To praktyczny kompromis: aplikacja pozostaje pod ręką, ale nie zamienia się w kolejne źródło codziennych powiadomień czy obowiązków.
Warto też rozdzielać dwie sprawy, które łatwo pomylić: informację o portfelu i możliwość wykonania konkretnej transakcji. Aplikacja może być pomocna w zarządzaniu, ale nie powinna być jedynym elementem planu płatności. Jeśli zakup jest pilny albo miejsce ma ograniczone metody obsługi, miej pod ręką alternatywę. To rozsądne zabezpieczenie, a nie wada wyjątkowa dla Edenred.
Przekazanie informacji i przygotowanie na zmianę sytuacji
W codziennym użyciu są tu co najmniej trzy etapy: korzystanie z portfela, sprawdzenie informacji w aplikacji oraz sama płatność w wybranym miejscu. Każdy z nich może przebiegać osobno. Dlatego nie oceniałbym aplikacji wyłącznie po tym, czy rozwiązuje wszystko od początku do końca. Jej wartość polega przede wszystkim na ułatwieniu etapu zarządzania, a nie na gwarancji, że każda transakcja będzie możliwa.
To szczególnie ważne, jeśli ktoś inny pomaga ci w zakupach albo planujesz użyć benefitu w nietypowej sytuacji. Sam dostęp do portfela nie oznacza, że druga osoba zna jego zasady ani że w danym miejscu obsługa będzie przebiegać identycznie jak zwykle. Przed przekazaniem komuś zadania najlepiej jasno ustalić, z jakiej metody płatności ma skorzystać i sprawdzić, czy ma dostęp do potrzebnych informacji. Taki prosty „handoff” ogranicza nieporozumienia.
Jeśli zakupy robi domownik, nie zakładałbym, że samo pokazanie mu aplikacji rozwiązuje kwestię wspólnego planowania. Lepiej przekazać konkretną informację: czy ma sprawdzić portfel, czy skorzystać z innej metody, i co zrobić, jeśli plan nie pasuje do sytuacji. Aplikacja pomaga uporządkować własny dostęp do danych, ale nie zastępuje krótkiej rozmowy o tym, jak ma wyglądać płatność. To drobiazg, który nabiera znaczenia, kiedy ktoś działa w naszym imieniu i nie zna nawyków związanych z benefitem.
Podobnie jest przy zmianie telefonu lub ponownym uruchomieniu aplikacji: nie planowałbym ważnego zakupu na ostatnią chwilę, zanim upewnię się, że mogę zalogować się i dotrzeć do swojego portfela. To dobra praktyka przy aplikacji związanej z płatnościami i benefitami. Jeśli dostęp działa bez problemu, łatwiej włączyć Edenred w zwykły rytm dnia; jeśli wymaga dodatkowego działania, lepiej odkryć to w spokojnym momencie.
Przy zmianie urządzenia albo po dłuższej przerwie warto zrobić próbę zawczasu, zamiast czekać do następnego zakupu. Użytkownik może wtedy sprawdzić, czy pamięta sposób uzyskania dostępu i czy nadal wie, gdzie znaleźć potrzebne informacje. Nie traktuję tego jako specjalnej procedury dla Edenred, tylko jako rozsądny test każdej aplikacji, od której zależy szybkie przygotowanie płatności. Dzięki temu ewentualne tarcie pojawia się w spokojnej chwili, a nie wtedy, gdy mam już wybrany produkt i stoję w kolejce.
Co daje regularne używanie, a czego nie załatwi
Największy rezultat widzę w ograniczeniu zgadywania. Zamiast pamiętać szczegóły portfela albo odkładać kontrolę na później, mogę sprawdzić go wtedy, gdy planuję skorzystać z benefitu. Ta wygoda jest raczej mała i powtarzalna niż spektakularna. W aplikacji tego rodzaju właśnie taki efekt ma dla mnie znaczenie: mniej niepewności przed zakupem i prostsza organizacja własnego korzystania.
Na tle typowych alternatyw w kategorii finansowej Edenred ma węższe zadanie niż aplikacja bankowa, ale właśnie dlatego może być wygodniejszy dla osoby, która chce sprawdzić wyłącznie portfel tej firmy. Bank lepiej nadaje się do codziennych płatności z rachunku i przeglądania innych operacji; narzędzie do budżetowania będzie z kolei sensowniejsze, jeśli chcę zestawić wiele źródeł wydatków. Nie porównywałbym ich jako zamienników jeden do jednego. Wybór zależy od tego, czy potrzebuję dostępu do konkretnego benefitu, czy pełniejszego obrazu własnych finansów.
Nie oczekiwałbym jednak, że stanie się centrum wszystkich finansów. Do zestawiania wydatków z wielu kont, planowania domowego budżetu czy kontrolowania zwykłych kart lepiej pasuje aplikacja banku albo osobne narzędzie finansowe. Edenred ma sens wtedy, gdy chcę zarządzać portfelem Edenred; przy próbie używania go jako ogólnego portfela cyfrowego szybko trafiam na granicę jego przeznaczenia.
Podobna różnica dotyczy osób, które rzadko korzystają z benefitów. Jeżeli portfel pojawia się w twoim życiu tylko okazjonalnie, wygoda szybkiego sprawdzania może nie równoważyć kolejnej aplikacji na telefonie. Z drugiej strony, przy regularnych zakupach związanych z benefitem nawet krótka kontrola przed wyjściem może być warta tego dodatkowego kroku. To zależy bardziej od twojego nawyku niż od obietnicy, że aplikacja będzie potrzebna każdemu.
Dobrze sprawdzi się więc u osoby, która ma konkretny powód, by wracać do portfela: na przykład chce przed zakupem wiedzieć, czy wybrać benefit, czy sięgnąć po kartę bankową. Mniej przekonująca będzie dla kogoś, kto oczekuje jednego panelu do wszystkich finansów albo nie chce utrzymywać na telefonie aplikacji używanej kilka razy w roku. W tym drugim przypadku rozsądniej może być pozostać przy dotychczasowym sposobie kontroli, zamiast instalować kolejne narzędzie tylko dlatego, że nic nie kosztuje.
Gdzie przepływ może się zatrzymać
Najbardziej realne tarcie pojawia się wtedy, gdy użytkownik oczekuje od aplikacji więcej, niż wynika z jej konkretnej funkcji. Jeśli szukasz miejsca, które samo podpowie wszystkie decyzje zakupowe, zastąpi bank i zapewni płatność w każdej sytuacji, prawdopodobnie będziesz rozczarowany. Warto potraktować ją jako narzędzie do własnego portfela, a nie jako rozwiązanie obejmujące cały proces zakupowy.
Drugim możliwym problemem jest moment użycia. Sprawdzanie telefonu przy kasie bywa niewygodne, zwłaszcza gdy aplikacja wymaga ponownego logowania, połączenia z internetem lub chwili na odnalezienie potrzebnej sekcji. Nie twierdzę, że takie zachowanie występuje zawsze; po prostu planowanie kontroli wcześniej jest bezpieczniejsze niż zakładanie, że wszystko przebiegnie natychmiast. Warto po pierwszym uruchomieniu sprawdzić, ile kroków zajmuje dotarcie do informacji, których faktycznie potrzebujesz.
Jeżeli najważniejszym pytaniem jest to, czy aplikacja pozwoli mi zapłacić za konkretny zakup, nie opierałbym całej decyzji na samym sprawdzeniu portfela. Informacja przydatna do planowania nie jest tym samym co pewność, że dana transakcja zostanie obsłużona w konkretnym miejscu. Przed zakupem, który trudno przełożyć, bezpieczniej mieć przygotowaną inną metodę płatności. To szczególnie istotne dla osób, które dopiero zaczynają korzystać z benefitu i nie mają jeszcze wyrobionego własnego schematu.
Trzecią granicą jest zależność od konkretnego ekosystemu. Edenred nie będzie równie użyteczny osobie, która woli trzymać wszystkie operacje w aplikacji swojego banku albo nie korzysta z portfela tej firmy. W takiej sytuacji alternatywa może być po prostu lepsza: bank do zwykłych płatności, a aplikacja do budżetu do szerszego planowania. Nie ma sensu instalować Edenred wyłącznie dlatego, że aplikacja jest darmowa.
Warto też pamiętać, że sprawna obsługa zależy od własnego dostępu do aplikacji i od tego, czy mam czas przygotować się przed zakupem. Jeśli telefon jest rozładowany, dostęp wymaga odtworzenia albo po prostu nie chcę używać kolejnej aplikacji w biegu, samo jej posiadanie niewiele zmienia. Dlatego traktuję ją jako wygodny kanał zarządzania, a nie jedyną drogę do zorganizowania płatności. Ten sposób myślenia zostawia miejsce na zwykłą kartę lub gotówkę, gdy sytuacja tego wymaga.
Dla kogo będzie dobrym wyborem
Przy średniej ocenie 4,6, ponad 270 tysiącach ocen i ponad 5 milionach instalacji widać, że aplikacja ma szerokie grono użytkowników. Te liczby nie powiedzą jednak, czy pasuje do konkretnego sposobu korzystania. W mojej ocenie najlepiej sprawdzi się u osób, które regularnie używają portfela Edenred i chcą mieć jego obsługę pod ręką w telefonie. Liczba napisanych opinii przekracza 4 tysiące, co daje przyszłemu użytkownikowi dodatkowy punkt odniesienia, ale własne pierwsze uruchomienie nadal jest najlepszym testem.
PEGI 3 oznacza niski próg wiekowy w klasyfikacji treści, lecz nie zmienia faktu, że aplikacja jest narzędziem do zarządzania portfelem. Najbardziej naturalnym użytkownikiem będzie więc osoba, która sama korzysta z rozwiązań Edenred i chce kontrolować je w codziennym życiu. Pobranie nic nie kosztuje, co ułatwia sprawdzenie jej przydatności, ale przed pozostawieniem jej na stałe warto ocenić, czy rzeczywiście skraca twoją drogę do informacji.
Aplikację rozwija Edenred, a jej charakter najlepiej oddaje właśnie ta specjalizacja: to narzędzie związane z portfelem tej firmy, a nie ogólny organizer wydatków. Jeśli mam już taki benefit i korzystam z niego w przewidywalnych sytuacjach, sprawdzę ją bez dużego zobowiązania, bo jest bezpłatna. Gdy okaże się, że potrzebne informacje znajduję szybko, mam praktyczny powód, by zostawić ją na telefonie; jeśli nie, sama obecność aplikacji nie musi zmienić mojego sposobu płacenia.
Jeśli zależy ci na prostym dostępie do własnego portfela Edenred, instalacja ma sens. Jeśli potrzebujesz aplikacji do wszystkich kart, rachunków i wydatków, szukałbym raczej rozwiązania o szerszym zakresie. Edenred polecam przede wszystkim jako praktyczne narzędzie pomocnicze: sprawdza się, gdy używasz benefitu na co dzień, pamiętasz o kontroli przed zakupem i nie oczekujesz, że zastąpi inne sposoby płacenia. Dla mnie to właśnie właściwe ustawienie oczekiwań decyduje, czy aplikacja będzie użyteczna, czy tylko kolejną ikoną na ekranie.
FAQ
Czym jest aplikacja Edenred i do czego można jej używać?
Edenred to aplikacja powiązana z usługami i kartami Edenred, których konkretne funkcje zależą od kraju, pracodawcy oraz posiadanego produktu. Zazwyczaj pozwala sprawdzać saldo i historię transakcji, przeglądać dostępne benefity, wyszukiwać punkty akceptujące kartę oraz zarządzać wybranymi ustawieniami. Przed instalacją warto sprawdzić, czy dana usługa Edenred działa w Twoim regionie i czy obsługuje produkt otrzymany od pracodawcy.
Jak założyć konto i dodać kartę Edenred do aplikacji?
Po pobraniu aplikacji należy utworzyć konto lub zalogować się, korzystając z wymaganych danych. W zależności od usługi może być potrzebny adres e-mail, numer telefonu, kod aktywacyjny albo dane karty. Postępuj zgodnie z instrukcjami wyświetlanymi na ekranie i korzystaj wyłącznie z oficjalnej aplikacji. Jeśli karta nie zostanie rozpoznana, sprawdź, czy została aktywowana oraz czy wybrałeś właściwą wersję usługi dla swojego kraju.
Czy w aplikacji Edenred można sprawdzić saldo i historię płatności?
W wielu wersjach Edenred użytkownik może zobaczyć dostępne saldo oraz wcześniejsze transakcje, ale zakres informacji zależy od rodzaju karty i lokalnej usługi. Dane mogą nie pojawić się natychmiast po płatności, ponieważ rozliczenie transakcji czasem wymaga czasu. Jeśli saldo wydaje się nieaktualne, odśwież widok, sprawdź połączenie internetowe i porównaj informacje z warunkami programu. W razie wątpliwości skontaktuj się z obsługą Edenred.
Gdzie można płacić kartą Edenred i jak znaleźć akceptujące ją miejsca?
Akceptacja karty zależy od jej rodzaju, programu benefitowego i zasad obowiązujących w danym kraju. Aplikacja może udostępniać mapę lub wyszukiwarkę punktów, w których można wykorzystać konkretny benefit, jednak lista i dostępne kategorie mogą się różnić. Przed zakupem sprawdź informacje przy swojej karcie oraz aktualną listę akceptantów. Warto też upewnić się bezpośrednio w lokalu, czy przyjmuje dany produkt Edenred i wybraną metodę płatności.
Czy korzystanie z aplikacji Edenred jest bezpieczne i co zrobić, jeśli nie mogę się zalogować?
Aplikacja może wymagać logowania i potwierdzania tożsamości, dlatego używaj silnego, unikalnego hasła, nie udostępniaj kodów weryfikacyjnych i pobieraj ją z oficjalnego sklepu. Gdy logowanie nie działa, sprawdź poprawność danych, połączenie z internetem oraz dostępność aktualizacji. Możesz także skorzystać z opcji odzyskiwania hasła. Jeśli problem się utrzymuje lub podejrzewasz nieautoryzowany dostęp, skontaktuj się z oficjalnym wsparciem Edenred.