Portfel Google
4,3FinanseZaktualizowano 21 listopada 2026
Zrzuty ekranu
 Analiza: Mobexer
Przy pierwszym kontakcie z Portfelem Google najbardziej pomaga myślenie o nim jak o cyfrowym schowku na wybrane rzeczy, a nie jak o aplikacji, która przejmuje całe finanse. Ja zacząłbym od sprawdzenia, czy da się w nim umieścić kartę używaną na co dzień, a dopiero potem dodawał bilety czy karty lojalnościowe. Taka kolejność szybko pokazuje, czy telefon rzeczywiście uprości wyjścia, czy tylko dołoży kolejny etap do obsługi zakupów.
To bezpłatna aplikacja finansowa od Google LLC, przeznaczona dla osób od PEGI 3. W sklepie ma średnią 4,3 na podstawie około 2,2 miliona ocen, a liczba instalacji przekroczyła miliard. Traktuję tę popularność jako znak, że wiele osób korzysta z cyfrowego portfela, nie jako gwarancję zgodności z każdą kartą, kasą czy usługą. W praktyce liczy się przede wszystkim to, czy działa w miejscach, do których sam chodzisz.
Od przygotowania telefonu do codziennego użycia
Zanim przejdę do konkretnych zastosowań, skupię się na tym, jak ocenić gotowość telefonu bez przenoszenia do niego całego portfela. Najlepiej zacząć od jednej często używanej karty i potraktować pierwszą próbę jako sprawdzian całej drogi: od przygotowania jej w aplikacji po użycie w znanym miejscu. Taki mały test ułatwia wychwycenie niedopasowania, zanim stanie się ono problemem w pośpiechu.
Szczegółowe artykuły o Portfel Google
Android Auto ma mniej rozpraszać, a nie robić więcej
AktualnościSmart Launcher 6 porządkuje ekran główny, ale nie bez kompromisów
AktualnościAnyDesk daje zdalny dostęp do komputera. Wygoda wymaga ostrożności
AktualnościAstra AI do egzaminów: ucz się aktywnie, nie tylko streszczaj
AktualnościPinterest zamiast aplikacji do domu? Zmiana nawyku, nie sprzętu
AktualnościOpera News: komu ułatwia czytanie wiadomości
AktualnościNajpierw warto ustalić, czego potrzebujesz
Zanim zaczniesz dodawać rzeczy do Portfela, dobrze odpowiedzieć sobie na jedno pytanie: czy chcesz zastąpić część zawartości fizycznego portfela, czy raczej zyskać aplikację do zarządzania finansami? Pierwszy cel pasuje do tego programu znacznie lepiej. Przydatność zależy od tego, czy możesz dodać potrzebne karty i czy miejsca, z których korzystasz, obsługują odpowiednie formy płatności. Sam fakt, że aplikacja jest zainstalowana, nie sprawi, że każdy terminal lub usługodawca przyjmie płatność telefonem.
Warto też sprawdzić zgodność urządzenia i systemu przed planowaniem codziennego użycia. Portfel Google działa na Androidzie od wersji 9, ale dostępność poszczególnych funkcji może zależeć od telefonu, ustawień i obsługi po stronie usługodawcy. To ważne rozróżnienie: aplikacja może być gotowa, podczas gdy karta, bilet czy punkt płatniczy niekoniecznie będą działać w oczekiwany sposób.
W sklepie aplikacja ma średnią ocenę 4,3 na podstawie około 2,2 miliona ocen, a liczba jej instalacji przekroczyła miliard. Traktuję to jako oznakę szerokiego użycia, nie obietnicę, że każdy użytkownik będzie miał identyczne doświadczenie. W przypadku portfela cyfrowego wiele zależy od konkretnej karty, urządzenia i tego, gdzie próbujesz z niego skorzystać.
Dodawanie rzeczy i przygotowanie do wyjścia
Praktyczny sposób na rozpoczęcie to dodanie najpierw jednej karty, z której rzeczywiście korzystasz, i sprawdzenie całego procesu, zanim zaczniesz przenosić kolejne elementy. Dzięki temu łatwiej ustalić, czy metoda płatności została skonfigurowana poprawnie, a także czy wolisz mieć w aplikacji kilka najczęściej używanych kart, czy większą część portfela. Nie ma korzyści z cyfrowego porządku, jeśli lista staje się równie chaotyczna jak przegródki w wypchanym portfelu.
Prosto z redakcji

 Doctolib - Your health partner
Doctolib ułatwia umówienie wizyty, nie naprawi opieki
Wizyta u lekarza coraz częściej zaczyna się od telefonu. Doctolib porządkuje ten odruch, choć nie rozwiązuje problemów samej opieki zdrowotnej.
 Intermarché Polska
: aplikacja, która zamienia zakupy w nawyk
Jej siła nie tkwi w efektownych funkcjach, lecz w rytmie cotygodniowych zakupów: promocjach, liście produktów i obietnicy, że następnym razem znów warto zajrzeć.
 Pilot do Telewizora uniwersaly
Telefon zamiast pilota: wygoda, która zmienia domowe nawyki
Telefon przejmuje rolę plastikowego pilota, ale ta zamiana mówi więcej o naszych domowych rytuałach niż o samej wygodzie. Sprawdzam, co zyskujemy, a co oddajemy.
 Brain Test 2: Historie
 — zagadki i niejasne zasady
Zamiast pytać o wiedzę, Brain Test 2 każe podważać oczywiste rozwiązania. Jej największą siłą jest pomysłowość, lecz interfejs nie zawsze równie dobrze prowadzi gracza.
 Magic Tiles 3™ - Piano Game
Magic Tiles 3: rytm, który zmusza palce do nadążania
Najważniejsza nie jest tu melodia, lecz chwila, w której słuch przestaje wystarczać, a palce muszą nadążyć za rytmem. To właśnie ten układ napędza kolejne podejścia.
 YouTube
 walczy o każdą wolną chwilę na telefonie
Krótkie klipy, transmisje i długie materiały spotykają się w jednej aplikacji. Jej siła rośnie, ale wraz z nią rośnie też cena nieustannej uwagi.
Przeczytaj także
Avatar World: swoboda zabawy wystarczy, by zatrzymać graczy?
Domy, sklepy i własne postacie napędzają popularność gry, ale jej prawdziwym sprawdzianem jest to, czy po pierwszej fali pomysłów wciąż chce się wracać.
Sunday City: Life RolePlay pozwala ułożyć dzień po swojemu
To nie pościg za wynikiem, lecz przyjemność z układania własnego dnia. Sunday City kusi swobodą, a zatrzymuje rytmem drobnych celów i nagród.
Hill Climb Racing po błędzie: czy kolejny przejazd naprawdę kusi?
Prosta jazda po pagórkach szybko zamienia się w próbę cierpliwości. Sprawdzamy, co w Hill Climb Racing pomaga wrócić do zabawy, a gdzie gra zostawia gracza z domysłami.
AccuWeather pomaga planować dzień, zanim zmieni się pogoda
Dobra prognoza nie kończy się na temperaturze. AccuWeather pomaga zaplanować wyjście, rozpoznać nadchodzące opady i sprawdzić, czy pogoda zmieni się szybciej niż nasze plany.
Przed wyjściem dobrze upewnić się, że telefon jest dostępny i gotowy do użycia. To drobny nawyk, ale pozwala uniknąć nieprzyjemnego odkrycia przy kasie, gdy bateria jest rozładowana albo telefon znajduje się głęboko w torbie. Ja nie traktowałbym aplikacji jako jedynego planu płatności: karta fizyczna pozostaje rozsądną rezerwą, szczególnie podczas podróży lub gdy nie mam pewności co do akceptacji płatności na miejscu.
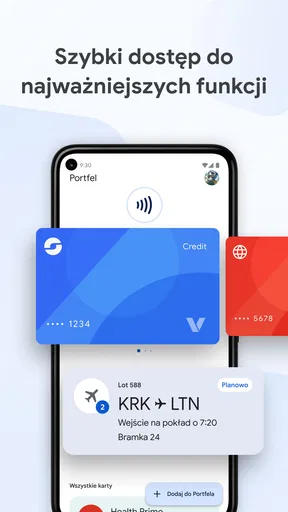
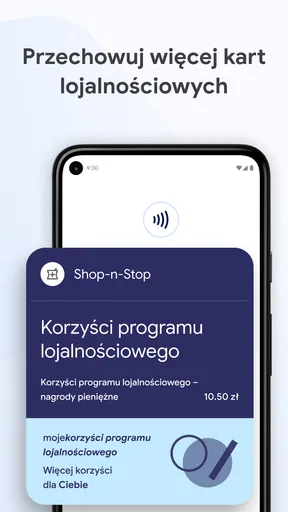
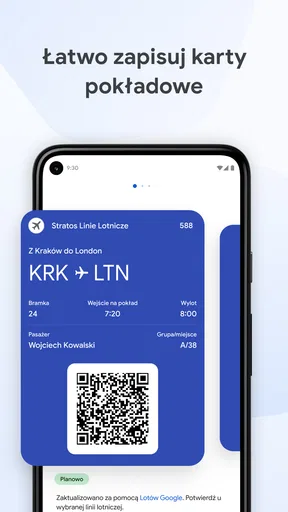
Portfel Google może też służyć jako uporządkowane miejsce na inne cyfrowe elementy, takie jak bilety czy karty lojalnościowe, o ile są dostępne do dodania w danym przypadku. Konkretna dostępność zależy od wystawcy. Warto więc dodawać je wtedy, gdy rzeczywiście zamierzasz z nich skorzystać, a nie zakładać, że każda papierowa karta lub każdy bilet da się automatycznie przenieść do aplikacji.
Przykład: zakupy po pracy
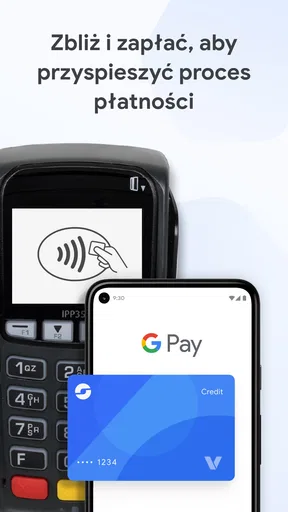
Wyobraź sobie zwykły wieczór: po pracy wpadasz do sklepu, a przy kasie masz zakupy w jednej ręce i telefon w drugiej. Jeśli odpowiednia karta jest już dodana, Portfel Google pozwala przejść od odblokowanego telefonu do próby płatności bez wyciągania plastikowej karty. Po zakupach możesz wrócić do innych zapisanych elementów, zamiast nosić osobną kartę lojalnościową w kieszeni.
Najważniejsza korzyść nie polega tu na tym, że sam zakup staje się zupełnie inny. Chodzi o ograniczenie liczby rzeczy, które trzeba pamiętać i wyjmować. Taki drobny zysk powtarza się przy kolejnych wyjściach, ale tylko wtedy, gdy metoda płatności działa w danym sklepie i wcześniej poprawnie ją skonfigurowałeś. W nowym miejscu nadal warto mieć alternatywę.
Przekazanie między aplikacją, telefonem i kasą
Cyfrowy portfel łączy kilka etapów, które łatwo uznać za jeden: dodanie karty, przygotowanie telefonu, rozpoczęcie płatności i przyjęcie jej przez terminal. Jeżeli któryś z tych elementów zawiedzie, trudno od razu stwierdzić, gdzie leży problem. Przed pierwszym użyciem w ważnej sytuacji rozsądniej jest wypróbować płatność w spokojnych warunkach, zamiast po raz pierwszy konfigurować wszystko w długiej kolejce.
Podobnie wygląda korzystanie z zapisanych biletów i kart lojalnościowych. Aplikacja może zebrać je w jednym miejscu, ale ich użyteczność zależy od tego, czy dana organizacja udostępnia zgodną wersję oraz czy potrafisz szybko odnaleźć właściwy element w odpowiednim momencie. Mój praktyczny wniosek: dodawaj te rzeczy, których naprawdę używasz, i przed wyjściem sprawdź, czy potrafisz je znaleźć bez przeklikiwania się przez niepotrzebne pozycje.
To właśnie odróżnia Portfel Google od typowej aplikacji bankowej. Bankowa aplikacja często skupia się na saldzie, historii transakcji i obsłudze konta, a ten portfel ma przede wszystkim ułatwiać korzystanie z wybranych kart i cyfrowych odpowiedników codziennych przedmiotów. Z kolei aplikacja do budżetowania lepiej odpowie na pytanie, na co wydajesz pieniądze w skali miesiąca. Te narzędzia mogą się uzupełniać, ale nie należy oczekiwać, że jedno zastąpi pozostałe.
Przydatny podział ról między aplikacjami
Jeśli po płatności chcesz sprawdzić, ile wydałeś w danym miesiącu, nie zakładaj, że cyfrowy portfel zastąpi ekran historii transakcji w banku. Wygodny podział jest prosty: portfel służy do przygotowania karty lub biletu do użycia, a bank do sprawdzania szczegółów rachunku. Przy takim układzie nie trzeba porównywać każdej aplikacji według tych samych kryteriów.
Warto też pomyśleć o tym, jak korzystasz z kilku kart. Jeśli masz kartę do codziennych zakupów i drugą używaną sporadycznie, dodanie obu może oszczędzić szukania plastiku, ale może też utrudnić szybki wybór, gdy się spieszysz. Ja zostawiłbym w cyfrowym portfelu przede wszystkim te, po które sięgam regularnie, a rzadziej używane nadal trzymał w bezpiecznym miejscu. Mniej pozycji oznacza mniej decyzji przy kasie.
Co zostaje po zakończeniu sprawy
Po udanej płatności warto myśleć o Portfelu jako o wygodnym narzędziu do kolejnego użycia, a nie o pełnym archiwum finansowym. Jeśli chcesz przeanalizować wydatki, zaplanować budżet albo sprawdzić szczegółowe informacje związane z kontem, lepszym punktem wyjścia będzie aplikacja banku lub dedykowany menedżer budżetu. Portfel ułatwia moment płacenia; sam w sobie nie zastępuje całego finansowego zaplecza.
Ta różnica jest szczególnie przydatna dla osób, które chcą ograniczyć liczbę kart noszonych na co dzień. Możesz zostawić w fizycznym portfelu rzeczy potrzebne jako zabezpieczenie, a w telefonie przechowywać te, po które sięgasz najczęściej. Nie trzeba wybierać skrajności między wyłącznie fizycznym a całkowicie cyfrowym portfelem. Dla wielu osób rozsądny układ mieszany będzie po prostu mniej stresujący.
Co sprawdzić przed ważnym wyjściem
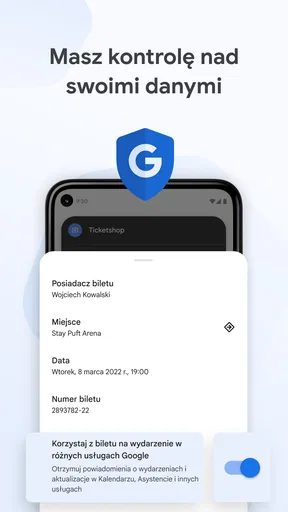
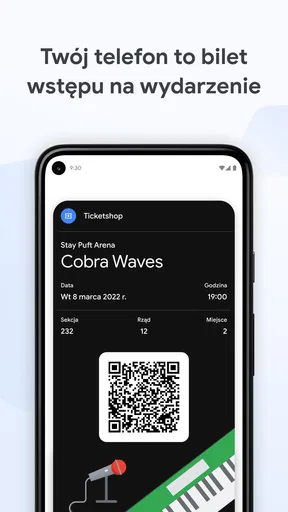
Przed podróżą albo dniem, w którym nie chcesz szukać alternatywy, poświęciłbym chwilę na sprawdzenie, czy potrzebna karta jest dostępna i czy zapisany bilet można łatwo odnaleźć. Nie chodzi o powtarzanie konfiguracji, tylko o uniknięcie sytuacji, w której dopiero przy wejściu okazuje się, że właściwy element jest trudny do znalezienia. W przypadku biletów dobrze jest zachować też sposób dostępu, który otrzymałeś od wystawcy, zamiast polegać wyłącznie na pamięci, że wszystko znajduje się w jednym miejscu.
Jeśli telefon jest współdzielony z innymi domownikami albo używany w pośpiechu przez kilka osób, warto ustalić, kto odpowiada za dodawanie i porządkowanie elementów. To nie jest funkcja aplikacji, lecz zwykła kwestia organizacji: pomieszane karty lojalnościowe lub nieaktualne bilety potrafią odebrać korzyść z szybkiego dostępu. Cyfrowy schowek pomaga najbardziej wtedy, gdy jego zawartość pozostaje selektywna.
Gdzie wygodny przepływ się urywa
Największe ograniczenie to zależność od zgodności. Nie każda karta, usługa czy punkt sprzedaży musi obsługiwać to, czego oczekujesz. Dlatego nie zakładałbym, że aplikacja zastąpi każdą kartę z portfela ani że każdy bilet da się w niej przechować. Gdy coś nie jest dostępne do dodania, problem może wynikać z obsługi po stronie wystawcy, a nie z tego, że użytkownik przeoczył oczywisty przycisk.
Drugim kompromisem jest uzależnienie od telefonu. Rozładowane urządzenie, brak dostępu do niego lub pośpiech przy kasie mogą zmienić wygodną metodę w przeszkodę. Warto zachować zapasową formę płatności i nie usuwać fizycznych kart tylko dlatego, że pierwsze próby z aplikacją przebiegły dobrze. Przy planowaniu podróży ten zapas ma jeszcze większe znaczenie, bo można trafić na miejsca o innych możliwościach płatniczych.
Portfel Google nie jest też najlepszym wyborem dla osoby, która chce mieć jedną aplikację do śledzenia całej kondycji finansowej. Jeśli priorytetem są kategorie wydatków, cele oszczędnościowe czy przegląd wielu kont, aplikacja bankowa lub wyspecjalizowane narzędzie do budżetu będzie bardziej odpowiednie. Z kolei komuś, kto używa telefonu głównie do podstawowych połączeń i nie chce dodawać do niego kolejnego elementu codziennego workflow, fizyczny portfel może nadal wydawać się prostszy.
Dla kogo ma sens, a komu odradziłbym zmianę
Poleciłbym tę aplikację osobie, która regularnie płaci telefonem, chce mieć kilka często używanych kart pod ręką i ceni możliwość zebrania zgodnych biletów lub kart lojalnościowych w jednym miejscu. Jest szczególnie praktyczna, gdy telefon i tak zawsze masz przy sobie, a dostępność płatności mobilnych w twoich codziennych punktach jest sprawdzona. Darmowy dostęp ułatwia wypróbowanie takiego sposobu pracy bez płacenia za samą aplikację.
Nie namawiałbym do niej jako jedynego portfela kogoś, kto często trafia do miejsc o nieprzewidywalnej obsłudze płatności, nie chce polegać na baterii telefonu albo oczekuje rozbudowanych narzędzi do kontroli finansów. W takich sytuacjach lepszy będzie portfel fizyczny jako główna metoda, aplikacja banku do obsługi konta albo osobny program do budżetowania. Można też używać Portfela Google tylko do tych elementów, w których faktycznie oszczędza czas.
Warto zauważyć również różnicę między przechowywaniem karty a przechowywaniem pieniędzy. Sam cyfrowy portfel nie jest dla mnie powodem, by zmieniać bank czy porzucać dotychczasową metodę kontroli rachunku; jego sens polega na wygodniejszym dostępie do zgodnych elementów. Jeśli najważniejsze pytanie brzmi „czy mogę szybko pokazać bilet albo zapłacić?”, może pasować. Jeśli brzmi „jak mam uporządkować finanse?”, zacząłbym od innego narzędzia.
Wiek aplikacji i skala użycia w praktyce
Na Androidzie od wersji 9 aplikacja jest naturalnym wyborem dla osób, które chcą sprawdzić, czy cyfrowy portfel pasuje do ich codziennych przyzwyczajeń. Została wydana 16 listopada 2016 roku, a ponad 21 tysięcy napisanych opinii pokazuje, że użytkownicy dzielą się doświadczeniami nie tylko przez same oceny. Ja patrzę na te liczby jako kontekst, ale decyzję podjąłbym po sprawdzeniu własnej karty i typowych miejsc zakupów, bo właśnie tam ujawniają się najważniejsze różnice.
Praktyczny test nie musi oznaczać przenoszenia całego portfela. Wystarczy wybrać jedną kartę, której używasz często, i sprawdzić ją w zwyczajnej sytuacji, w której masz czas na wyjęcie fizycznej alternatywy. Dopiero po takim sprawdzianie zdecydowałbym, czy warto dodawać następne rzeczy. To ogranicza frustrację i pozwala ocenić wygodę na własnym telefonie, a nie na podstawie cudzych przyzwyczajeń.
Werdykt: wygoda pod warunkiem zgodności
Moja końcowa ocena jest pozytywna, pod warunkiem że właściwie określisz oczekiwania. Portfel Google najlepiej sprawdza się jako wygodny, cyfrowy odpowiednik części rzeczy z kieszeni, a nie jako centrum zarządzania pieniędzmi. Zacznij od jednej często używanej karty, przetestuj ją przed sytuacją, w której nie masz czasu na poprawki, i zachowaj fizyczną alternatywę. Jeżeli taki układ odpowiada twoim nawykom, aplikacja może uprościć codzienne wyjścia; jeśli potrzebujesz przede wszystkim analizy wydatków, szukałbym innego rozwiązania.
Zalety i wady
Zalety
- Płatności zbliżeniowe działają bez otwierania aplikacji.
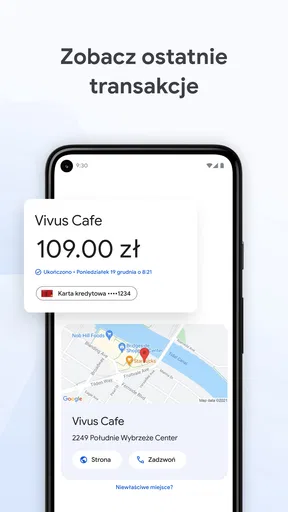
- Można szybko sprawdzić ostatnie transakcje kartą.
- Obsługuje karty lojalnościowe i wybrane bilety.
- Dane kart są chronione przez blokadę ekranu urządzenia.
- Konfiguracja karty zwykle zajmuje tylko kilka minut.
Wady
- Płatności zbliżeniowe wymagają telefonu z NFC.
- Dostępność funkcji i biletów zależy od kraju oraz usługodawcy.
- Nie każdy bank ani każda karta są obsługiwane.
- Rozładowany telefon uniemożliwia korzystanie z płatności.
- Część funkcji wymaga połączenia z internetem.
FAQ
Czym jest Portfel Google i do czego można go używać?
Portfel Google to aplikacja mobilna, w której można przechowywać obsługiwane karty płatnicze, bilety, karty lojalnościowe i wybrane przepustki. Jej funkcje zależą od kraju, urządzenia oraz usług i wystawców, z których korzystasz. Warto przed instalacją sprawdzić, czy Twój bank, karta lub przewoźnik są obsługiwani, ponieważ nie każdy element można dodać do aplikacji.
Czy Portfel Google jest bezpieczny do płatności zbliżeniowych?
Aplikacja korzysta z zabezpieczeń urządzenia i metod ochrony płatności Google, a podczas płacenia zbliżeniowo telefon zwykle musi być odblokowany zgodnie z ustawieniami. Nie oznacza to jednak, że ryzyko znika całkowicie. Ustaw silną blokadę ekranu, aktualizuj system i aplikację oraz nie udostępniaj nikomu kodu ani danych logowania. W razie zgubienia telefonu skorzystaj z dostępnych narzędzi do jego zlokalizowania lub zdalnego zabezpieczenia.
Jak dodać kartę płatniczą do Portfela Google i czy każdy bank ją obsługuje?
Kartę dodaje się w aplikacji, wybierając opcję dodania karty płatniczej i postępując zgodnie z instrukcjami. Bank może wymagać dodatkowego potwierdzenia, na przykład w swojej aplikacji lub kodem. Nie wszystkie banki, rodzaje kart ani regiony są obsługiwane, więc sama instalacja Portfela Google nie gwarantuje możliwości płacenia. Najlepiej sprawdzić aktualną listę obsługiwanych instytucji oraz wymagania banku przed dodaniem karty.
Czy Portfel Google działa bez internetu i na każdym telefonie?
Wymagania zależą od funkcji, wersji systemu i urządzenia. Płatności zbliżeniowe mogą być dostępne bez aktywnego połączenia internetowego w danym momencie, ale konfiguracja karty, synchronizacja niektórych elementów lub ich aktualizacja mogą wymagać sieci. Do płatności zbliżeniowych potrzebny jest zgodny telefon z obsługą NFC, a usługa musi być dostępna w danym kraju. Przed pobraniem sprawdź wymagania systemowe i ustawienia NFC.
Czy korzystanie z Portfela Google jest bezpłatne i jak usunąć z niego kartę?
Sama aplikacja Portfel Google jest zazwyczaj dostępna bez opłaty, jednak bank lub wystawca karty może stosować własne zasady i opłaty, a za transmisję danych może naliczyć koszt operator. Kartę można usunąć w ustawieniach jej szczegółów w aplikacji; usunięcie jej z telefonu nie musi jednak zamykać rachunku ani anulować fizycznej karty. W sprawach dotyczących blokady lub rezygnacji skontaktuj się bezpośrednio z bankiem.