Trade Republic: Broker & Bank
3,7FinanseZaktualizowano 7 października 2026

Zrzuty ekranu
Zalety
- Kupowanie akcji i ETF-ów możliwe już od niewielkich kwot.
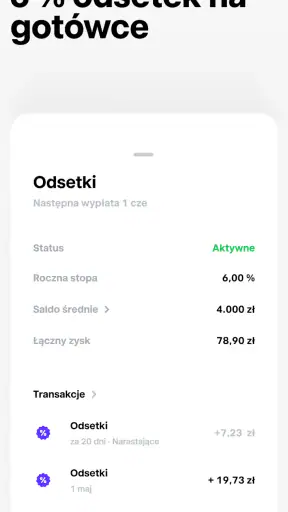
- Plany oszczędnościowe pozwalają regularnie inwestować automatycznie.
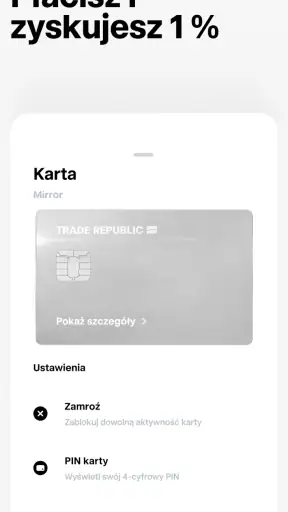
- Karta Trade Republic oferuje funkcję zaokrąglania płatności na inwestycje.
- Aplikacja łączy inwestowanie z rachunkiem do codziennego zarządzania pieniędzmi.
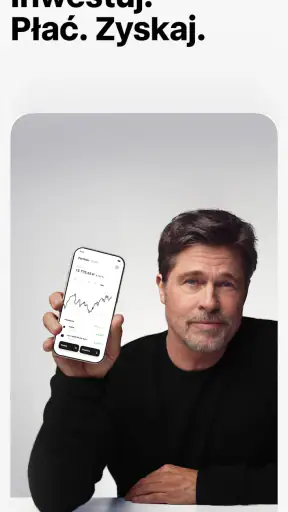
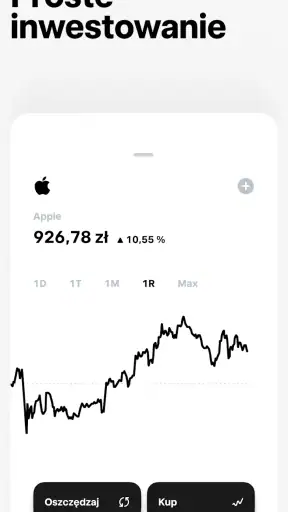
- Prosty interfejs ułatwia śledzenie portfela i składanie podstawowych zleceń.
Wady
- Dostępność instrumentów i funkcji może zależeć od kraju użytkownika.
- Oferta edukacyjna jest skromniejsza niż w wielu aplikacjach inwestycyjnych.
- Ograniczone narzędzia analityczne mogą nie wystarczyć zaawansowanym inwestorom.
- Obsługa klienta odbywa się głównie zdalnie
- bez placówek stacjonarnych.
- Inwestowanie wiąże się z ryzykiem utraty części lub całości kapitału.
 Analiza: Mobexer
Przy aplikacji finansowej szybkość ma dla mnie znaczenie głównie wtedy, gdy chcę sprawdzić saldo, przejrzeć inwestycje albo wykonać prostą czynność bez przekopywania się przez kilka ekranów. Trade Republic: Broker & Bank łączy obsługę inwestycji z funkcjami bankowymi i oszczędzaniem, więc może zastąpić część narzędzi używanych osobno. Nie traktuję jej jednak jako magicznego skrótu do dobrych decyzji finansowych: wygodny dostęp do rynku nie usuwa ryzyka inwestowania ani potrzeby samodzielnego pilnowania własnych celów.
Tempo codziennej obsługi i pierwsze wrażenia
To aplikacja finansowa przygotowana przez Trade Republic Bank GmbH. Jej podstawowa obietnica jest prosta: mieć inwestowanie, płatności i oszczędzanie w jednym miejscu. W praktyce taki układ najbardziej doceniam przy krótkich, regularnych kontrolach, a nie podczas długiej analizy rynku. Jeśli zwykle sprawdzasz finanse w przerwie lub po pracy, możliwość szybkiego zajrzenia do portfela bez otwierania kilku różnych usług ma konkretną wartość.
Nie zakładam, że każda czynność będzie zawsze natychmiastowa. Aplikacja zależy od połączenia z internetem, urządzenia i aktualnego obciążenia usługi, a w przypadku transakcji liczy się również to, co dzieje się po stronie rynku. Dlatego warto odróżnić szybkie wyświetlenie informacji od szybkości realizacji zlecenia. Przy podejmowaniu decyzji inwestycyjnej nie opierałbym się na samym wrażeniu, że ekran otworzył się sprawnie.
W codziennym użyciu dobrym nawykiem jest najpierw sprawdzić, jaki widok masz przed sobą, a dopiero potem przejść do działania. Przy aplikacji, w której spotykają się saldo, oszczędności i inwestycje, łatwo pomylić „mam środki” z „mam środki, które chcę teraz zainwestować”. Ta krótka pauza jest szczególnie przydatna, jeśli zaglądasz do aplikacji w pośpiechu albo między innymi obowiązkami.
Wygoda nie zastępuje planu
Najlepiej widzę tę usługę jako narzędzie do regularnego zarządzania, nie jako ekran do bezustannego śledzenia każdego ruchu cen. Osoba, która ustaliła sobie prosty plan i sprawdza postępy w rozsądnych odstępach, może skorzystać z połączenia funkcji bankowych i inwestycyjnych. Kto natomiast często reaguje na krótkotrwałe zmiany, może uznać łatwy dostęp za pokusę do zbyt częstego działania.
Praktyczny sposób na ograniczenie impulsywności to rozdzielić w głowie trzy pytania: ile mam dostępnych środków, ile odkładam na przyszłość i jaką część świadomie przeznaczam na inwestycje. Nawet jeśli aplikacja pokazuje te obszary w jednym środowisku, nie muszą one pełnić tej samej roli w domowym budżecie. Taka własna „mapa pieniędzy” ułatwia korzystanie z niej bez traktowania całego salda jako jednej puli.
Małe zadania, które warto zaplanować
Warto wykorzystać tę logikę także przy zwykłych kontrolach, które nie kończą się transakcją. Na przykład możesz zaglądać do aplikacji raz w tygodniu, zapisać sobie, czy plan oszczędzania nadal odpowiada twoim wydatkom, i zamknąć ją bez podejmowania decyzji na rynku. Taki rytm daje konkretny powód do sprawdzania finansów, ale nie zamienia każdego wolnego momentu w kolejną okazję do zmiany portfela.
Przydatne jest również sprawdzenie przed działaniem, czy decyzja wynika z wcześniej ustalonego celu, czy z nagłego impulsu. Jeśli powodem jest jedynie to, że właśnie otworzyłeś ekran i zobaczyłeś zmianę wartości, odłożenie decyzji na później może być rozsądniejsze. To nie jest szczególna funkcja aplikacji, lecz sposób korzystania, który pomaga oddzielić wygodne narzędzie od presji, jaką czasem daje stały dostęp do rynku.
Podobnie podchodzę do oszczędności: nie warto oceniać ich wyłącznie przez pryzmat tego, czy można je szybko przesunąć w inne miejsce. Najpierw dobrze ustalić, które pieniądze są przeznaczone na przewidywalne wydatki, a które mają dłuższy horyzont. Dzięki temu połączenie różnych spraw finansowych w jednej aplikacji może porządkować codzienną rutynę, zamiast zacierać granice między jej elementami.
Gdy korzystasz z aplikacji intensywniej
Największe obciążenie użytkowe pojawia się niekoniecznie wtedy, gdy aplikacja musi wykonać skomplikowaną pracę, lecz wtedy, gdy sam wykonujesz wiele kroków pod presją czasu. Przykładowo, po otrzymaniu wypłaty możesz sprawdzić saldo, rozdzielić pieniądze na bieżące potrzeby i oszczędności, a następnie zajrzeć do portfela. W takim scenariuszu zintegrowane narzędzie ogranicza przełączanie się między usługami, ale wymaga od użytkownika skupienia, by nie pomylić celu poszczególnych kwot.
Przy bardziej intensywnym korzystaniu warto wykonywać czynności w ustalonej kolejności. Najpierw kontroluję bieżące finanse, później sprawdzam oszczędności, a dopiero na końcu przechodzę do decyzji inwestycyjnych. To nie jest funkcja aplikacji, tylko użyteczny sposób pracy z nią: pomaga uniknąć podejmowania ryzykownych decyzji na podstawie chwilowego wrażenia o dostępnej gotówce.
Jeśli aplikacja wydaje się wolniejsza niż zwykle, rozsądniej jest przerwać i sprawdzić sytuację ponownie, niż wielokrotnie powtarzać tę samą czynność bez pewności, czy poprzednia została przyjęta. Przy usługach finansowych ostrożność w odzyskiwaniu kontroli jest ważniejsza niż pośpiech. Gdy coś wygląda niejednoznacznie, nie zakładaj od razu, że transakcja się nie powiodła ani że na pewno została wykonana; najpierw sprawdź aktualny stan w aplikacji.
Stabilność i odzyskiwanie kontroli
Nie da się uczciwie obiecać, że każda sesja będzie bezproblemowa na każdym telefonie i w każdych warunkach sieciowych. Przy narzędziu finansowym oceniam niezawodność także przez to, czy użytkownik potrafi zachować spokój, kiedy ekran ładuje się dłużej albo dostęp do informacji jest chwilowo utrudniony. Dobrym zabezpieczeniem codziennego nawyku jest nie planować ważnej decyzji na ostatnią minutę i nie traktować pojedynczego widoku jako jedynego potwierdzenia własnego planu.
Jeśli telefon jest używany przez kilka osób, zadbaj o blokadę urządzenia i nie zostawiaj aplikacji otwartej bez nadzoru. To ogólna, ale szczególnie istotna zasada dla konta, które łączy sprawy bankowe z inwestowaniem. Sam wygodny dostęp jest zaletą tylko wtedy, gdy równoważy go rozsądna ochrona urządzenia i ostrożność przy korzystaniu w miejscach publicznych.
Gdy logujesz się z miejsca, w którym połączenie bywa niestabilne, lepiej ograniczyć się do sprawdzenia informacji niż rozpoczynać ważną czynność, której statusu nie będziesz mógł od razu zweryfikować. Nie chodzi o to, by zakładać problemy, lecz o dostosowanie rodzaju działania do warunków. Krótka kontrola salda i decyzja inwestycyjna podejmowana w pośpiechu to dwa różne zadania, choć oba mogą zaczynać się od tego samego ekranu.
Aplikacja ma ocenę 3,7 na podstawie około 325 tysięcy ocen, a liczba opinii tekstowych wynosi 227. To sygnał, że korzysta z niej wiele osób, ale sama średnia nie odpowie na pytanie, czy jej sposób działania pasuje do twoich przyzwyczajeń. Przy wyborze sprawdziłbym przede wszystkim, czy odpowiada ci skupienie różnych spraw finansowych w jednym miejscu oraz czy taki układ pomaga ci trzymać się planu, zamiast częściej zaglądać na rynek.
Scenariusz zwykłego dnia
Wyobrażam sobie prosty dzień po wypłacie: w drodze do domu sprawdzasz, czy bieżące środki wystarczą na rachunki i codzienne zakupy, potem ustalasz, jaką kwotę zostawić jako rezerwę, a dopiero po spokojnym przeglądzie rozważasz inwestowanie części nadwyżki. Największą korzyścią jest tu nie sam telefon, ale możliwość przejścia przez te sprawy bez przeskakiwania między kilkoma usługami. Największe ryzyko polega na tym, że wygoda może skłonić do szybkiego działania, zanim oddzielisz pieniądze potrzebne w najbliższym czasie.
W takiej sytuacji nie zaczynałbym od pytania, co kupić, lecz od tego, czy w ogóle jest kwota, której nie potrzebujesz na bieżące cele. Jeśli odpowiedź nie jest jasna, odłożenie decyzji jest sensownym rezultatem korzystania z aplikacji, a nie porażką. Narzędzie finansowe jest użyteczne również wtedy, gdy pomaga ci zachować plan i nie wykonujesz żadnej transakcji.
Wymagania telefonu i wybór między alternatywami
Trade Republic jest bezpłatna do pobrania, ma oznaczenie PEGI 3, a jej bieżąca wersja to 4.2640.0. Działa od systemu Android 9. Minimalne wymaganie systemowe jest ważne, jeśli korzystasz ze starszego telefonu, ale samo w sobie nie przesądza o płynności: znaczenie mają także stan urządzenia, wolne zasoby i jakość połączenia. Na starszym sprzęcie zamykanie zbędnych aplikacji przed ważną czynnością to rozsądny, prosty krok, choć nie zastąpi aktualnego systemu ani dobrego łącza.
Nie przypisywałbym jej konkretnych wymagań dotyczących pamięci czy zużycia baterii bez podstaw. Warto natomiast obserwować własny telefon przy zwykłym użyciu: czy aplikacja szybko wraca na ekran po przełączeniu do innej, czy system nie zamyka jej w tle i czy korzystanie z niej nie powoduje uciążliwych opóźnień. Jeśli problemy pojawiają się wyłącznie przy słabym internecie, prawdopodobnie nie warto od razu winić samej aplikacji.
Przy starszym urządzeniu rozsądnie jest przetestować aplikację podczas spokojnej chwili, zamiast pierwszy raz otwierać ją wtedy, gdy pilnie potrzebujesz wykonać ważną czynność. Sprawdź, jak zachowuje się po przejściu do innej aplikacji i powrocie, oraz czy ekran nadal pokazuje informacje, których oczekujesz. To praktyczna próba dopasowania do konkretnego telefonu, nie gwarancja stałej szybkości, bo na działanie wpływają także sieć i stan usługi.
Jeżeli telefon ma mało wolnego miejsca lub działa ociężale również w innych sytuacjach, trudno wyciągać wnioski o samej aplikacji po jednym wolnym uruchomieniu. Warto najpierw uporządkować urządzenie i sprawdzić je przy stabilnym połączeniu. Z drugiej strony, gdy inne aplikacje działają sprawnie, a opóźnienie powtarza się tylko tutaj, można uznać, że ten zestaw telefonu i usługi nie daje komfortu, którego potrzebujesz do codziennego korzystania.
W porównaniu z osobnym rachunkiem bankowym i odrębnym narzędziem inwestycyjnym, wspólna aplikacja daje wygodę i mniej przełączania. Z kolei wyspecjalizowany broker może być lepszym wyborem dla osoby, która potrzebuje bardzo rozbudowanego warsztatu analitycznego albo chce oddzielić inwestowanie od codziennych pieniędzy. Tradycyjna aplikacja bankowa może z kolei wystarczyć komuś, kto nie zamierza inwestować i chce ograniczyć liczbę usług do obsługi.
Wybór między tymi rozwiązaniami zależy więc nie tylko od liczby funkcji, ale od tego, jak chcesz organizować uwagę. Osobne aplikacje tworzą wyraźniejszą granicę między budżetem domowym a inwestycjami, choć wymagają częstszego przełączania i pilnowania kilku miejsc. Jedna aplikacja jest wygodniejsza w krótkich kontrolach, ale użytkownik musi sam konsekwentnie rozróżniać cele pieniędzy. Dla osoby, która lubi mieć wszystko rozdzielone, dodatkowe logowanie może być zaletą, nie wadą.
To rozróżnienie ma znaczenie dla początkujących. Jeśli dopiero uczysz się inwestowania, łatwy dostęp do funkcji nie powinien być mylony z rekomendacją, co kupić. Najpierw określ, po co inwestujesz, jaką stratę jesteś w stanie zaakceptować i czy rozumiesz produkt, którym chcesz się posłużyć. Jeżeli wolisz, by decyzje podejmował za ciebie doradca albo zależy ci na rozbudowanym wsparciu edukacyjnym, sam broker w telefonie może nie być właściwym rozwiązaniem.
Dla kogo sprawdzi się najlepiej
Usługa może być dobrym wyborem dla osoby, która chce połączyć codzienny przegląd finansów z inwestowaniem i oszczędzaniem, a jednocześnie preferuje obsługę przez telefon. Szczególnie sensowny jest scenariusz regularnego odkładania części pieniędzy po wypłacie: sprawdzasz najpierw, ile potrzebujesz na bieżące wydatki, oddzielasz rezerwę, a dopiero pozostałą kwotę rozważasz w kontekście inwestowania. To ogranicza częsty błąd polegający na inwestowaniu pieniędzy potrzebnych w najbliższym czasie.
Przy takim podejściu warto z góry ustalić, jak często będziesz przeglądać sytuację. Cotygodniowa lub comiesięczna rutyna może być bardziej pomocna niż sprawdzanie konta za każdym razem, gdy masz wolną chwilę. Nie chodzi o sztywny harmonogram dla wszystkich, lecz o świadomy wybór, który ogranicza wpływ chwilowych emocji i ułatwia ocenę, czy aplikacja rzeczywiście wspiera twój plan.
Mniej pasuje osobie, która chce jedynie prostego konta do płatności, nie planuje korzystać z inwestycji i woli nie mieć tych decyzji pod ręką. Może też nie być najlepsza dla aktywnego inwestora, który oczekuje specjalistycznych narzędzi i osobnego środowiska do szczegółowej analizy. W takich przypadkach prostszy bank albo bardziej wyspecjalizowany broker może lepiej odpowiadać konkretnym potrzebom.
Nie polecałbym jej również komuś, kto traktuje aplikację jako sposób na szybkie zarobienie bez nauki i bez akceptacji ryzyka. Łatwość obsługi może sprawić, że inwestowanie wydaje się prostsze, niż jest w rzeczywistości. Przed pierwszą decyzją dobrze rozumieć, czego dotyczy wybrany produkt, z jakim ryzykiem się wiąże i czy pieniądze nie będą potrzebne na inne cele. W razie wątpliwości bezpieczniejszym krokiem może być dalsze poznawanie podstaw, a nie pośpieszne działanie.
Warto pamiętać, że Trade Republic działa jako aplikacja finansowa, a jej popularność jest znaczna: została pobrana ponad 10 milionów razy. To może pomóc ocenić, że nie jest to niszowe narzędzie, ale liczba instalacji nie stanowi gwarancji dopasowania ani braku problemów na konkretnym urządzeniu. Aplikacja została wydana 29 lipca 2018 roku; przy instalacji na telefonie z Androidem zwróć uwagę, czy system spełnia minimalne wymaganie.
Bezpłatne pobranie obniża próg wypróbowania aplikacji, ale samo w sobie nie rozstrzyga, czy jej sposób organizacji finansów będzie dla ciebie dobry. Przed przeniesieniem do niej codziennych nawyków warto pomyśleć, czy chcesz rzeczywiście łączyć te obszary, czy tylko ciekawi cię dostęp do inwestowania. Jeśli potrzebujesz wyłącznie prostego narzędzia do śledzenia wydatków, funkcje inwestycyjne mogą okazać się zbędnym dodatkiem, który nie poprawi twojej rutyny.
Jak podejść do pierwszych decyzji
Na początku potraktowałbym aplikację jako miejsce do poznania układu i sprawdzenia, jak sam reaguję na połączenie codziennych finansów z inwestycjami. Zanim wykonasz działanie, przejdź przez ekran bez pośpiechu i upewnij się, że rozumiesz, jaką kwotę bierzesz pod uwagę oraz jaki jest jej cel. To szczególnie ważne, gdy wcześniej korzystałeś wyłącznie z bankowości mobilnej i dopiero oswajasz się z narzędziem brokerskim.
Jeśli nie masz pewności, czy dana suma jest wolna od bieżących zobowiązań, nie musisz podejmować decyzji podczas tej samej sesji. Możesz zamknąć aplikację, sprawdzić domowy budżet i wrócić do tematu wtedy, gdy obraz jest jaśniejszy. Taki workflow jest mniej efektowny niż natychmiastowe działanie, ale w praktyce lepiej chroni przed pomyleniem oszczędności na konkretny cel z pieniędzmi, które rzeczywiście chcesz inwestować.
Przydatne jest także zachowanie osobnej metody kontroli domowego budżetu, jeśli obecnie dobrze się u ciebie sprawdza. Nie ma potrzeby przenosić wszystkich nawyków do jednej usługi tylko dlatego, że łączy kilka funkcji. Możesz korzystać z Trade Republic do wybranych zadań, a pozostałe finanse prowadzić tak jak dotychczas, dopóki nie sprawdzisz, czy integracja ułatwia ci życie, zamiast tworzyć dodatkowe zamieszanie.
Ostateczna ocena
Największą zaletą Trade Republic jest dla mnie połączenie inwestowania, płatności i oszczędzania w jednym mobilnym miejscu. Taki układ może uprościć rutynę, jeśli korzystasz z tych obszarów świadomie i chcesz ograniczyć liczbę osobnych aplikacji. Nie oznacza jednak, że każda osoba powinna przenieść tu całą obsługę finansów: decyzja zależy od tego, czy cenisz wygodę integracji bardziej niż specjalizację i wyraźny podział usług.
Pod względem szybkości najrozsądniej oczekiwać wygodnego dostępu do codziennych kontroli, a nie gwarancji natychmiastowego przebiegu każdej operacji. Płynność zależy od telefonu i połączenia, a sama realizacja transakcji to coś innego niż sprawne otwarcie ekranu. Moja ocena jest więc pozytywna dla spokojnego, regularnego zarządzania, ale ostrożniejsza w przypadku sytuacji, w których użytkownik chce podejmować ważne decyzje na ostatnią chwilę.
Moja praktyczna rada brzmi: zacznij od prostych działań, ustal osobny cel dla oszczędności i inwestycji, a przy każdej ważnej czynności sprawdzaj, co dokładnie potwierdza ekran. Jeśli aplikacja działa płynnie na twoim telefonie i jej układ pomaga ci zachować dyscyplinę, może stać się wygodnym centrum codziennych finansów. Jeśli zaś łatwy dostęp sprawia, że częściej działasz impulsywnie albo potrzebujesz narzędzi analitycznych, których tu nie szukasz, lepiej wybrać rozwiązanie bliższe twojemu stylowi.
Trade Republic: Broker & Bank poleciłbym przede wszystkim osobie, która chce mieć inwestowanie i podstawowe sprawy finansowe pod ręką, ale potrafi oddzielić wygodę obsługi od jakości decyzji. To właśnie ten warunek przesądza, czy połączenie funkcji będzie realnym ułatwieniem, czy tylko kolejnym powodem do częstego sprawdzania telefonu.
FAQ
Czym jest Trade Republic: Broker & Bank i do czego służy?
Trade Republic łączy funkcje brokera i banku w jednej aplikacji. Umożliwia inwestowanie m.in. w akcje, fundusze ETF i obligacje, a także zarządzanie środkami oraz korzystanie z wybranych usług bankowych. Dostępne produkty, funkcje i warunki mogą zależeć od kraju, dlatego przed założeniem konta warto sprawdzić aktualną ofertę dla Polski oraz dokumenty dotyczące opłat i ryzyka.
Czy korzystanie z Trade Republic jest bezpieczne?
Trade Republic działa jako regulowana instytucja finansowa, ale regulacje nie oznaczają, że inwestycje są wolne od ryzyka. Warto odróżnić środki przechowywane na rachunku od papierów wartościowych: zasady ich ochrony są różne, a wartość inwestycji może spaść. Przed wpłatą pieniędzy sprawdź, jaki podmiot prowadzi rachunek, jakie obowiązują zabezpieczenia oraz co obejmuje ochrona depozytów w Twojej sytuacji.
Jakie opłaty mogą wiązać się z korzystaniem z aplikacji?
Samo pobranie aplikacji i prowadzenie konta może być bezpłatne, jednak transakcje oraz dodatkowe usługi mogą wiązać się z kosztami. Mogą występować m.in. opłaty za zlecenia, koszty produktów inwestycyjnych, spready lub koszty związane z wymianą walut i wypłatami. Szczegóły zależą od aktualnego cennika, rodzaju transakcji i kraju. Przed zakupem sprawdź pełne zestawienie kosztów, nie tylko opłatę widoczną przy zleceniu.
Jak założyć konto i czy potrzebna jest weryfikacja tożsamości?
Założenie konta odbywa się w aplikacji i zazwyczaj wymaga podania danych osobowych, potwierdzenia numeru telefonu oraz przejścia weryfikacji tożsamości. Mogą być potrzebne dokument tożsamości, kamera w telefonie i odpowiedź na pytania dotyczące sytuacji finansowej lub doświadczenia inwestycyjnego. Dostępność rejestracji zależy od kraju zamieszkania i spełnienia warunków operatora. Przed rozpoczęciem przygotuj aktualny dokument i sprawdź wymagania wskazane w aplikacji.
Czy Trade Republic jest odpowiednia dla początkujących inwestorów?
Aplikacja może ułatwiać rozpoczęcie inwestowania dzięki prostemu interfejsowi i możliwości przeglądania różnych instrumentów, ale nie zastępuje wiedzy finansowej ani indywidualnej porady. Ceny aktywów mogą się zmieniać, a użytkownik może stracić część lub całość zainwestowanych środków. Początkujący powinni zapoznać się z ryzykiem każdego produktu, opłatami i zasadami składania zleceń oraz inwestować wyłącznie kwoty, których utrata nie zagrozi ich codziennym finansom.