Revolut — Bank i Inwestowanie
4,8FinanseZaktualizowano 7 października 2026

Zrzuty ekranu
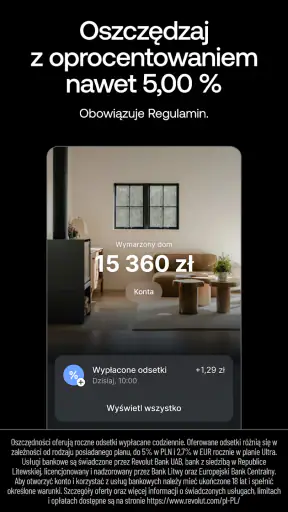
Zalety
- Karty wirtualne można utworzyć szybko i łatwo zarządzać nimi w aplikacji.
- Powiadomienia o płatnościach pomagają na bieżąco kontrolować wydatki.
- Możliwość zamrożenia karty ogranicza ryzyko przy jej zgubieniu.
- Wspólne skarbce ułatwiają odkładanie pieniędzy na wybrany cel.
- Aplikacja pozwala ustawiać limity i blokować wybrane rodzaje transakcji.
Wady
- Dostępność funkcji i opłat zależy od wybranego planu oraz kraju użytkownika.
- Weryfikacja tożsamości może wymagać przesłania dokumentów i nagrania selfie.
- Kursy wymiany walut i limity mogą różnić się zależnie od planu i dnia tygodnia.
- Kontakt z obsługą klienta odbywa się głównie przez czat w aplikacji.
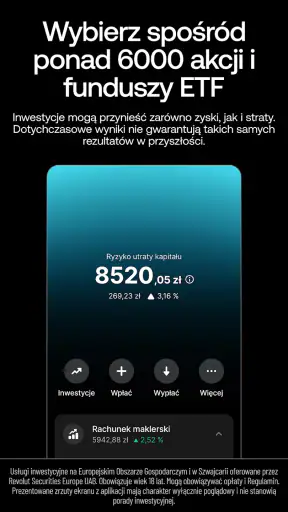
- Inwestowanie wiąże się z ryzykiem utraty części lub całości zainwestowanych środków.
 Analiza: Mobexer
Revolut — Bank i Inwestowanie najłatwiej ocenić nie jako kolejną kartę w telefonie, lecz jako miejsce, w którym spotykają się codzienne płatności, oszczędzanie i inwestowanie. To wygodne połączenie, ale też powód, by zastanowić się, jaką część swoich finansów chcę prowadzić w jednej aplikacji. Po używaniu jej widzę przede wszystkim narzędzie dla osób, które lubią mieć szybki podgląd na pieniądze i samodzielnie pilnować operacji. Nie uznałbym jej jednak za automatycznie najlepszy wybór dla każdego: wygoda nie zwalnia z czytania warunków poszczególnych usług i sprawdzania, czy taki sposób bankowania pasuje do własnych przyzwyczajeń.
Wygoda finansów w jednym miejscu ma swoją cenę w uwadze
Jedna aplikacja, kilka różnych decyzji
Podoba mi się, że Revolut nie ogranicza się do funkcji, których używa się wyłącznie przy kasie. Można myśleć o nim jednocześnie jako o aplikacji finansowej do płacenia, odkładania pieniędzy i inwestowania. Taka konstrukcja jest praktyczna, gdy chcę szybko sprawdzić sytuację, a potem zdecydować, czy dana kwota ma zostać na bieżące wydatki, czy służyć innemu celowi. Jednocześnie te obszary nie powinny zlewać się w głowie w jedno: płatność, oszczędzanie i inwestycja wiążą się z różnymi oczekiwaniami i ryzykiem.
Jestem bardziej skłonny polecić Revolut osobie, która chętnie kontroluje swoje finanse z telefonu, niż komuś, kto chce założyć konto i o nim zapomnieć. Aplikację rozwija Revolut Ltd, a jej szeroka popularność — ponad 50 milionów instalacji i średnia ocen 4,8 — pokazuje, że wiele osób uznaje ten model za użyteczny. Skala zainteresowania może pomóc w ocenie, czy produkt jest popularny, ale sama w sobie nie jest dowodem, że każda funkcja będzie odpowiednia dla mnie. Warto traktować ją jako kontekst, nie zastępstwo własnej oceny.
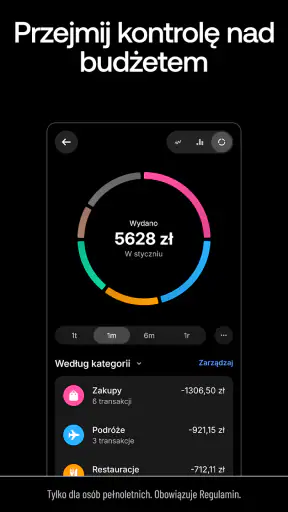
W codziennym scenariuszu wyobrażam sobie płacenie kartą za zakupy, a później krótkie sprawdzenie wydatków w aplikacji, zanim zdecyduję, ile mogę odłożyć. Praktyczna korzyść polega tu na skróceniu drogi między operacją a jej kontrolą. Zamiast pamiętać o kilku osobnych narzędziach, mogę wrócić do jednego miejsca i przejrzeć sytuację. Z drugiej strony właśnie dlatego łatwo zacząć traktować ekran z saldem jako pełny obraz finansów, nawet jeśli część pieniędzy i zobowiązań mam poza aplikacją. Dobrze jest zachować własny, szerszy obraz budżetu.
Popularność pomaga, ale nie podejmuje decyzji za użytkownika
Aplikacja jest bezpłatna, przeznaczona dla użytkowników od PEGI 3, a w sklepie figuruje jako produkt z kategorii finansów. Ma także 95 tysięcy opinii, obok 4,1 miliona ocen. Te liczby mówią o dużym zainteresowaniu, lecz nie odpowiadają na pytanie, czy sposób obsługi, zakres usług i dostępne warunki będą pasowały konkretnej osobie. Gdy wybieram narzędzie do pieniędzy, bardziej interesuje mnie to, czy rozumiem, co robię w danym momencie, niż sam fakt, że wiele osób zainstalowało tę samą aplikację.
Przy porównaniu z typowym bankiem widzę główny kompromis tak: Revolut stawia na doświadczenie skoncentrowane w aplikacji i łączy kilka rodzajów aktywności finansowej, podczas gdy ktoś przyzwyczajony do tradycyjnego banku może woleć znany układ obsługi i prowadzić inne sprawy osobno. Nie oznacza to, że jedna droga jest zawsze lepsza. Jeśli potrzebuję przede wszystkim mobilnego dostępu i lubię samodzielnie przeglądać operacje, taki układ może być atutem. Jeżeli natomiast cenię prostotę jednego, wąskiego zastosowania albo wolę załatwiać sprawy w innym kanale, alternatywa w postaci dotychczasowego banku może być rozsądniejsza.
Kontrola zaczyna się przed zatwierdzeniem operacji
Najbardziej użyteczna zasada, którą stosowałbym przy każdym narzędziu finansowym, brzmi: nie zatwierdzam operacji odruchowo tylko dlatego, że aplikacja pozwala zrobić to szybko. Przed płatnością, przeniesieniem pieniędzy czy rozpoczęciem inwestowania warto zatrzymać się i sprawdzić, jaki obszar usługi właśnie wybieram oraz jaki jest cel tej czynności. To szczególnie ważne w aplikacji łączącej różne funkcje, bo znajomy ekran nie sprawia, że wszystkie działania mają takie same konsekwencje.
Nie przypisuję Revolutowi konkretnych ustawień prywatności ani zabezpieczeń, których nie mogę rzetelnie opisać. Z perspektywy użytkownika sensownie jest jednak poświęcić chwilę na przejrzenie dostępnych w aplikacji ustawień konta, komunikatów i wyborów dotyczących danych, zamiast bez zastanowienia akceptować każdy kolejny krok. To podejście nie wymaga technicznej wiedzy. Wymaga jedynie czytania tego, co aplikacja pokazuje podczas korzystania, i odróżniania koniecznej czynności od opcji, którą mogę rozważyć osobno.
Tak samo podchodzę do kwestii zaufania: nie oceniam go wyłącznie po atrakcyjnym interfejsie czy liczbie użytkowników. Patrzę na to, czy sam rozumiem podejmowaną decyzję, czy wiem, w którym obszarze aplikacji się znajduję i czy mam nawyk sprawdzania szczegółów przed działaniem. Najważniejsza kontrola w codziennym użyciu to świadome zatwierdzanie każdej finansowej decyzji, a nie samo poczucie, że wszystko jest wygodne.
Oszczędzanie i inwestowanie wymagają innych oczekiwań
Połączenie oszczędzania z inwestowaniem może zachęcać do porządkowania pieniędzy, ale nie powinno sugerować, że są to zamienne sposoby przechowywania środków. Ja najpierw określiłbym, do czego dana kwota ma służyć i kiedy może być potrzebna. Dopiero potem wybierałbym odpowiedni obszar aplikacji. Pieniądze przeznaczone na bliski, konkretny wydatek wymagają innego podejścia niż środki, które rozważam inwestować. To proste rozróżnienie chroni przed decyzją podjętą tylko dlatego, że kolejna funkcja jest widoczna obok salda.
Jeśli dopiero zaczynam inwestować, nie traktowałbym samej obecności narzędzia w aplikacji jako rekomendacji ani obietnicy rezultatu. Najpierw chciałbym zrozumieć warunki, możliwe wahania wartości i to, jak dana decyzja pasuje do mojego budżetu. Osoba, która nie chce samodzielnie zajmować się takimi wyborami, może lepiej czuć się przy rozwiązaniu, które nie stawia inwestowania w centrum codziennego korzystania. Z kolei komuś, kto lubi mieć te czynności blisko płatności, wspólne środowisko może ułatwić orientację — pod warunkiem zachowania dyscypliny.
Przydaje się też oddzielić przegląd finansów od impulsywnego działania. Mogę otworzyć aplikację, żeby sprawdzić wydatki, i zakończyć na tym, zamiast od razu przenosić pieniądze lub podejmować decyzję inwestycyjną. Taki mały nawyk jest szczególnie sensowny, kiedy korzystam z produktu łączącego bieżące płatności i długofalowe cele. Daje mi chwilę na ocenę, czy działam zgodnie z planem, czy jedynie reaguję na to, co właśnie widzę na ekranie.
Gdzie pojawia się tarcie w codziennym użyciu
Największym kompromisem nie jest dla mnie sama liczba dostępnych zastosowań, lecz odpowiedzialność za poruszanie się między nimi. W jednej aplikacji łatwo skupić wiele spraw, ale trzeba też pamiętać, że szybki dostęp nie jest tym samym co prostota każdej decyzji. Jeśli chcę wyłącznie podstawowego sposobu płacenia i nie interesują mnie pozostałe obszary, rozbudowane finansowe środowisko może być większe, niż potrzebuję. W takim przypadku zwykła aplikacja bankowa lub rozwiązanie o węższym przeznaczeniu może lepiej pasować do moich oczekiwań.
Drugi możliwy punkt tarcia dotyczy przyzwyczajeń. Osoba, która polega na swoim obecnym banku i zna jego sposób obsługi, może nie uznać za wystarczający powodu do zmiany samego faktu, że Revolut łączy kilka funkcji. Warto najpierw sprawdzić, czy rzeczywiście chcę przenieść część codziennych czynności do nowego narzędzia, czy tylko podoba mi się pomysł posiadania wszystkiego w jednym miejscu. Przy finansach koszt zmiany bywa bardziej praktyczny niż techniczny: trzeba pamiętać, gdzie znajdują się środki i do czego służą poszczególne konta czy usługi.
Nie polecałbym też wybierania aplikacji wyłącznie na podstawie opinii innych. Wysoka średnia może dawać ogólny obraz zadowolenia, lecz doświadczenia zależą od tego, jak ktoś płaci, oszczędza i korzysta z inwestowania. Dla jednej osoby ważna będzie szybkość codziennej obsługi, dla innej możliwość utrzymania wszystkich finansów w jednym miejscu okaże się mniej istotna niż znana relacja z jej dotychczasowym bankiem. Przed decyzją warto więc nazwać własny główny cel, zamiast instalować aplikację z nadzieją, że sama uporządkuje pieniądze.
Aktualność i sposób korzystania
Wersja 10.150.2 oznacza, że oceniam konkretną odsłonę aplikacji, a nie niezmienny produkt. W praktyce interfejs i dostępne elementy mogą ewoluować, dlatego przy szukaniu ustawienia najlepiej kierować się aktualnymi ekranami i komunikatami, a nie wyobrażeniem zapamiętanym z wcześniejszego użycia. Sama aplikacja ukazała się 1 czerwca 2015 roku, więc nie jest nowym pomysłem na rynku mobilnych finansów. Długa obecność może być kontekstem, ale nie powinna zastępować sprawdzenia, czy obecny sposób działania odpowiada moim potrzebom.
Przed rozpoczęciem korzystania ustaliłbym prosty plan: które codzienne operacje chcę tu wykonywać, jak będę kontrolować wydatki i czy zamierzam używać także funkcji oszczędzania lub inwestowania. Potem sprawdziłbym ustawienia konta oraz uważnie czytał komunikaty podczas konfiguracji i kolejnych działań. Taki start daje większą kontrolę niż włączenie wszystkich dostępnych możliwości naraz. Pomaga też odpowiedzieć na praktyczne pytanie, czy aplikacja rzeczywiście upraszcza mi finanse, czy tylko przenosi je na nowy ekran.
Rozsądny wybór dla konkretnego rodzaju użytkownika
Moja ocena jest pozytywna, ale ostrożna. Revolut ma sens dla osoby, która chce aktywnie zarządzać codziennymi finansami z telefonu i ceni możliwość korzystania z płatności, oszczędzania oraz inwestowania w jednym środowisku. Szczególnie dobrze pasuje do kogoś, kto regularnie sprawdza swoje operacje, umie rozdzielać bieżące wydatki od długoterminowych celów i nie boi się samodzielnie czytać warunków usług.
Mniej przekonuje mnie jako jedyne rozwiązanie dla użytkownika, który woli minimalizm, nie chce podejmować decyzji inwestycyjnych albo oczekuje, że aplikacja sama ułoży mu budżet. W takich sytuacjach lepiej może sprawdzić się dotychczasowy bank, proste narzędzie do płatności lub osobne rozwiązania dobrane do konkretnych zadań. Nie widzę powodu, by rezygnować z tego, co już działa, zanim ustalę, jaką konkretną korzyść przyniesie zmiana.
Jeśli szukasz mobilnej aplikacji finansowej o szerokim zakresie zastosowań, warto ją rozważyć, ale zacząć spokojnie: od potrzebnych operacji, uważnego przeglądu dostępnych wyborów i jasnego rozdzielenia oszczędzania od inwestowania. Dla mnie to właśnie rozsądne tempo korzystania decyduje, czy wygoda będzie realną pomocą. Popularność i zestaw funkcji są zachętą do sprawdzenia produktu, nie powodem, by oddać mu kontrolę nad każdą decyzją finansową.
FAQ
Czym jest Revolut — Bank i Inwestowanie?
Revolut to aplikacja finansowa, która łączy wybrane usługi bankowe i płatnicze z dodatkowymi funkcjami, takimi jak wymiana walut, karty płatnicze, przelewy czy dostęp do produktów inwestycyjnych. Dostępne opcje mogą zależeć od kraju, rodzaju konta i aktualnej oferty. Przed rozpoczęciem korzystania warto sprawdzić w aplikacji obowiązujące warunki, opłaty oraz informacje o podmiotach świadczących poszczególne usługi.
Czy korzystanie z Revolut jest darmowe?
Revolut oferuje plan podstawowy, ale nie oznacza to, że każda funkcja i każda transakcja są bezpłatne. Opłaty mogą dotyczyć między innymi wypłat z bankomatów po przekroczeniu limitu, przewalutowań w określonych sytuacjach, przelewów lub usług dodatkowych. Dostępne limity i ceny zależą od planu oraz aktualnego cennika. Przed wykonaniem operacji najlepiej sprawdzić jej koszt bezpośrednio w aplikacji.
Czy Revolut jest bezpieczny i czy środki na koncie są chronione?
Aplikacja udostępnia zabezpieczenia takie jak logowanie biometryczne, powiadomienia o transakcjach oraz możliwość zamrożenia karty. Ochrona środków i zakres ewentualnych gwarancji zależą jednak od tego, która spółka Revolut obsługuje konto oraz jaki rodzaj produktu jest używany. Nie należy zakładać, że wszystkie usługi, w tym inwestycje, są objęte taką samą ochroną. Przed wpłatą pieniędzy warto zapoznać się z informacjami prawnymi w aplikacji.
Czy przez Revolut można inwestować i czy wiąże się to z ryzykiem?
W zależności od dostępności w danym kraju Revolut może oferować dostęp do wybranych produktów inwestycyjnych. Sama możliwość inwestowania w aplikacji nie oznacza gwarantowanego zysku: wartość inwestycji może zarówno wzrosnąć, jak i spaść, a użytkownik może stracić część lub całość zainwestowanych środków. Przed transakcją sprawdź opłaty, zasady działania produktu i dokumenty dotyczące ryzyka. Nie inwestuj pieniędzy, których utraty nie możesz zaakceptować.
Co warto wiedzieć przed założeniem konta Revolut?
Konto zakłada się w aplikacji, a podczas rejestracji może być wymagane potwierdzenie tożsamości oraz podanie danych osobowych. Przygotuj aktualny dokument tożsamości i upewnij się, że pobierasz oficjalną aplikację z Google Play lub App Store. Przed rejestracją sprawdź dostępność usług w swoim kraju, wymagania wiekowe, warunki wybranego planu oraz zasady zamknięcia konta. Pamiętaj też, że funkcje i limity mogą się zmieniać.