PayPal
3,7FinanseZaktualizowano 21 listopada 2026
Zrzuty ekranu
 Analiza: Mobexer
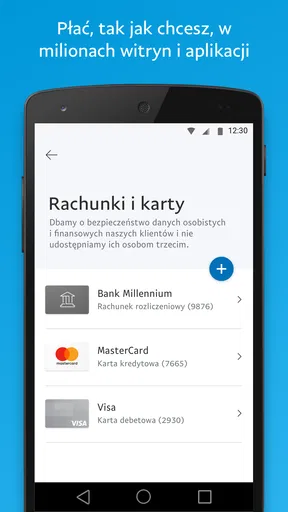
Przy pierwszej konfiguracji konta poświęciłbym chwilę nie tylko na samo uruchomienie aplikacji, lecz także na sprawdzenie, jakie dane i źródła płatności są przypisane do konta. To ważny krok, bo wygodny pośrednik pomaga dopiero wtedy, gdy wiem, z czego zostanie pobrana należność. Jeśli podłączone metody płatności zmieniają się z czasem, warto wrócić do ustawień przed większym zakupem, zamiast zakładać, że aplikacja wybierze dokładnie to, czego oczekuję.
Przy decyzji o zaufaniu rozdzielam dwie sprawy: czy ufam narzędziu do obsługi płatności i czy ufam konkretnemu odbiorcy. Jedno nie potwierdza drugiego. Nawet znana usługa nie daje mi powodu, by pominąć sprawdzenie nazwy sprzedawcy, kwoty i celu płatności. Jeśli coś w podsumowaniu nie pasuje do uzgodnień, wolę przerwać operację i wyjaśnić szczegóły poza ekranem płatności.
Warto też pamiętać o różnicy między powiadomieniem a potwierdzeniem. Wiadomość, która wygląda jak informacja o otrzymanych pieniądzach, nie jest dla mnie wystarczającym dowodem, że środki rzeczywiście pojawiły się na koncie. Przy sprzedaży przedmiotu sprawdzam stan transakcji bezpośrednio w aplikacji, zanim przekażę rzecz lub uznam rozliczenie za zakończone. To praktyczny nawyk, który pomaga uniknąć działania pod presją.
Ustawienia i kontrola, które warto przejrzeć
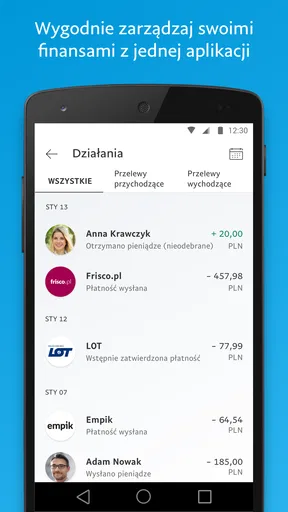
Nie traktuję ustawień konta jako jednorazowego zadania. Gdy zmieniam telefon, kartę albo sposób korzystania z płatności, ponownie sprawdzam, czy dane są aktualne i czy nadal rozpoznaję wszystkie przypisane elementy. Przy rzadkim używaniu przydaje się krótki przegląd historii przed kolejną transakcją: łatwiej wtedy odróżnić zwykły zakup od pozycji, której nie pamiętam, i szybciej zareagować na niejasność.
Drugi użyteczny nawyk to nie rozpoczynać płatności z linku otrzymanego w niespodziewanej wiadomości. Zamiast tego otwieram aplikację samodzielnie i sprawdzam, czy widzę tam tę samą prośbę lub transakcję. Nie rozwiązuje to każdego ryzyka, ale ogranicza szansę, że pośpiech skieruje mnie na stronę podszywającą się pod usługę. Szczególnie ostrożny jestem wtedy, gdy ktoś domaga się natychmiastowego działania albo przedstawia dopłatę jako warunek odbioru pieniędzy.
Jeśli z telefonu korzysta też ktoś z rodziny, nie zakładam, że samo posiadanie aplikacji oznacza, iż ta osoba rozumie konsekwencje potwierdzenia płatności. Przed wspólnym użyciem urządzenia ustalam, kto może zatwierdzać transakcje i jak sprawdzamy odbiorcę. W przypadku kont finansowych jasny podział odpowiedzialności jest praktyczniejszy niż późniejsze zgadywanie, kto wykonał daną operację.
Kiedy pośrednik pomaga, a kiedy przeszkadza
PayPal szczególnie dobrze pasuje do sytuacji, w których sklep lub druga osoba już proponuje tę metodę, a ja chcę zakończyć rozliczenie bez uzgadniania nowego sposobu płatności. Inaczej wygląda zakup w małym gronie znajomych, którzy mają ustalony przelew bankowy: wtedy dodatkowe konto i kolejny ekran potwierdzenia mogą wprowadzić więcej kroków, niż oszczędzić. Przed instalacją warto więc pomyśleć o kilku rzeczywistych transakcjach z własnego tygodnia, nie o hipotetycznej wygodzie.
Prosto z redakcji

 Smart Launcher 6 ‧ Pulpit
Smart Launcher 6 porządkuje ekran główny, ale nie bez kompromisów
Nowe gesty, widżety i ograniczenia Androida zmieniają rolę ekranu głównego. Smart Launcher 6 odpowiada na te przesunięcia porządkiem, ale nie bez kompromisów.

 AnyDesk Remote Desktop
AnyDesk daje zdalny dostęp do komputera. Wygoda wymaga ostrożności
AnyDesk zamienia telefon w narzędzie do ratowania pracy na odległość. Największa zaleta jest też źródłem napięcia: dostęp do cudzego urządzenia musi być szybki, ale nigdy bezrefleksyjny.

 Astra AI: Nauka do egzaminów
Astra AI do egzaminów: ucz się aktywnie, nie tylko streszczaj
Astra AI potrafi zamienić materiał w regularną naukę, ale największą różnicę robi sposób pracy: dobre źródła, krótkie sesje i aktywne sprawdzanie wiedzy.

 Pinterest
 zamiast aplikacji do domu? Zmiana nawyku, nie sprzętu
Przejście do Pinterest nie polega na przeniesieniu inteligentnego domu, lecz na zmianie sposobu zbierania pomysłów. Sprawdź, co zyskasz, czego nie przeniesiesz i komu ta zmiana się opłaci.

 Opera News: Najnowsze Wieści
Opera News: komu ułatwia czytanie wiadomości
Sprawdzamy czytnik wiadomości w sześciu codziennych sytuacjach: od pierwszego uruchomienia po oszczędzanie danych i wspólne korzystanie. Werdykt zależy od tego, jak czytasz.

 Doctolib - Your health partner
Doctolib ułatwia umówienie wizyty, nie naprawi opieki
Wizyta u lekarza coraz częściej zaczyna się od telefonu. Doctolib porządkuje ten odruch, choć nie rozwiązuje problemów samej opieki zdrowotnej.
Przeczytaj także
Intermarché Polska: aplikacja, która zamienia zakupy w nawyk
Jej siła nie tkwi w efektownych funkcjach, lecz w rytmie cotygodniowych zakupów: promocjach, liście produktów i obietnicy, że następnym razem znów warto zajrzeć.
Telefon zamiast pilota: wygoda, która zmienia domowe nawyki
Telefon przejmuje rolę plastikowego pilota, ale ta zamiana mówi więcej o naszych domowych rytuałach niż o samej wygodzie. Sprawdzam, co zyskujemy, a co oddajemy.
Brain Test 2: Historie — zagadki i niejasne zasady
Zamiast pytać o wiedzę, Brain Test 2 każe podważać oczywiste rozwiązania. Jej największą siłą jest pomysłowość, lecz interfejs nie zawsze równie dobrze prowadzi gracza.
Magic Tiles 3: rytm, który zmusza palce do nadążania
Najważniejsza nie jest tu melodia, lecz chwila, w której słuch przestaje wystarczać, a palce muszą nadążyć za rytmem. To właśnie ten układ napędza kolejne podejścia.
Przy zakupie od nieznajomego nie traktuję samej dostępności PayPal jako rekomendacji sprzedawcy. Najpierw porównuję dane odbiorcy z tym, co ustaliliśmy, a przy niejasnych warunkach wolę zadać pytanie, zanim wyślę pieniądze. Jeśli druga strona naciska na konkretną metodę, ale nie potrafi jasno wyjaśnić kwoty lub celu płatności, bezpieczniej jest zrezygnować z pośpiechu niż próbować rozwiązać problem samym interfejsem.
Równie ważne jest to, by nie mylić łatwości wykonania transakcji z łatwością jej cofnięcia. Wysyłanie pieniędzy może być szybkie, ale przed zatwierdzeniem powinienem wiedzieć, do kogo trafiają środki i dlaczego. Gdy płacę za usługę, która ma być wykonana później, zachowuję własne ustalenia dotyczące zakresu i kwoty; historia płatności pomaga mi rozpoznać operację, lecz nie zastępuje jasnej rozmowy ze sprzedawcą.
Gdybym miał wybrać jedną metodę do wszystkich zakupów, nie zakładałbym, że PayPal będzie najlepszy. Karta może być prostsza w sklepie, w którym już jej używam, a przelew bankowy naturalny przy regularnym rozliczaniu się z tą samą osobą. Przewaga PayPal pojawia się wtedy, gdy druga strona go akceptuje, a dodatkowy pośrednik odpowiada moim potrzebom. W innych przypadkach kolejny etap może być tylko niepotrzebnym obciążeniem.
Jak podejść do prywatności i dostępu
Przed rozpoczęciem korzystania sprawdzam, jakie ustawienia konta mogę samodzielnie zmienić i gdzie znaleźć historię operacji. Nie zakładam, że domyślne ustawienia będą odpowiadały moim przyzwyczajeniom. Jeśli udostępniam telefon bliskiej osobie, zwracam uwagę na to, czy ma ona dostęp do aplikacji i czy mogłaby niechcący zatwierdzić działanie. Najrozsądniej jest ograniczyć wspólne korzystanie z urządzenia, gdy nie mam pewności, kto może wykonać płatność.
Warto też zachować umiar w interpretowaniu tego, co widzę na ekranie. Podsumowanie transakcji jest pomocne, ale nie mówi samo z siebie, czy oferta jest uczciwa ani czy produkt spełni oczekiwania. Przy zakupie online osobno oceniam sprzedawcę, opis towaru i warunki zakupu, a dopiero potem wybieram metodę płatności. Takie rozdzielenie decyzji pozwala uniknąć myślenia, że bezpieczny w odczuciu proces płacenia automatycznie oznacza bezpieczny zakup.
Wygoda płatności nie zwalnia z ostrożności
Gdy płacę za zakupy w internecie albo muszę rozliczyć się ze znajomym, wolę mieć jasny podgląd na to, co wysyłam i komu. PayPal dobrze sprawdza się jako dodatkowy sposób obsługi płatności: zamiast za każdym razem wpisywać dane karty u sprzedawcy, mogę skorzystać z konta PayPal. Nie traktuję go jednak jako rozwiązania, które automatycznie pasuje do każdej płatności. Wygoda zależy od tego, czy druga strona akceptuje tę metodę, a zaufanie — od tego, jak uważnie samodzielnie sprawdzam szczegóły transakcji.
Wygoda płatności nie zwalnia z ostrożności
Aplikację finansową PayPal Mobile rozwija PayPal Mobile. To bezpłatna propozycja dla osób, które chcą obsługiwać płatności z telefonu, a jej średnia ocen wynosi 3,7 na podstawie około 3,7 miliona ocen. Ponad 100 milionów instalacji pokazuje, że jest to znane narzędzie, ale popularność nie powinna zastępować własnej oceny. Dla mnie istotniejsze jest to, czy konkretny sposób płatności pasuje do zakupów, przelewów i poziomu kontroli, jakiego oczekuję.
PayPal ma kategorię finansową, ale w codziennym użyciu nie zastępuje całego banku. Najlepiej myśleć o nim jak o dodatkowym pośredniku między użytkownikiem a sprzedawcą lub inną osobą. Właśnie to odróżnia go od płacenia kartą bezpośrednio w sklepie: płatność przechodzi przez konto PayPal, więc warto pilnować nie tylko kwoty, ale też tego, z jakiego źródła będzie ona pobrana i czy wybrany odbiorca jest właściwy.
Jeśli rozważasz instalację, aplikacja jest przeznaczona dla osób w wieku odpowiednim do oznaczenia PEGI 3, a bieżąca wersja to 10.14.0. Działa na urządzeniach z Androidem od wersji 8.0. Sama zgodność telefonu nie odpowiada jednak na ważniejsze pytanie: czy PayPal jest przydatny w twoim otoczeniu. Jeśli regularnie spotykasz sklepy i osoby, które go akceptują, może być wygodnym dodatkiem. Jeśli wszyscy, z którymi się rozliczasz, wolą przelewy bankowe lub płatność kartą, kolejna aplikacja może niewiele zmienić.
Co warto sprawdzić przed wysłaniem pieniędzy
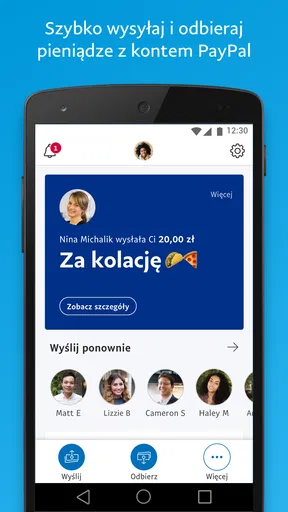
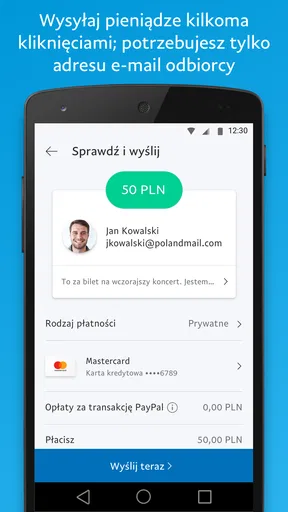
Najbardziej użyteczny nawyk to zatrzymać się na ekranie podsumowania i przeczytać go tak, jakby chodziło o przelew, którego nie da się odwrócić jednym ruchem. Sprawdzam odbiorcę, kwotę oraz walutę, a dopiero potem potwierdzam działanie. To szczególnie ważne przy płatności za rzecz kupowaną od nieznajomej osoby: wygodny interfejs może sprawić, że kliknie się szybciej, niż zdąży się zweryfikować, komu właściwie wysyła się pieniądze.
Przydatne jest też rozdzielanie różnych celów używania konta. Jeśli PayPal służy mi zarówno do zakupów, jak i do rozliczeń prywatnych, staram się od razu rozpoznawać, która transakcja dotyczy czego. Dzięki temu później łatwiej ocenić własne wydatki i zauważyć pozycję, której nie kojarzę. Nie wymaga to żadnej specjalnej funkcji — to po prostu sposób korzystania z historii transakcji, który ogranicza ryzyko przeoczenia niejasnej płatności.
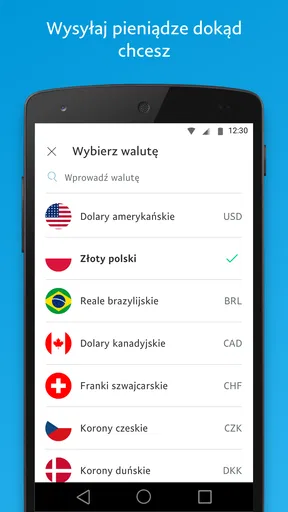
Przy płatnościach w obcej walucie szczególnie uważnie czytam końcowe podsumowanie. Kwota wyświetlana w jednej walucie i obciążenie w innej mogą nie być tym, czego spodziewałem się po cenie widocznej na stronie. Zanim zatwierdzę zakup, sprawdzam, jaką wartość i walutę pokazuje ekran potwierdzenia. Gdy zależy mi na dokładnym porównaniu kosztu, lepszym rozwiązaniem może być użycie metody płatności, której warunki rozliczenia znam i rozumiem.
Kontrola zaczyna się od własnych decyzji
W przypadku płatności mobilnych ważna jest nie tylko sama aplikacja, ale i sposób, w jaki użytkownik pilnuje dostępu do konta. Nie wpisuję danych logowania po przejściu z przypadkowej wiadomości ani nie traktuję prośby o dopłatę jako wystarczającego powodu do natychmiastowego działania. Jeśli otrzymuję informację o płatności, najpierw sprawdzam ją w aplikacji, zamiast ufać samemu powiadomieniu lub treści wiadomości. To prosty krok, ale szczególnie istotny, gdy płatność wiąże się z zakupem od osoby, której wcześniej nie znam.
PayPal może ograniczyć potrzebę podawania danych karty każdemu sklepowi, który akceptuje tę metodę, ale nie oznacza to, że każda transakcja jest z tego powodu bezpieczna. Nadal trzeba ocenić wiarygodność sprzedawcy, sprawdzić odbiorcę oraz zrozumieć warunki płatności. Najlepszą ochroną w codziennym użyciu jest połączenie wygody z uważnym potwierdzaniem każdej transakcji. Nie zakładam, że sam fakt korzystania z rozpoznawalnej usługi rozwiązuje problem oszustw czy pomyłek.
Warto też zwracać uwagę na to, jakie informacje udostępniam w danym momencie. Płatność za zakupy i wysłanie pieniędzy znajomemu to dwa różne konteksty, nawet jeśli oba zaczynają się od tego samego konta. Przed potwierdzeniem zastanawiam się, czy wybrany odbiorca zgadza się z celem transakcji i czy nie pomyliłem kontaktu. Takie sprawdzenie jest szczególnie przydatne, gdy mam podobne nazwy odbiorców lub działam w pośpiechu.
Codzienne zastosowania i ich ograniczenia
Praktyczny scenariusz to wspólny zakup: jedna osoba zamawia coś dla kilku znajomych, a reszta oddaje jej swoją część. PayPal może wtedy posłużyć do wysłania pieniędzy bez organizowania osobnego spotkania. Przed wysłaniem warto jednak uzgodnić dokładną kwotę i upewnić się, że odbiorca jest właściwy. Jeśli grupa zwykle korzysta z przelewów bankowych, trzymanie się znanej metody może być prostsze niż namawianie wszystkich do zakładania kolejnego konta.
Przy zakupach internetowych zaletą jest możliwość skorzystania z PayPal tam, gdzie sprzedawca oferuje taką opcję. To wygodny wybór, gdy nie chcę za każdym razem przekazywać danych karty konkretnemu sklepowi. Nie wszystkie sklepy jednak akceptują tę metodę, więc nie warto zakładać, że aplikacja zastąpi kartę czy lokalny system płatności. W przypadku regularnych zakupów u jednego zaufanego sprzedawcy bezpośrednia płatność kartą może być równie prosta, a czasem lepiej pasować do przyzwyczajeń użytkownika.
W porównaniu z tradycyjnym przelewem PayPal bywa wygodniejszy w sytuacji, gdy odbiorca także z niego korzysta i chce szybko rozliczyć drobną kwotę. Przelew bankowy może natomiast być rozsądniejszy, gdy obie strony mają już ustalony sposób rozliczeń i nie potrzebują dodatkowego pośrednika. Z kolei płatność kartą bezpośrednio w sklepie omija konieczność korzystania z konta PayPal. Nie ma jednego zwycięzcy dla wszystkich przypadków — wybieram metodę odpowiednią do sprzedawcy, odbiorcy i tego, jak dobrze rozumiem warunki transakcji.
Gdzie pojawia się tarcie
Największym minusem jest zależność od tego, czy druga strona akceptuje PayPal. Jeśli nie, aplikacja nie przyspieszy zakupu ani rozliczenia. Dodatkowy etap może też być niepotrzebny, gdy transakcje są rzadkie i w pełni obsługuje je bank. Sam fakt, że usługa jest bezpłatna do pobrania, nie oznacza, że każdy sposób użycia będzie równie opłacalny lub odpowiedni — przed zatwierdzeniem warto rozumieć kwotę i warunki konkretnej operacji.
Drugim źródłem tarcia jest skupienie wielu płatności w jednym koncie. To może ułatwiać codzienną obsługę, ale sprawia, że trzeba dbać o dostęp do konta i zauważać transakcje, których się nie rozpoznaje. Jeśli nie lubisz zarządzać kolejnymi loginami albo wolisz prowadzić wszystkie płatności wyłącznie przez bank, PayPal może być zbędnym dodatkiem. Nie instalowałbym go tylko dlatego, że jest popularny; najpierw sprawdziłbym, czy sprzedawcy i osoby, z którymi faktycznie się rozliczam, z niego korzystają.
Osoby ceniące prostotę powinny również wziąć pod uwagę, że każda dodatkowa metoda płatności wymaga własnych nawyków: kontroli odbiorcy, kwoty i waluty oraz regularnego przeglądania transakcji. Jeśli korzystam z aplikacji sporadycznie, łatwo zapomnieć, jak przebiega dana płatność albo które konto jest powiązane z zakupem. W takiej sytuacji warto przed większą transakcją poświęcić chwilę na przejrzenie podsumowania zamiast liczyć na pamięć.
Dla kogo to rozsądny wybór
PayPal poleciłbym osobie, która często kupuje w sklepach oferujących tę metodę albo regularnie rozlicza się z ludźmi, którzy już z niej korzystają. Ma sens jako dodatkowa droga płatności, zwłaszcza gdy użytkownik chce ograniczyć podawanie danych karty w kolejnych sklepach i jest gotów sprawdzać każdą transakcję przed potwierdzeniem. Duża liczba użytkowników ułatwia spotkanie z tą metodą w praktyce, ale nie powinna przesądzać o tym, czy jest najlepsza dla konkretnego zakupu.
Nie polecałbym jej komuś, kto oczekuje, że aplikacja sama rozstrzygnie, czy sprzedawca jest godny zaufania, albo nie chce pilnować kilku sposobów płacenia. Nie będzie też oczywistym wyborem, jeśli ważniejsze są dla danej osoby znane procedury bankowe i bezpośrednie płatności kartą. W takich przypadkach rozsądniej pozostać przy rozwiązaniu, które użytkownik umie kontrolować, niż dodawać konto tylko dla samej wygody.
Moja ocena jest ostrożnie pozytywna: PayPal może uprościć konkretne płatności, ale nie zastępuje zdrowego rozsądku ani świadomego wyboru metody. Zainstalowałbym go wtedy, gdy widzę realne zastosowanie — na przykład w ulubionych sklepach lub przy rozliczeniach ze znajomymi — i od początku sprawdzałbym odbiorcę, walutę oraz końcową kwotę. Jeśli te sytuacje zdarzają się rzadko, zwykła karta lub przelew mogą pozostać wygodniejszym wyborem. Najwięcej zyskuje osoba, która korzysta z PayPal celowo, a nie traktuje go jako automatycznie bezpiecznego skrótu.
Zalety i wady
Zalety
- Łatwo wysyłać pieniądze znajomym bez udostępniania im danych karty.
- Powiadomienia pomagają szybko wychwycić podejrzane transakcje.
- Można powiązać konto z kartą lub rachunkiem bankowym.
- Historia płatności ułatwia kontrolowanie wydatków.
- Dostępne są narzędzia do zgłaszania problemów z zakupem.
Wady
- Niektóre przelewy i przewalutowania wiążą się z opłatami.
- Dostępne funkcje i opłaty zależą od kraju oraz rodzaju transakcji.
- Wypłata środków na konto bankowe może potrwać kilka dni.
- Konto może zostać czasowo ograniczone podczas dodatkowej weryfikacji.
- Zwrot pieniędzy zależy od sprzedawcy i zasad ochrony kupujących.
FAQ
Czym jest PayPal i do czego służy aplikacja?
PayPal to usługa płatności internetowych, która pozwala płacić w wielu sklepach, wysyłać pieniądze innym osobom i odbierać przelewy. Aplikacja mobilna umożliwia zarządzanie kontem, przeglądanie historii transakcji oraz sprawdzanie dostępnego salda. Dostępność poszczególnych funkcji może zależeć od kraju, rodzaju konta i ustawień użytkownika, dlatego przed pobraniem warto sprawdzić, czy usługi PayPal są dostępne w Twoim regionie.
Czy korzystanie z PayPal jest bezpłatne?
Samo założenie konta i pobranie aplikacji PayPal jest zazwyczaj bezpłatne, ale nie każda transakcja musi być pozbawiona opłat. Koszty mogą pojawić się między innymi przy przewalutowaniu, niektórych płatnościach międzynarodowych lub wybranych sposobach wysyłania pieniędzy. Opłaty zależą od rodzaju transakcji, kraju i walut, dlatego przed potwierdzeniem płatności sprawdź podsumowanie oraz aktualną tabelę opłat PayPal.
Jakie dane i metody płatności są potrzebne, aby korzystać z PayPal?
Do rozpoczęcia korzystania z PayPal potrzebny jest adres e-mail lub numer telefonu, a także dane wymagane podczas rejestracji i weryfikacji konta. Aby płacić lub wysyłać pieniądze, można dodać obsługiwaną kartę albo rachunek bankowy; dostępne opcje różnią się w zależności od kraju. Przed dodaniem metody płatności upewnij się, że dane są prawidłowe i że masz dostęp do konta bankowego lub karty.
Czy PayPal jest bezpieczny i jak chroni konto?
PayPal oferuje zabezpieczenia konta i transakcji, a przy zakupach spełniających określone warunki może udostępniać ochronę kupujących. Nie oznacza to jednak, że każda płatność lub każda sporna sytuacja jest automatycznie objęta ochroną. Używaj unikalnego hasła, włącz dostępne zabezpieczenia logowania i nie podawaj danych na stronach otwieranych z podejrzanych wiadomości. Zasady ochrony oraz procedurę zgłaszania problemów sprawdź w aktualnych warunkach PayPal.
Czy mogę anulować płatność lub odzyskać pieniądze wysłane przez PayPal?
Możliwość anulowania płatności zależy od jej statusu i rodzaju. Niektóre nieodebrane lub oczekujące transakcje można anulować, natomiast zakończone płatności zwykle wymagają kontaktu ze sprzedawcą albo zgłoszenia sporu w centrum rozstrzygania PayPal. Zwrot pieniędzy nie jest gwarantowany i podlega określonym terminom oraz warunkom. Jeśli zauważysz nieautoryzowaną transakcję, zgłoś ją niezwłocznie przez oficjalną aplikację lub stronę PayPal.