Klarna: Mądrzejsze finanse
4,8FinanseZaktualizowano 21 listopada 2026
Zrzuty ekranu
 Analiza: Mobexer
Kiedy chcę sprawdzić, ile naprawdę wydaję na zakupy internetowe i czy mogę odłożyć coś z powrotem do budżetu, wolę zacząć od jednego miejsca niż od kilku kart otwartych w przeglądarce. Klarna łączy funkcje związane z zakupami i zarządzaniem pieniędzmi, dlatego najlepiej oceniam ją nie jako zwykłą aplikację bankową, ale jako dodatkowe narzędzie do codziennych decyzji zakupowych. Jej sens zależy od tego, czy regularnie kupujesz online i chcesz mieć płatności oraz dostępne oferty pod ręką.
Warto zacząć od własnego sposobu kupowania
Jeśli przed większym zakupem porównujesz kilka sklepów, wracasz do zapisanych produktów i potem próbujesz odtworzyć, gdzie właściwie złożyłeś zamówienie, dodatkowe miejsce do porządkowania tego procesu może być pomocne. Zanim zaczniesz korzystać z Klarny, warto jednak ustalić, czego od niej oczekujesz: wygodniejszego przechodzenia przez zakupy, dostępu do wybranych metod płatności czy po prostu łatwiejszego odnajdywania transakcji. Taki punkt wyjścia pozwala ocenić, czy aplikacja rzeczywiście pasuje do twoich nawyków, zamiast instalować ją tylko dlatego, że oferuje wiele funkcji.
Praktyczny test jest prosty: pomyśl o ostatnich kilku zakupach online. Jeśli przy każdym musiałeś osobno szukać potwierdzenia, przypominać sobie termin płatności albo sprawdzać, czy promocja była warta zachodu, narzędzia zakupowo-finansowe mogą ci się przydać. Jeśli natomiast większość zakupów robisz stacjonarnie i płacisz zawsze w ten sam sposób, korzyść może być znacznie mniejsza. Nie każda osoba potrzebuje kolejnego pośredniego etapu między wyborem produktu a zapłatą.
Od planu zakupowego do kontroli wydatków
Gdy zakupy są rozproszone między sklepami, pocztą i różnymi sposobami płatności, łatwo stracić z oczu ich łączny koszt. W tej części przyglądam się temu, jak przejść od planowania zakupu do późniejszego sprawdzenia jego wpływu na budżet, nie myląc wygody z oszczędnością. Pomaga tu prosty nawyk: decyzję o potrzebie podejmuję przed sprawdzeniem promocji, a zobowiązanie zapisuję zaraz po zakupie.
Dobry początek, jeśli zakupy są rozproszone
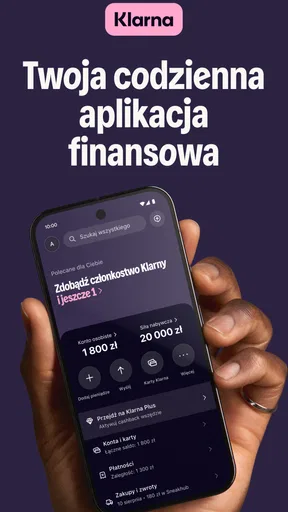
Przed zakupem często porównuję ceny w kilku sklepach, a później trudno mi przypomnieć sobie, gdzie złożyłem zamówienie i jaką metodę płatności wybrałem. Klarna może uporządkować część tego procesu: pozwala zajrzeć do zakupów, sprawdzić dostępne możliwości płatnicze i skorzystać z funkcji związanych z pieniędzmi, takich jak cashback. To praktyczne połączenie, choć nie zastępuje mi pełnego obrazu finansów domowych.
Aplikację rozwija Klarna Bank AB (publ), a jej finansowy charakter widać w tym, że zakup nie jest tu jedynym punktem zainteresowania. W praktyce najwięcej skorzystają osoby, które chcą śledzić internetowe zamówienia i lubią mieć opcje płatności w zasięgu ręki. Jeśli zaś szukasz przede wszystkim prostego konta do codziennych przelewów i opłacania rachunków, tradycyjna aplikacja banku może być wygodniejszym centrum finansowym.
Ustawienia i pierwsze decyzje
Po zainstalowaniu warto poświęcić chwilę na sprawdzenie, jakie funkcje są dostępne na twoim koncie i w jaki sposób aplikacja prowadzi przez zakupy. Nie zakładałbym, że każda opcja będzie jednakowo przydatna przy każdym zamówieniu. Najrozsądniej zacząć od konkretnego celu: na przykład znaleźć produkt, zobaczyć dostępne sposoby zapłaty, a następnie sprawdzić, gdzie w aplikacji wrócić do informacji o zakupie.
Prosto z redakcji

 Smart Launcher 6 ‧ Pulpit
Smart Launcher 6 porządkuje ekran główny, ale nie bez kompromisów
Nowe gesty, widżety i ograniczenia Androida zmieniają rolę ekranu głównego. Smart Launcher 6 odpowiada na te przesunięcia porządkiem, ale nie bez kompromisów.

 AnyDesk Remote Desktop
AnyDesk daje zdalny dostęp do komputera. Wygoda wymaga ostrożności
AnyDesk zamienia telefon w narzędzie do ratowania pracy na odległość. Największa zaleta jest też źródłem napięcia: dostęp do cudzego urządzenia musi być szybki, ale nigdy bezrefleksyjny.

 Astra AI: Nauka do egzaminów
Astra AI do egzaminów: ucz się aktywnie, nie tylko streszczaj
Astra AI potrafi zamienić materiał w regularną naukę, ale największą różnicę robi sposób pracy: dobre źródła, krótkie sesje i aktywne sprawdzanie wiedzy.

 Pinterest
 zamiast aplikacji do domu? Zmiana nawyku, nie sprzętu
Przejście do Pinterest nie polega na przeniesieniu inteligentnego domu, lecz na zmianie sposobu zbierania pomysłów. Sprawdź, co zyskasz, czego nie przeniesiesz i komu ta zmiana się opłaci.

 Opera News: Najnowsze Wieści
Opera News: komu ułatwia czytanie wiadomości
Sprawdzamy czytnik wiadomości w sześciu codziennych sytuacjach: od pierwszego uruchomienia po oszczędzanie danych i wspólne korzystanie. Werdykt zależy od tego, jak czytasz.

 Doctolib - Your health partner
Doctolib ułatwia umówienie wizyty, nie naprawi opieki
Wizyta u lekarza coraz częściej zaczyna się od telefonu. Doctolib porządkuje ten odruch, choć nie rozwiązuje problemów samej opieki zdrowotnej.
Przeczytaj także
Intermarché Polska: aplikacja, która zamienia zakupy w nawyk
Jej siła nie tkwi w efektownych funkcjach, lecz w rytmie cotygodniowych zakupów: promocjach, liście produktów i obietnicy, że następnym razem znów warto zajrzeć.
Telefon zamiast pilota: wygoda, która zmienia domowe nawyki
Telefon przejmuje rolę plastikowego pilota, ale ta zamiana mówi więcej o naszych domowych rytuałach niż o samej wygodzie. Sprawdzam, co zyskujemy, a co oddajemy.
Brain Test 2: Historie — zagadki i niejasne zasady
Zamiast pytać o wiedzę, Brain Test 2 każe podważać oczywiste rozwiązania. Jej największą siłą jest pomysłowość, lecz interfejs nie zawsze równie dobrze prowadzi gracza.
Magic Tiles 3: rytm, który zmusza palce do nadążania
Najważniejsza nie jest tu melodia, lecz chwila, w której słuch przestaje wystarczać, a palce muszą nadążyć za rytmem. To właśnie ten układ napędza kolejne podejścia.
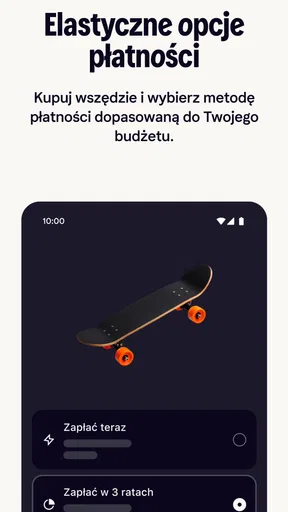
To ważny krok, bo wygoda płatności może skłaniać do szybkiego kliknięcia. Ja traktuję każdą odroczoną lub rozłożoną płatność jako zobowiązanie do uwzględnienia w budżecie, a nie jako obniżkę ceny. Przed potwierdzeniem sprawdzam warunki widoczne przy danej transakcji i upewniam się, że termin oraz kwota pasują do moich planów. To prosta kontrola, która pomaga nie mylić wygody z dodatkowym dochodem.
Przykład z codzienności: zakup potrzebnej rzeczy
Załóżmy, że szukam nowego drobnego sprzętu do domu. Zaczynam od sprawdzenia ofert, porównuję produkt i koszt, a dopiero potem wybieram sposób płatności. Jeśli korzystam z Klarny, mogę przejść przez dostępne w aplikacji elementy zakupowe, zwrócić uwagę na ewentualny cashback i po zakupie wrócić do informacji o zamówieniu. Taka kolejność ma dla mnie większy sens niż wybieranie metody płatności tylko dlatego, że jest najbardziej widoczna.
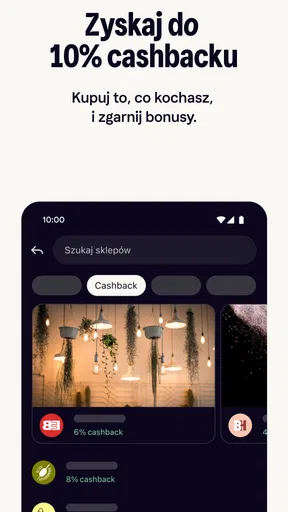
Cashback warto traktować jako dodatkową korzyść, a nie powód, by kupić coś, czego wcześniej nie planowałem. Najpierw porównałbym całkowity koszt i sprawdził, czy oferta rzeczywiście pasuje do zakupu; dopiero potem brałbym pod uwagę zwrot. To jedna z mniej oczywistych pułapek aplikacji zakupowo-finansowych: nagroda może przyciągać uwagę bardziej niż cena, choć oszczędność ma znaczenie tylko wtedy, gdy sam zakup był rozsądny.
Przekazanie między sklepem, płatnością i budżetem
Wygoda takiego rozwiązania polega na ograniczeniu skakania między sklepem, pocztą z potwierdzeniem i aplikacją płatniczą. Jednocześnie proces nie zawsze jest jednolity: to, co można zrobić, zależy od konkretnego sklepu, wybranego sposobu płatności i dostępnych opcji przy danym zakupie. Dlatego przed finalizacją patrzę na szczegóły transakcji, zamiast zakładać, że każda oferta działa tak samo.
Po zakupie przydatne jest rozdzielenie dwóch spraw: śledzenia zamówienia i pilnowania pieniędzy. Informacja o zakupie pomaga przypomnieć sobie, co zamówiłem, ale nie zwalnia mnie z kontroli obciążeń ani terminów. Gdy korzystam z kilku usług płatniczych, zapisuję w swoim budżecie przyszłe zobowiązania od razu, a nie dopiero wtedy, gdy zbliża się płatność. To szczególnie pomocne, jeśli w krótkim czasie robię kilka zakupów i każda transakcja wygląda z osobna na niewielką.
Karta Klarna i cashback w praktyce
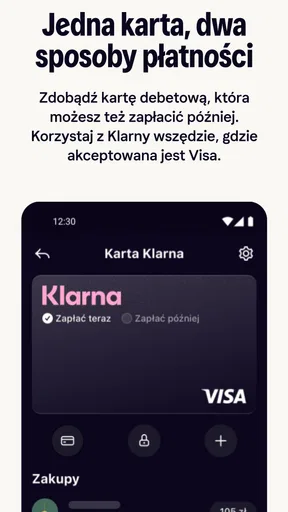
Wśród rozwiązań, na które zwraca uwagę sama aplikacja, jest Karta Klarna. Jej obecność może być interesująca dla osób, które chcą połączyć zakupy z narzędziami płatniczymi w jednym środowisku. Nie traktowałbym jednak samej nazwy karty jako wystarczającego powodu, by zmieniać dotychczasowy sposób płacenia. Przed wyborem sprawdziłbym aktualne zasady korzystania i porównał je ze swoją obecną kartą oraz nawykami.
Podobnie podchodzę do cashbacku: najpierw pytam, czy i tak kupiłbym dany produkt, a dopiero potem oceniam możliwy zwrot. Taki filtr chroni przed impulsywnymi zakupami pod wpływem promocji. Jeśli już planujesz transakcję, dodatkowa korzyść może być miłym elementem procesu; jeśli nie, oferta nie powinna sama tworzyć potrzeby.
Jak aplikacja wypada obok typowych alternatyw
W porównaniu ze zwykłą aplikacją bankową Klarna stawia większy nacisk na zakupy, dostępne metody płatności i związane z nimi oferty. Bankowa aplikacja zwykle będzie naturalniejszym miejscem do sprawdzania salda, przelewów i codziennych rachunków, zwłaszcza jeśli chcesz widzieć finanse szerzej niż tylko przez pryzmat zakupów. Z kolei prosta karta może wystarczyć osobie, która nie chce dodatkowo analizować ofert ani przenosić części procesu do osobnej aplikacji.
Nie traktuję tych rozwiązań jako wzajemnie wykluczających. Dla mnie sensowny podział polega na tym, że aplikacja bankowa pozostaje centrum zwykłych operacji, a Klarna jest ewentualnym uzupełnieniem przy zakupach internetowych. Jeśli zależy ci na szczegółowym budżetowaniu według kategorii, aplikacja skoncentrowana na budżecie może lepiej odpowiadać temu zadaniu. Wybór zależy więc nie od liczby funkcji, lecz od tego, który etap twoich finansów sprawia ci najwięcej kłopotu.
Co otrzymuję po zakończeniu procesu
W najlepszym wypadku kończę z zakupem, którego koszt wcześniej rozważyłem, płatnością, którą rozumiem, i łatwiejszym dostępem do informacji o transakcji. To realna wartość Klarny: mniej tarcia przy zakupach online i kilka finansowych narzędzi skupionych w jednej aplikacji. Nie oznacza to jednak automatycznego uporządkowania całego budżetu. Do tego nadal potrzebuję własnego sposobu śledzenia stałych wydatków, oszczędności i zobowiązań spoza zakupów.
Warto też pamiętać, że aplikacja finansowa jest użyteczna tylko wtedy, gdy regularnie do niej zaglądam. Jeśli po zakupie nie wracam do historii i nie kontroluję terminów, samo zebranie funkcji w jednym miejscu niewiele zmieni. Dla mnie najlepszy workflow to sprawdzić zakup przed potwierdzeniem, zapisać jego wpływ na budżet i później upewnić się, że płatność została rozliczona zgodnie z oczekiwaniem.
Gdzie wygodny przepływ się zatrzymuje
Największym ograniczeniem jest to, że Klarna pozostaje mocno związana z zakupami, a nie z całościowym prowadzeniem finansów. Osoba, która chce mieć wszystkie rachunki, przelewy, oszczędności i codzienne operacje w jednym miejscu, może wciąż potrzebować aplikacji swojego banku. Z kolei jeśli kupujesz online sporadycznie, dodatkowa aplikacja może oznaczać kolejne powiadomienia i ekran do sprawdzania, bez wystarczającej korzyści.
Drugie źródło tarcia to konieczność samodzielnego oceniania ofert. Cashback nie zawsze powinien przesądzać o wyborze sklepu, a wygodna metoda płatności nie zmienia wysokości wydatku. Przed użyciem konkretnej opcji warto przeczytać jej warunki bez pośpiechu. To rozsądniejszy nawyk niż zakładanie, że każda płatność lub promocja będzie równie korzystna w każdej sytuacji.
W codziennym użyciu przydaje się też prosty nawyk kontroli po zakupie: porównuję kwotę widoczną przy transakcji z tym, co zaplanowałem, i zapisuję zobowiązanie w tym samym miejscu, w którym prowadzę budżet. Dzięki temu nie muszę pamiętać, czy dana płatność była odroczona, rozłożona czy pobrana od razu. To nie usuwa całego ryzyka pomyłki, ale ogranicza sytuację, w której kilka małych zakupów zlewa się w jedną niejasną sumę.
Jeśli kupujesz wspólnie z domownikami, warto ustalić, kto kontroluje zamówienie i kto uwzględnia jego koszt w budżecie. Aplikacja może pomóc wrócić do informacji o transakcji, ale nie rozwiąże nieporozumień wynikających z podziału wydatków. Przy wspólnych zakupach lepiej uzgodnić sposób rozliczenia od razu, zamiast zakładać, że sama historia zakupów będzie wystarczającym przypomnieniem.
Przed skorzystaniem z kolejnej oferty sprawdzam też, czy nie kieruję się samą wygodą procesu. Jeżeli produkt jest droższy niż w innym miejscu, oszczędność z cashbacku może nie zrekompensować różnicy. Podobnie możliwość zapłaty później nie oznacza, że zakup łatwiej zmieści się w budżecie. Dla mnie dobrym filtrem jest najpierw podjęcie decyzji, czy potrzebuję rzeczy, potem wybór sklepu, a dopiero na końcu ocena dostępnej metody płatności.
Komu polecam, a komu nie
Klarna może przypaść do gustu osobie, która często robi zakupy internetowe, chce łatwiej wracać do szczegółów transakcji i rozważa cashback lub Kartę Klarna. Aplikacja jest bezpłatna, ma kategorię PEGI 3 i działa na urządzeniach z Androidem od wersji 9. W sklepie jej średnia ocena wynosi 4,8 na podstawie około dwóch milionów ocen, a liczba instalacji przekracza 50 milionów — to świadczy o szerokim zainteresowaniu, ale samo w sobie nie gwarantuje, że jej sposób działania będzie pasował każdemu.
Warto wiedzieć również, że aplikacja ukazała się 11 czerwca 2021 roku, a jej aktualna wersja to 26.39.296. Te informacje mogą pomóc sprawdzić zgodność urządzenia i aktualność instalacji, ale przy decyzji ważniejsze będzie to, czy rzeczywiście skorzystasz z jej zakupowego przepływu. Osoba szukająca wyłącznie narzędzia do ścisłego budżetowania może lepiej czuć się z aplikacją skoncentrowaną na kategoriach wydatków, natomiast ktoś, kto kupuje głównie stacjonarnie, prawdopodobnie nie wykorzysta pełnego potencjału Klarny.
Warto ją rozważyć także wtedy, gdy lubisz najpierw porównać oferty, a dopiero potem zdecydować o płatności, i jesteś gotów samodzielnie kontrolować terminy oraz wydatki. Pominąłbym ją, jeśli dodatkowy wybór metod płatności raczej skłania cię do kupowania ponad plan albo jeśli oczekujesz, że jedna aplikacja zastąpi bank i narzędzie do budżetu. Popularność nie jest argumentem, by zmieniać sprawdzony sposób zarządzania pieniędzmi, gdy obecny działa bez zbędnego wysiłku.
Moja końcowa ocena
Najbardziej przekonuje mnie połączenie zakupów, płatności i dodatkowych możliwości finansowych bez udawania, że jedna aplikacja rozwiąże każdy problem z pieniędzmi. Korzystałbym z niej świadomie: porównywał koszt, sprawdzał warunki płatności i traktował cashback jako dodatek. Jeśli taki sposób zakupów pasuje do twoich nawyków, Klarna może ułatwić przejście od wyszukania produktu do późniejszej kontroli transakcji. Jeśli wolisz prostą kartę i bankową aplikację do wszystkiego, pozostanie przy dotychczasowym zestawie może być rozsądniejsze.
Zalety i wady
Zalety
- Możliwość śledzenia zakupów i dostaw w jednym miejscu.
- Przypomnienia pomagają pamiętać o terminach płatności.
- Wyszukiwarka pozwala sprawdzić oferty wielu sklepów.
- Dostęp do historii zakupów ułatwia kontrolowanie wydatków.
- Aplikacja umożliwia zarządzanie płatnościami bez kontaktu ze sklepem.
Wady
- Płatności odroczone mogą sprzyjać nieplanowanym zakupom.
- Dostępność funkcji zależy od kraju i konkretnego sklepu.
- Niektóre opcje wymagają założenia konta i weryfikacji danych.
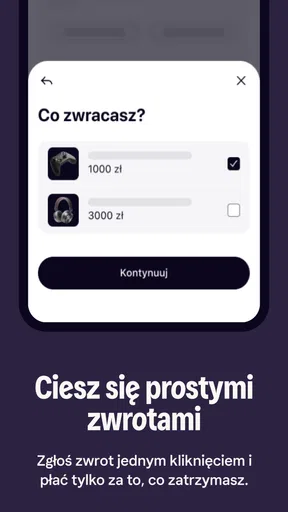
- Zwroty mogą wymagać dodatkowych działań w aplikacji lub sklepie.
- Powiadomienia o ofertach mogą być uciążliwe bez zmiany ustawień.
FAQ
Czym jest Klarna: Mądrzejsze finanse i do czego służy aplikacja?
Klarna to aplikacja finansowa, która pomaga zarządzać zakupami i płatnościami w jednym miejscu. Zależnie od dostępności w danym kraju i warunków konkretnej transakcji może umożliwiać opłacanie zakupów od razu lub później, przeglądanie historii płatności oraz otrzymywanie powiadomień o terminach. Aplikacja oferuje także funkcje związane z zakupami u obsługiwanych sprzedawców. Zakres usług może się zmieniać, dlatego przed skorzystaniem warto sprawdzić aktualne informacje w aplikacji.
Czy korzystanie z Klarny jest bezpłatne?
Pobranie aplikacji i założenie konta mogą być bezpłatne, ale nie oznacza to, że każda usługa lub płatność będzie wolna od kosztów. Opłaty, odsetki albo konsekwencje spóźnienia zależą od wybranej metody płatności, kraju, sprzedawcy i warunków przedstawionych przy transakcji. Przed potwierdzeniem zamówienia sprawdź całkowitą kwotę, harmonogram spłat oraz ewentualne opłaty. Nie zakładaj, że odroczenie płatności jest zawsze darmowe.
Czy Klarna pozwala zapłacić za zakupy później lub podzielić płatność na raty?
W niektórych sklepach Klarna udostępnia opcje odroczonej płatności albo płatności podzielonej na części, jednak dostępność zależy od kraju, sprzedawcy i wyniku oceny danej transakcji. Nie każda osoba ani każde zamówienie musi kwalifikować się do takiej metody. Przed wyborem sprawdź termin każdej płatności, ewentualne koszty i zasady dotyczące spóźnień. Korzystaj z tych opcji odpowiedzialnie i upewnij się, że możesz spłacić należność na czas.
Jakie dane i uprawnienia są potrzebne do korzystania z aplikacji Klarna?
Do rejestracji i korzystania z wybranych usług aplikacja może wymagać danych osobowych, adresu e-mail, numeru telefonu oraz informacji potrzebnych do weryfikacji tożsamości lub oceny możliwości płatniczych. Konkretne wymagania zależą od kraju i funkcji, z której chcesz skorzystać. Klarna może też prosić o dostęp do określonych funkcji urządzenia, lecz warto sprawdzić, dlaczego jest on wymagany, i zapoznać się z polityką prywatności. Podawaj wyłącznie prawdziwe informacje i korzystaj z oficjalnej aplikacji.
Co zrobić, jeśli mam problem z płatnością, zwrotem lub dostępem do konta Klarna?
Najpierw otwórz w aplikacji szczegóły danego zamówienia i sprawdź status płatności, termin oraz dostępne instrukcje. W przypadku zwrotu zwykle trzeba postępować zgodnie z procedurą sklepu, a następnie upewnić się, że informacja o zwrocie została uwzględniona przy rozliczeniu. Jeśli płatność się nie zgadza, zamówienie nie jest widoczne lub nie możesz zalogować się na konto, skorzystaj z oficjalnej pomocy Klarna. Nie ignoruj przypomnień o płatności podczas wyjaśniania sprawy.