Wise
4,7FinanseZaktualizowano 7 października 2026

Zrzuty ekranu
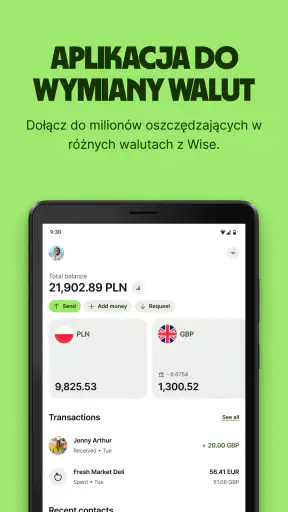
Zalety
- Obsługuje przelewy w wielu walutach
- w tym międzynarodowe.
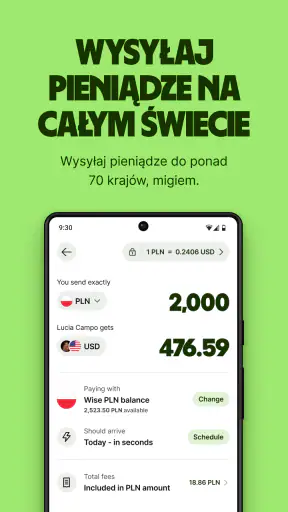
- Przed zatwierdzeniem przelewu pokazuje opłaty i szacowany czas realizacji.
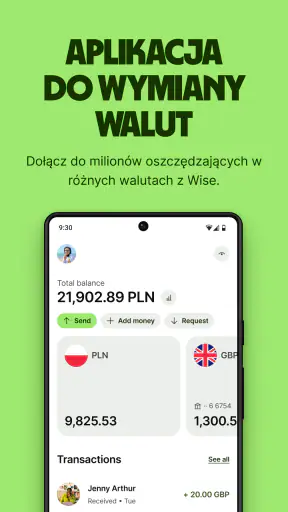
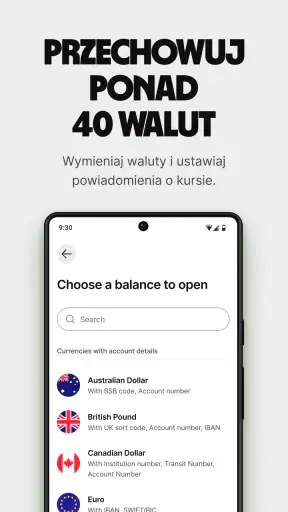
- Umożliwia przechowywanie sald w różnych walutach na jednym koncie.
- Karta Wise może ułatwić płatności podczas podróży za granicą.
- Aplikacja pozwala śledzić status przelewu i otrzymywać powiadomienia.
Wady
- Dostępność funkcji i walut zależy od kraju użytkownika.
- Za przelewy i niektóre operacje pobierane są opłaty.
- Weryfikacja tożsamości może wymagać przesłania dokumentów.
- Nie wszystkie przelewy są realizowane natychmiast.
- Karta Wise nie jest dostępna na każdym rynku.
 Analiza: Mobexer
Przy wspólnych wydatkach łatwo pomylić wygodę z dobrym zarządzaniem: jedna osoba płaci za zakupy, druga oddaje jej pieniądze, a po kilku dniach nikt już nie pamięta, które przelewy dotyczyły rachunków, a które wyjazdu. Wise pomaga uporządkować część takich spraw, zwłaszcza gdy w grę wchodzą różne waluty lub płatności za granicą. Nie zastępuje jednak rodzinnego budżetu ani wspólnego konta z jasno ustalonymi zasadami. W mojej ocenie najlepiej sprawdza się jako osobne narzędzie finansowe dla dorosłych, którzy chcą sprawniej wysyłać i odbierać pieniądze, a nie jako aplikacja do nieformalnego współdzielenia jednego profilu.
Gdy domowe wydatki przekraczają granice
Typowy scenariusz jest prosty: jedna osoba z domowników wyjeżdża, płaci za nocleg lub codzienne zakupy, a druga chce szybko przekazać jej swoją część. W takim układzie przydatne jest konto nastawione na międzynarodowe finanse, zamiast polegania wyłącznie na przelewach krajowych i ręcznym przeliczaniu kwot. Wise, rozwijane przez Wise Payments Ltd., należy właśnie do tej grupy aplikacji. Jego mocną stroną jest myślenie o pieniądzach w więcej niż jednej walucie, a nie samo śledzenie domowych rachunków.
W praktyce warto najpierw ustalić, kto wykonuje daną płatność i jak pozostałe osoby rozliczą się z tą osobą. Aplikacja może ułatwić transfer, ale nie zdecyduje, czy zakup był wspólny, ani nie przypisze go automatycznie do konkretnej kategorii domowego budżetu. Jeśli zależy wam głównie na dzieleniu kosztów obiadu, czynszu i zakupów spożywczych, prosty arkusz albo aplikacja do rozliczania grupy może być czytelniejsza. Wise ma więcej sensu, gdy rozliczenie wiąże się z przelewem, walutą lub pobytem za granicą.
To rozróżnienie oszczędza rozczarowania. Nie traktowałbym Wise jako wspólnego portfela, do którego każdy domownik loguje się tym samym profilem. Znacznie rozsądniej jest, by każda dorosła osoba korzystała z własnego dostępu i sama odpowiadała za swoje operacje. Wspólny cel finansowy można uzgodnić poza aplikacją, a następnie przekazywać sobie odpowiednie kwoty. Taki podział daje przejrzystość: wiadomo, kto zlecił przelew i z czyjego konta wyszły środki.
Wspólny cel, osobne konta
Dobrym przykładem jest planowanie krótkiego wyjazdu. Jedna osoba rezerwuje nocleg, druga opłaca transport, a później trzeba rozliczyć wspólne wydatki bez zgadywania kursu walutowego. Przed wyjazdem można ustalić, które koszty są dzielone po równo, a które pokrywa tylko jedna osoba. Potem Wise może służyć do przekazania uzgodnionej kwoty, podczas gdy lista wydatków pozostaje w notatce lub arkuszu. To może brzmieć mniej automatycznie niż „wszystko w jednym”, ale w rzeczywistości ogranicza ryzyko pomieszania historii osobistych i rodzinnych.
Przy takim workflow polecam zachować potwierdzenia i opisywać przelewy w sposób zrozumiały dla obu stron, o ile dostępne pole opisu na to pozwala. Nie zakładałbym jednak, że sama aplikacja rozpozna, czy transfer dotyczy rachunku za hotel, kieszonkowego czy zwrotu za zakupy. Najważniejsza praktyczna zasada to uzgodnić sens płatności przed wysłaniem pieniędzy, a nie dopiero przy późniejszym przeglądaniu historii.
Ustawienia, granice dostępu i codzienna koordynacja
Przy finansach używanych przez więcej niż jedną osobę pierwsze pytanie brzmi nie „czy to wygodne?”, lecz „kto ma dostęp?”. Wise najlepiej wpisuje się w model indywidualnego konta, z którego korzysta jego właściciel. Nie udostępniałbym domownikom hasła ani odblokowanego telefonu tylko po to, by mogli sprawdzić saldo czy wysłać przelew. Współdzielenie urządzenia nie powinno oznaczać współdzielenia tożsamości finansowej.
Jeżeli tablet lub telefon bywa używany przez kilka osób, warto wylogować się po zakończeniu pracy z aplikacją i stosować blokadę urządzenia, do której dostęp ma tylko właściciel konta. Powiadomienia finansowe mogą też pojawiać się na ekranie widocznym dla innych; dobrze więc sprawdzić ustawienia prywatności telefonu, zamiast zakładać, że aplikacja rozwiąże tę kwestię za użytkownika. To szczególnie rozsądne w domu, gdzie urządzenie przechodzi z rąk do rąk albo dzieci korzystają z niego do innych celów.
Koordynacja nie musi oznaczać wspólnego logowania. Możecie ustalić limit wydatków na wspólny wyjazd, termin zwrotu i sposób potwierdzania płatności, a każda osoba nadal wykonuje operacje na swoim koncie. Warto też przed większym transferem sprawdzić odbiorcę i walutę, bo pośpiech przy wpisywaniu danych jest częstszym problemem niż brak kolejnej funkcji. Przy przelewach między bliskimi najbezpieczniej potwierdzić dane bezpośrednio z odbiorcą, szczególnie gdy korzystacie z nich po raz pierwszy.
Wise nie jest aplikacją do planowania domowych obowiązków ani tablicą, na której wszyscy widzą, kto zapłacił za mleko. W porównaniu z arkuszem budżetowym czy narzędziem do dzielenia rachunków oferuje inne podejście: koncentruje się na obsłudze pieniędzy i transferach, a nie na wspólnym rejestrowaniu każdego zakupu. Dla pary, która regularnie przekazuje sobie środki w różnych walutach, to może być trafniejszy wybór. Dla rodziny, która chce jedynie kontrolować miesięczne wydatki w jednej walucie, dedykowany budżet domowy prawdopodobnie będzie prostszy.
Wiek, zaufanie i odpowiedzialność
PEGI 3 może sugerować, że treści aplikacji są odpowiednie dla szerokiego grona odbiorców, ale ocena wieku nie jest tym samym co zgoda na samodzielne korzystanie z usług finansowych. W przypadku konta i transferów ważniejsze są warunki obowiązujące użytkownika oraz odpowiedzialność za operacje. Nie zachęcałbym dziecka do korzystania z profilu rodzica ani do poznawania aplikacji przez wspólne hasło. Jeśli młoda osoba ma potrzebę zarządzania pieniędzmi, dorosły powinien najpierw sprawdzić, jakie rozwiązanie i zasady są dla niej właściwe.
Rodzic może natomiast pokazać na własnym koncie, jak sprawdza odbiorcę, kwotę i walutę przed zatwierdzeniem przelewu, nie oddając dziecku urządzenia do wykonania transakcji. To dobry moment, by wyjaśnić różnicę między kwotą wysłaną a kwotą, którą druga osoba otrzymuje, oraz dlaczego warto czytać ekran podsumowania. Aplikacja nie zastąpi takiej rozmowy. W gospodarstwie domowym z nastolatkami jasne granice są ważniejsze niż pozorne ułatwienie polegające na trzymaniu wszystkich finansów w jednym profilu.
Na zaufanie wpływa też skala użycia. Wise ma średnią ocenę 4,7, a opinie wystawiło mu około 2,1 miliona użytkowników; liczba instalacji przekracza 50 milionów. To wskazuje, że aplikacja jest szeroko używana, ale popularność nie oznacza, że każdy transfer będzie bezproblemowy ani że nadaje się do każdego rodzaju domowych finansów. Przy ważnej płatności i tak sprawdziłbym szczegóły zlecenia, dane odbiorcy oraz to, czy wybrana metoda odpowiada temu, co chcecie osiągnąć.
Co sprawdzić przed pierwszym przelewem
Przed wysłaniem pieniędzy dobrze przejść przez krótką, konkretną kontrolę: czy odbiorca jest właściwy, czy wybrano poprawną walutę, czy kwota odpowiada ustaleniom i czy obie strony wiedzą, czego dotyczy transfer. Przy rozliczeniu wspólnego zakupu zachowajcie rachunek lub zapis kosztu poza aplikacją. Dzięki temu historia transakcji będzie wskazówką, a nie jedynym źródłem wiedzy o tym, co wydarzyło się w domowym budżecie.
Ten nawyk jest szczególnie użyteczny, gdy pieniądze przechodzą przez kilka osób. Zamiast wysyłać jedną nieopisaną kwotę za „rzeczy z wyjazdu”, rozbijcie rozliczenie na uzgodnione części albo dopiszcie w osobnej notatce, czego dotyczy. Zyskujecie prostsze późniejsze sprawdzenie wydatków, a w razie pomyłki łatwiej ustalić, na którym etapie powstała. Nie jest to funkcja, którą Wise wykonuje za was; to sposób korzystania, który pasuje do aplikacji finansowej bez udawania, że jest ona domowym systemem księgowym.
Jeśli ważne jest szybkie wspólne podejmowanie decyzji, ustalcie też, kto zatwierdza większe wydatki. Wise nie powinien być traktowany jako substytut rodzinnej zgody: dostęp do aplikacji nie mówi, czy zakup mieści się w uzgodnionym planie. W praktyce wystarczy prosty podział, na przykład jedna osoba inicjuje przelew, a druga przed nim potwierdza kwotę w wiadomości. Taki krok bywa mniej efektowny niż rozbudowana automatyzacja, ale jest zrozumiały i nie wymaga przekazywania haseł.
Wrażenia z aplikacji i jej miejsce wśród alternatyw
Wise jest bezpłatne do pobrania, należy do kategorii finansowej i rozwija je Wise Payments Ltd. Aplikacja ukazała się 24 marca 2014 roku; obecna wersja to 9.44.1, a minimalny wymóg systemowy to Android 7.0. Te informacje są przydatne przy sprawdzaniu zgodności starszego telefonu, ale sama wersja nie powinna przesądzać o wyborze. Ważniejsze jest, czy potrzebujecie konta i transferów przydatnych w międzynarodowym obiegu pieniędzy, czy tylko prostego rejestru domowych kosztów.
W porównaniu z tradycyjną aplikacją bankową Wise ma sens, gdy codzienne sprawy obejmują różne waluty albo przelewy do osób za granicą. Bankowa aplikacja może być wygodniejsza, gdy większość życia finansowego odbywa się lokalnie i chcecie mieć wszystko związane z głównym rachunkiem w jednym miejscu. Z kolei aplikacje do dzielenia rachunków zwykle lepiej odpowiadają na pytanie „kto komu ile jest winien?”, ale niekoniecznie zastępują narzędzie do faktycznego przesłania pieniędzy. Wybór zależy więc od zadania, nie od samej liczby dostępnych opcji.
W codziennym użyciu doceniam przede wszystkim to, że można potraktować aplikację jako osobne miejsce do operacji finansowych związanych z zagranicą, bez mieszania ich z listą zakupów czy domowym planem miesiąca. Jednocześnie trzeba zaakceptować dodatkowy krok organizacyjny: wydatki grupowe należy uzgadniać i zapisywać samodzielnie. Osobie szukającej automatycznego podziału rachunków może to przeszkadzać. Kto natomiast chce samodzielnie kontrolować transfery, prawdopodobnie uzna ten rozdział za rozsądny.
Komu poleciłbym Wise w domu
Wise poleciłbym dorosłym domownikom, którzy osobno zarządzają swoimi pieniędzmi, ale regularnie rozliczają wspólne sprawy międzynarodowe — na przykład podróże, zakupy za granicą lub przekazywanie środków bliskim. Najwięcej zyskają osoby gotowe sprawdzać szczegóły transferu i prowadzić osobny zapis wspólnych kosztów. Sam fakt, że kilka osób mieszka pod jednym dachem, nie jest powodem, by tworzyć jeden wspólny dostęp.
Nie wybrałbym tej aplikacji jako głównego narzędzia dla rodziny, która potrzebuje wyłącznie wspólnej listy wydatków, kontroli rachunków i automatycznego rozliczania drobnych zakupów. W takim przypadku lepszy może być budżet domowy, arkusz albo aplikacja zaprojektowana specjalnie do dzielenia kosztów. Również osoba, która nie wykonuje płatności w obcych walutach i woli trzymać wszystkie operacje w swoim banku, może nie odczuć wystarczającej korzyści, by dodawać kolejną aplikację.
Moja końcowa ocena jest pozytywna, ale zależna od potrzeb: Wise warto rozważyć jako indywidualne narzędzie do finansów i transferów, które może ułatwić domowe rozliczenia wtedy, gdy w grę wchodzi międzynarodowy kontekst. Nie zrobi za was zasad współdzielenia kosztów, nie powinno też stać się kontem używanym przez całą rodzinę. Jeśli zachowacie osobne dostępy, potwierdzicie szczegóły przed przelewem i będziecie prowadzić własny zapis wspólnych wydatków, aplikacja może dobrze uzupełnić domowy sposób zarządzania pieniędzmi. Jeśli oczekujecie przede wszystkim wspólnego budżetu, lepiej zacząć od narzędzia stworzonego właśnie do tego celu.
FAQ
Czym jest Wise i do czego służy ta aplikacja?
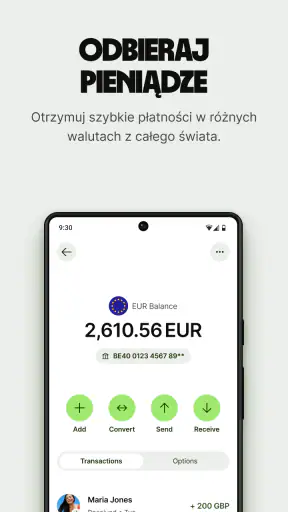
Wise to aplikacja finansowa do wysyłania pieniędzy za granicę, odbierania przelewów i zarządzania wielowalutowym kontem. Umożliwia przechowywanie środków w różnych walutach oraz, w zależności od kraju i dostępności, płacenie kartą Wise. Aplikacja może być przydatna podczas podróży, pracy z klientami z innych państw lub zakupów w zagranicznych sklepach. Dostępne funkcje i warunki zależą od miejsca zamieszkania oraz rodzaju konta.
Czy korzystanie z Wise jest bezpłatne?
Założenie konta osobistego w Wise zwykle nie wiąże się z miesięczną opłatą, ale nie oznacza to, że każda usługa jest darmowa. Wise nalicza opłaty za niektóre przelewy i przewalutowania, a ich wysokość zależy między innymi od waluty, kwoty oraz sposobu płatności. Mogą też obowiązywać koszty związane z kartą lub wypłatą gotówki. Przed zatwierdzeniem transakcji aplikacja pokazuje dostępne opłaty, dlatego warto sprawdzić podsumowanie przelewu.
Jak bezpieczna jest aplikacja Wise?
Wise stosuje zabezpieczenia takie jak weryfikacja tożsamości, szyfrowanie danych i możliwość potwierdzania dostępu do konta. W aplikacji można również sprawdzać aktywność i zarządzać kartą, na przykład ją zamrozić, jeśli zaginie. Żadne zabezpieczenia nie zastąpią jednak ostrożności użytkownika: warto korzystać z silnego, unikalnego hasła, włączyć dostępne metody dodatkowego uwierzytelniania i nie udostępniać kodów logowania. Zakres zabezpieczeń i ochrony środków zależy od kraju oraz lokalnych regulacji.
Jak długo trwa przelew wysłany przez Wise?
Czas realizacji przelewu zależy od waluty, kraju odbiorcy, metody płatności i działania banków po obu stronach. Niektóre transfery docierają szybko, a inne mogą potrwać dłużej, zwłaszcza gdy wymagają dodatkowej weryfikacji lub wypadają w weekend albo święto. Przed wysłaniem pieniędzy Wise zwykle podaje szacowany czas dostarczenia, a status można śledzić w aplikacji. Podany termin jest prognozą, więc przy pilnej płatności najlepiej uwzględnić możliwe opóźnienia.
Czy mogę używać Wise bez fizycznej karty i jakie są wymagania?
Tak, podstawowe funkcje konta, takie jak przelewy czy zarządzanie saldami walutowymi, mogą być dostępne bez zamawiania fizycznej karty. Dostępność karty wirtualnej i fizycznej zależy od kraju, rodzaju konta oraz aktualnej oferty Wise. Podczas rejestracji trzeba podać wymagane dane i zwykle przejść weryfikację tożsamości; może być konieczne przesłanie dokumentu. Przed pobraniem aplikacji lub zamówieniem karty sprawdź aktualne wymagania, opłaty i dostępność usług w swoim kraju.