PaysafeCard - zapłać gotówką
4,3FinanseZaktualizowano 7 października 2026

Zrzuty ekranu
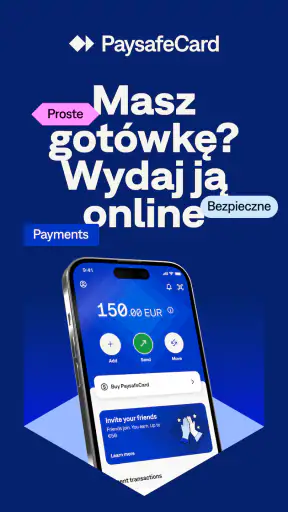
Zalety
- Szybki dostęp do salda i historii transakcji.
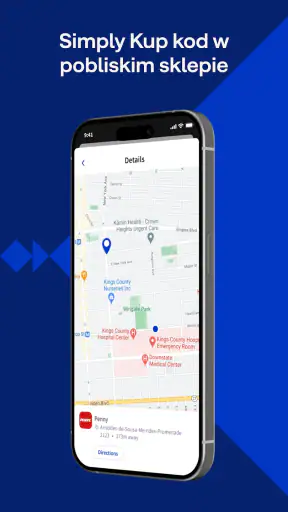
- Wyszukiwanie punktów sprzedaży ułatwia zakup kodu na miejscu.
- Możliwość zarządzania kontem paysafecard w jednym miejscu.
- Dodatkowe zabezpieczenie konta pomaga chronić dostęp do środków.
- Przejrzysty interfejs ułatwia obsługę podstawowych funkcji.
Wady
- Do korzystania z części funkcji potrzebne jest konto.
- Dostępność punktów sprzedaży zależy od lokalizacji.
- Nie wszyscy sprzedawcy internetowi akceptują paysafecard.
- Niektóre transakcje lub usługi mogą wiązać się z opłatami.
- Aplikacja jest mniej przydatna osobom
- które nie płacą kodami paysafecard.
 Analiza: Mobexer
Przy płatnościach internetowych czasem wolę nie wpisywać danych karty, a czasem po prostu nie mam jej pod ręką. W takich sytuacjach PaysafeCard może być wygodnym pośrednikiem między gotówką a zakupem online. To aplikacja finansowa od paysafecard.com Wertkarten GmbH, przeznaczona dla osób, które korzystają z PaysafeCard i chcą obsługiwać ten sposób płacenia na telefonie. Moje ogólne wrażenie jest takie: najlepiej sprawdza się jako narzędzie do konkretnego zadania, a nie jako pełnoprawna aplikacja bankowa do codziennego zarządzania pieniędzmi.
Najpierw sprawdzam, czy pasuje do mojego sposobu kupowania
Zanim zacznę korzystać z takiej metody, przyglądam się nie tyle samej aplikacji, ile własnym zakupom. Jeśli regularnie płacę w serwisach, które oferują PaysafeCard, narzędzie może wejść w mój zwykły rytm bez większej zmiany przyzwyczajeń. Jeśli wybieram głównie sklepy, w których płacę kartą lub portfelem mobilnym, dodatkowa metoda może okazać się rzadko używana. To ważne rozróżnienie: użyteczność zależy tu mocno od tego, gdzie kupuję, a nie tylko od tego, jak często robię zakupy w internecie.
Przed instalacją pomyślałbym też o tym, jakiej roli oczekuję od aplikacji finansowej. Jeżeli chcę jednego miejsca do zarządzania codziennymi płatnościami, rachunkami i przelewami, sama PaysafeCard nie zastąpi mi aplikacji bankowej. Jeżeli natomiast szukam osobnego sposobu na konkretne płatności online, jej węższy zakres może być właśnie zaletą. W moim odczuciu najlepiej podjąć decyzję na podstawie dwóch prostych pytań: czy spotykam tę metodę w sklepach, z których korzystam, oraz czy chcę oddzielić część zakupów od płatności kartą.
Wygoda zaczyna się od prostego zastosowania
Największą zaletą PaysafeCard jest to, że odpowiada na dość specyficzną potrzebę: pozwala płacić online bez używania karty kredytowej. To może mieć znaczenie przy zakupie cyfrowym, gdy wolę oddzielić taki wydatek od głównego rachunku albo nie chcę za każdym razem sięgać po dane karty. W porównaniu ze zwykłą płatnością kartą rozwiązanie jest mniej uniwersalne, ale dla osoby, która już korzysta z PaysafeCard, może być bardziej naturalne.
Nie traktowałbym jej jednak jako zamiennika każdej metody płatności. Karta płatnicza lub portfel mobilny będą zwykle wygodniejsze, jeśli zależy mi na obsłudze wielu rodzajów zakupów i szybkim płaceniu w różnych miejscach. PaysafeCard ma sens wtedy, gdy sklep akceptuje tę metodę, a ja świadomie wybieram ją zamiast podawania danych karty. Przed rozpoczęciem płatności warto więc sprawdzić, czy wybrany serwis rzeczywiście ją obsługuje.
Szybkość: mniej wpisywania, ale zależność od sklepu
W codziennym użyciu spodziewałbym się największej oszczędności czasu wtedy, gdy znam już tę metodę i wiem, czego szukać przy finalizacji zakupu. Nie muszę wtedy przechodzić przez wybór innej karty ani szukać jej danych. Pierwsze użycie może być mniej płynne: trzeba zorientować się, jak PaysafeCard jest dostępna w danym sklepie i jak przebiega jego własny proces płatności. Szybkość zależy zatem nie tylko od aplikacji, lecz także od miejsca, w którym kupuję.
Praktyczna wskazówka: jeśli planuję zakup na czas, nie zostawiałbym sprawdzenia metody płatności na ostatnią chwilę. Najpierw upewniłbym się, że serwis ją akceptuje, a dopiero potem przechodził do koszyka. To drobny krok, ale pomaga uniknąć sytuacji, w której mam już wybrany produkt, a przy płatności muszę wracać i szukać alternatywy. Najlepiej działa tu znajomość całej ścieżki płatności, nie samo szybkie otwarcie aplikacji.
Przy intensywniejszym korzystaniu liczy się planowanie
Przy pojedynczym zakupie taki sposób płacenia jest łatwy do zrozumienia. Więcej uwagi potrzeba, gdy chcę opłacić kilka rzeczy w krótkim czasie albo wracam do różnych sklepów, które inaczej prezentują dostępne metody. Wtedy warto od początku pilnować, którą metodę wybieram i czy każdy zakup faktycznie jej wymaga. Aplikacja nie powinna być traktowana jak uniwersalny portfel, który automatycznie uprości wszystkie płatności internetowe.
Wyobraźmy sobie wieczór, gdy chcę kupić grę cyfrową, a zaraz potem doładować konto w innym serwisie. Jeśli oba sklepy obsługują PaysafeCard, mogę pozostać przy znanym sposobie płacenia i nie przełączać się na kartę. Jeśli drugi sklep jej nie obsługuje, trzeba zmienić plan. To właśnie taki szczegół odróżnia wygodne użycie od irytującego: przed serią zakupów sprawdzam akceptowane metody osobno dla każdego serwisu, zamiast zakładać, że skoro jedna płatność zadziałała, kolejna też będzie dostępna.
Przy kilku zakupach robię jeszcze jedną rzecz: rozdzielam je w myślach i sprawdzam wynik każdej transakcji, zanim przejdę do następnej. Dzięki temu łatwiej zauważyć, na którym etapie pojawił się problem. To nie jest dodatkowa funkcja aplikacji, tylko rozsądny sposób pracy z płatnościami. Gdy wszystkie zakupy uruchomię jeden po drugim, a potem nie będę pewien, który sklep potwierdził zamówienie, trudniej będzie mi ocenić, czy należy coś ponowić.
Nie obiecywałbym sobie również, że samo posiadanie aplikacji przyspieszy każdy etap transakcji. Sklep może mieć własne potwierdzenia i osobny przebieg płatności. Przy zakupach, które wymagają natychmiastowego zamknięcia procesu, dobrze mieć pod ręką inną metodę, jeśli dana witryna nie przyjmuje PaysafeCard albo płatność nie przebiega tak, jak oczekuję.
Niezawodność to także przygotowanie na przerwaną transakcję
W aplikacji finansowej stabilność oceniam przede wszystkim przez to, czy mogę spokojnie dokończyć zaplanowaną czynność i czy wiem, co zrobić, gdy proces zostanie przerwany. W przypadku płatności nie warto pochopnie rozpoczynać jej ponownie, jeśli strona sklepu przestaje odpowiadać albo ekran nie pokazuje jasnego rezultatu. Najpierw sprawdziłbym, czy zamówienie zostało przyjęte, a dopiero potem ponawiał próbę. To rozsądna ostrożność przy każdej płatności online, nie specjalny trik tej aplikacji.
Przydatnym nawykiem jest też zachowanie informacji o zakupie w sklepie, na przykład potwierdzenia zamówienia, jeśli się pojawi. Dzięki temu łatwiej ustalić, czy problem dotyczył samej płatności, czy już strony sprzedawcy. Nie zakładałbym, że każda niejasna sytuacja oznacza błąd aplikacji; płatność łączy kilka etapów, a kłopot może wystąpić po stronie sklepu albo połączenia. Gdy nie mam pewności, nie wykonuję od razu kolejnej próby, by uniknąć przypadkowego powtórzenia zakupu.
Jeśli transakcja zostanie przerwana, najpierw wróciłbym do strony sklepu i sprawdził, czy zamówienie ma widoczny status, zamiast od razu zamykać wszystkie ekrany i zaczynać od początku. Warto też zapamiętać, na którym etapie przerwało się działanie: przed wyborem metody, podczas przejścia do płatności czy po powrocie do sklepu. Taka prosta obserwacja pomaga odróżnić problem z połączeniem od sytuacji, w której sprzedawca nie zakończył procesu. Nie daje gwarancji rozwiązania, ale ogranicza pochopne powtarzanie czynności.
Użytkownicy często pytają, czy można polegać na PaysafeCard przy każdej płatności internetowej. Moja odpowiedź brzmi: tylko tam, gdzie sprzedawca oferuje tę metodę, i pod warunkiem że cały proces jest dla mnie czytelny. To narzędzie do wybranych transakcji, nie gwarancja, że każda witryna przyjmie tę samą formę płatności. Jeżeli kupuję coś ważnego, dobrze mieć alternatywę i nie planować całego zakupu na założeniu, że metoda zadziała wszędzie.
Wymagania urządzenia i rozsądne oczekiwania
Aplikacja ma ocenę PEGI 3 i jest bezpłatna. Jej obecna wersja to 26.17.0, a minimalnym wymaganiem systemowym jest wersja 9. To istotne przed instalacją: na starszym urządzeniu zgodność systemu może być przeszkodą, nawet jeśli sam telefon nadal dobrze spełnia inne zadania. Warto sprawdzić wersję systemu, zanim zacznę przenosić na aplikację swój sposób płacenia.
Nie oczekiwałbym, że takie narzędzie będzie obciążać telefon jak rozbudowana gra albo aplikacja do edycji wideo; jego główne zadanie dotyczy płatności. Nie podawałbym jednak dokładnych obietnic dotyczących szybkości, zużycia baterii czy miejsca, bo w praktyce zależą one również od urządzenia, połączenia i aktualnego stanu systemu. Jeśli aplikacja działa wolno, pierwszym rozsądnym krokiem jest sprawdzenie połączenia i ponowne otwarcie jej, a nie od razu zakładanie, że problem wynika z samej usługi.
Przy urządzeniu, które ma mało wolnego miejsca albo działa ociężale, nie zakładałbym z góry, że aplikacja płatnicza rozwiąże problem sprawności telefonu. Najpierw sprawdziłbym, czy kłopot dotyczy tylko połączenia z usługą, czy również innych aplikacji i stron. To pozwala nie mieszać dwóch różnych spraw: działania samego telefonu oraz procesu płatności. W razie wolnego połączenia najlepiej nie rozpoczynać kilku prób naraz, tylko poczekać na czytelny wynik tej rozpoczętej.
Jeżeli telefon jest współdzielony, dobrze pomyśleć także o codziennym dostępie do urządzenia. Aplikacja płatnicza nie powinna być traktowana jak publiczny ekran do swobodnego przekazywania innym osobom, zwłaszcza gdy po jej użyciu pozostaję zalogowany lub widzę informacje związane z płatnością. Przed oddaniem telefonu komuś do ręki zamknąłbym aplikację i upewnił się, że urządzenie jest zabezpieczone w zwykły, stosowany przeze mnie sposób.
W praktyce przy płatności wolę korzystać z własnego, znanego urządzenia i stabilnego połączenia, zamiast rozpoczynać ją na przypadkowym telefonie lub w pośpiechu. Jeśli muszę zmienić urządzenie, najpierw upewniam się, że mam dostęp do potrzebnych elementów procesu i nie zostawiam otwartej sesji na sprzęcie, który zaraz oddam. To nie jest szczególny wymóg PaysafeCard, lecz rozsądna granica przy obsłudze każdej aplikacji finansowej.
Co mówią popularność i oceny, a czego nie rozstrzygają
PaysafeCard ma średnią ocenę 4,3 na podstawie około 199 tysięcy ocen, a liczba opinii użytkowników wynosi około 15 tysięcy. Aplikację pobrano ponad 10 milionów razy. To pokazuje, że nie jest niszowym eksperymentem, ale popularność sama w sobie nie mówi, czy będzie najlepsza dla konkretnego sklepu, telefonu i przyzwyczajeń płatniczych. Dla mnie ważniejsze jest dopasowanie: czy często robię zakupy w miejscach, które ją akceptują, i czy wolę ten sposób od płatności kartą.
W porównaniu z bankową aplikacją PaysafeCard ma węższy cel. Nie wybierałbym jej zamiast aplikacji banku, jeśli potrzebuję przeglądać rachunki, wykonywać przelewy i obsługiwać różne codzienne sprawy finansowe. Z kolei wobec gotówki może być wygodniejsza przy zakupach online, bo gotówka sama w sobie nie jest metodą płatności w internetowym koszyku. Właśnie w tym konkretnym połączeniu — płatność cyfrowa bez podawania danych karty — widzę jej najbardziej czytelną rolę.
Warto też odróżnić tę metodę od zwykłego portfela mobilnego. Portfel powiązany z kartą bywa praktyczny, gdy chcę szybko używać tej samej formy płatności w wielu miejscach. PaysafeCard jest bardziej celowym wyborem: sprawdza się tam, gdzie jest akceptowana i gdzie odpowiada mi oddzielenie zakupu od karty. Nie oceniałbym więc tych opcji jako bezpośrednich zamienników w każdej sytuacji. Wybór zależy od tego, czy ważniejsza jest dla mnie szeroka akceptacja, czy konkretny sposób płacenia za wybrane zakupy.
Jak wykorzystać ją przy konkretnym zakupie
Przykładowy dzień może wyglądać tak: w przerwie przypominam sobie o cyfrowym zakupie, ale nie mam przy sobie portfela i nie chcę szukać danych karty. Zanim otworzę koszyk, sprawdzam, czy sklep pokazuje PaysafeCard wśród metod płatności. Jeśli tak, mogę kontynuować znanym sposobem; jeśli nie, od razu wybieram inną opcję, zamiast tracić czas na przechodzenie całej ścieżki. To mała zmiana kolejności działań, która w praktyce daje więcej wygody niż samo liczenie na szybkie uruchomienie aplikacji.
Przy zakupach w kilku serwisach nie próbowałbym ujednolicać wszystkiego na siłę. Zapisuję sobie w głowie, który sklep przyjął tę metodę, a który wymagał innej, i następnym razem zaczynam od tego doświadczenia. Dzięki temu nie zakładam, że dostępność w jednym miejscu oznacza dostępność w drugim. Taki osobisty podział na sklepy, w których PaysafeCard jest naturalnym wyborem, i te, gdzie lepiej użyć karty, jest prostszy niż każdorazowe traktowanie wszystkich płatności jako identycznych.
To rozwiązanie może być szczególnie wygodne dla osób, które chcą mieć odrębny sposób płacenia za cyfrowe zakupy i nie potrzebują, by jedna aplikacja obsługiwała całą ich finansową codzienność. Mniej pasuje komuś, kto dokonuje zakupów w bardzo różnych serwisach i nie chce za każdym razem sprawdzać, jakie metody są dostępne. W takim przypadku szeroko akceptowana karta lub portfel mobilny prawdopodobnie ograniczy liczbę decyzji i będzie szybszym wyborem.
Dla kogo to dobry wybór, a kto lepiej skorzysta z czegoś innego
Poleciłbym tę aplikację osobie, która już zna PaysafeCard, regularnie trafia na sklepy przyjmujące tę metodę i chce mieć pod ręką wygodny sposób na płatności internetowe. Może przydać się również komuś, kto woli rozdzielać wybrane zakupy od zwykłych płatności kartą. Przed instalacją warto jednak zacząć od własnych nawyków: jeśli sklepy, z których korzystam, nie oferują tej opcji, aplikacja prawdopodobnie nie zmieni wiele w moim codziennym życiu.
Rozważyłbym inną metodę, jeśli zależy mi przede wszystkim na szerokiej akceptacji albo chcę mieć wszystkie płatności w jednym, wielofunkcyjnym portfelu. Karta lub portfel mobilny mogą wtedy wymagać mniej zastanawiania się nad zgodnością poszczególnych sklepów. PaysafeCard wypada lepiej, kiedy jej ograniczony zakres jest zaletą — wybieram ją do określonego rodzaju zakupów — a nie wtedy, gdy oczekuję, że zastąpi wszystkie pozostałe metody.
Nie jest to też najlepszy wybór dla kogoś, kto chce po prostu zarządzać domowym budżetem w jednej aplikacji. Wtedy ważniejsze będą funkcje związane z rachunkiem bankowym i bieżącymi finansami, a PaysafeCard może pozostać jedynie dodatkowym narzędziem. Podobnie osoba, która niemal zawsze płaci w sklepach nieobsługujących tej metody, raczej nie odczuje istotnej korzyści z instalacji. W obu przypadkach rozsądniej trzymać się rozwiązania, którego faktycznie używam, niż dodawać aplikację tylko dlatego, że jej przeznaczenie brzmi interesująco.
Po stronie wygody największym tarciem pozostaje konieczność dopasowania metody do konkretnego sklepu. Trzeba też zachować ostrożność przy niejasnym wyniku transakcji i nie ponawiać jej w ciemno. Te ograniczenia nie przekreślają aplikacji, ale wyznaczają sposób, w jaki warto z niej korzystać: planować zakup, sprawdzać akceptowane formy płatności i spokojnie weryfikować rezultat przed kolejną próbą.
Moja ocena po uwzględnieniu codziennego użycia
PaysafeCard oceniam jako przydatne, wyspecjalizowane narzędzie, a nie rozwiązanie dla każdego. Nie spodziewałbym się, że samo otwieranie aplikacji będzie najważniejszą częścią doświadczenia: liczą się też sklep, dostępna metoda płatności i jasne zakończenie transakcji. Jeśli te elementy do siebie pasują, aplikacja może uprościć wybrane zakupy. Jeśli nie, karta albo portfel mobilny będą po prostu praktyczniejsze.
Pod względem szybkości nastawiałbym się na sprawniejsze przejście przez znaną ścieżkę, nie na natychmiastowe załatwienie każdej płatności. Stabilność całego procesu zależy także od połączenia i sklepu, dlatego przed powtórzeniem przerwanej transakcji sprawdziłbym jej wynik. Od strony urządzenia najpierw zwróciłbym uwagę na zgodność systemu i ogólny stan telefonu, a nie oczekiwałbym konkretnych obietnic dotyczących zużycia zasobów. Mój werdykt jest więc prosty: jako narzędzie do dobrze dobranych zakupów PaysafeCard ma jasny sens, ale nie zastępuje uniwersalnej metody płatniczej.
Najkrócej mówiąc, warto ją rozważyć wtedy, gdy PaysafeCard pojawia się w moich internetowych zakupach na tyle często, by mieć dedykowane narzędzie na telefonie. Nie instalowałbym jej tylko dlatego, że jest bezpłatna lub popularna — najpierw sprawdziłbym, czy odpowiada sklepom, w których faktycznie kupuję. Przy takim podejściu jej zalety są konkretne, a ograniczenia łatwe do uwzględnienia.
FAQ
Czym jest PaysafeCard i jak działa płatność?
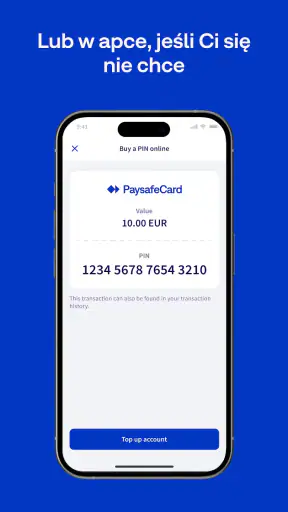
PaysafeCard to przedpłacona metoda płatności online. Kupujesz voucher w punkcie sprzedaży lub przez dostępny kanał, a następnie wpisujesz jego kod podczas płatności na stronie, która obsługuje tę metodę. Nie musisz podawać sprzedawcy danych karty płatniczej. Aplikacja PaysafeCard może pomóc w obsłudze konta i płatności, ale dostępne funkcje zależą od kraju oraz aktualnej wersji aplikacji.
Czy korzystanie z PaysafeCard wymaga założenia konta?
To zależy od sposobu płatności i usług dostępnych w Twoim kraju. W niektórych przypadkach można zapłacić samym kodem vouchera, natomiast konto PaysafeCard może być potrzebne do korzystania z dodatkowych funkcji, takich jak zarządzanie saldem czy historia transakcji. Przed rejestracją sprawdź aktualne warunki, wymagania dotyczące weryfikacji oraz ograniczenia wiekowe. Nie udostępniaj nikomu danych logowania ani kodu PIN.
Gdzie mogę zapłacić PaysafeCard i czy działa w każdej aplikacji?
PaysafeCard nie jest akceptowana we wszystkich sklepach internetowych ani aplikacjach. Można z niej skorzystać wyłącznie u sprzedawców, którzy oferują tę metodę płatności, a dostępność może różnić się zależnie od kraju, waluty i rodzaju usługi. Przed zakupem vouchera sprawdź, czy konkretny sklep obsługuje PaysafeCard oraz czy jego wymagania dotyczące płatności pasują do Twojego konta lub kodu.
Czy PaysafeCard jest bezpieczna i na co uważać?
Płatność kodem może ograniczyć konieczność przekazywania sprzedawcy danych karty, ale kod należy traktować jak gotówkę. Osoba, która go pozna, może wykorzystać dostępne środki. Wpisuj PIN tylko na oficjalnej stronie płatności, sprawdzaj adres witryny i nie przesyłaj kodu w wiadomościach ani przez telefon. Uważaj na prośby o opłacenie grzywny, nagrody lub rzekomej pomocy technicznej za pomocą vouchera.
Czy PaysafeCard wiąże się z opłatami, limitami lub zwrotem pieniędzy?
Mogą obowiązywać limity transakcji, zasady dotyczące niewykorzystanego salda oraz opłaty zależne od produktu, kraju i czasu przechowywania środków. Warunki mogą się zmieniać, dlatego przed zakupem sprawdź oficjalny cennik i regulamin PaysafeCard, a także zasady zwrotów u sprzedawcy. Pamiętaj, że zakup vouchera nie zawsze można anulować, a zwrot za opłaconą usługę zwykle rozpatruje sklep, w którym dokonano zakupu.