IKO – PKO Bank Polski
4,7FinanseZaktualizowano 7 października 2026
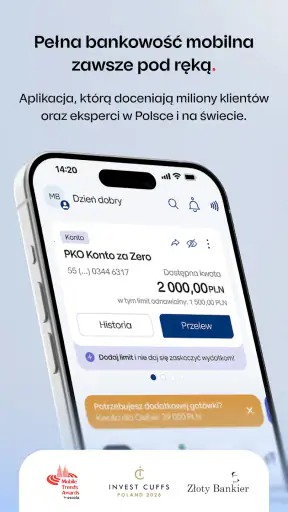
Zrzuty ekranu
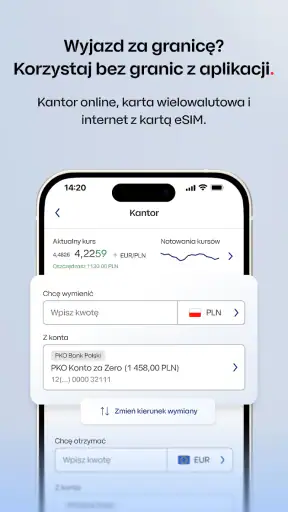
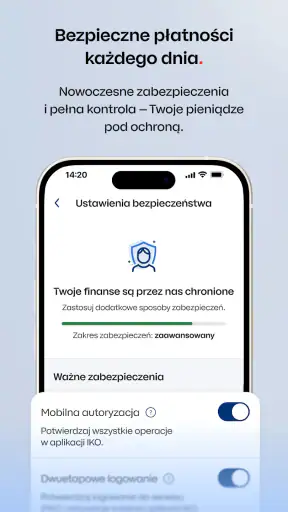
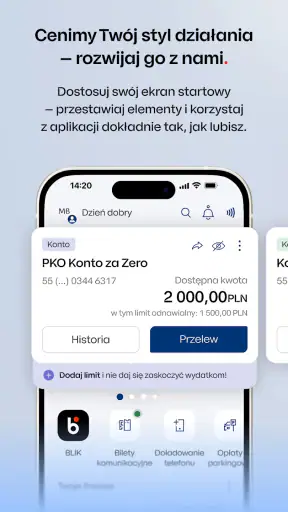
Zalety
- Logowanie można zabezpieczyć biometrią
- jeśli obsługuje ją urządzenie.
- Aplikacja pozwala szybko sprawdzić saldo i historię operacji.
- Można zastrzec kartę bez konieczności kontaktu z infolinią.
- Powiadomienia pomagają na bieżąco kontrolować transakcje.
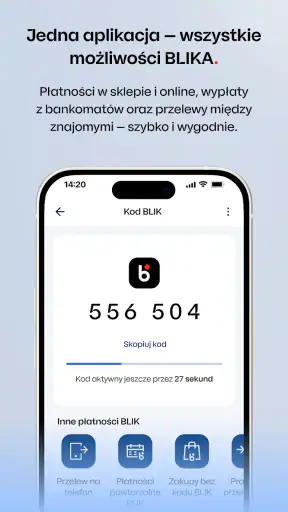
- W aplikacji dostępne są płatności BLIK i mobilne przelewy.
Wady
- Pełna funkcjonalność wymaga konta w PKO Banku Polskim.
- Niektóre operacje wymagają dodatkowego potwierdzenia lub autoryzacji.
- Awaria lub przerwa techniczna może utrudnić dostęp do bankowości.
- Korzystanie z aplikacji wymaga dostępu do internetu.
- Liczba dostępnych funkcji może zależeć od rodzaju konta i umowy.
 Analiza: Mobexer
Wybierając aplikację bankową, łatwo skupić się na liczbie funkcji, a przeoczyć ważniejsze pytanie: czy wygodnie załatwię w niej swoje zwykłe sprawy? W przypadku IKO warto zacząć od własnego sposobu płacenia i tego, czy korzystasz z PKO Banku Polskiego albo rozważasz konto w tym banku. Dla mnie największy sens ma połączenie codziennego dostępu do finansów z płatnościami BLIK — bez oczekiwania, że telefon zastąpi każdą bankową procedurę.
Jak IKO wypada na tle innych sposobów płacenia
W porównaniu z samodzielnym portfelem cyfrowym IKO ma inną rolę: nie jest neutralnym narzędziem do łączenia usług różnych banków, lecz aplikacją bankową powiązaną z PKO Bankiem Polskim. To korzystne, gdy właśnie tam masz konto i chcesz ograniczyć liczbę aplikacji potrzebnych do codziennych operacji. Jeśli natomiast używasz kilku banków i najważniejsze jest dla ciebie oglądanie różnych rachunków w jednym miejscu, rozwiązanie niezależne od konkretnej instytucji może lepiej pasować do twojego układu.
Warto też rozdzielić płatność telefonem od zarządzania pieniędzmi. Portfel cyfrowy może być wygodny przy samym zakupie, ale niekoniecznie daje ten sam bezpośredni kontekst bankowy co aplikacja banku. IKO jest sensowne, gdy chcesz sprawdzić konto i skorzystać z BLIKA w ramach jednego narzędzia. Nie ma jednak powodu, by porzucać kartę lub inną metodę, jeśli lepiej sprawdza się w sklepach, z których korzystasz.
Różne potrzeby, różne powody, by wybrać inaczej
Najbardziej skorzysta osoba, która ma lub planuje konto w PKO Banku Polskim, regularnie płaci telefonem i chce samodzielnie obsługiwać codzienne sprawy. Mniej odpowiednia będzie dla kogoś, kto szuka aplikacji do zarządzania wieloma bankami, rzadko używa smartfona do finansów albo woli omawiać większość spraw z pracownikiem. Taka osoba może nadal korzystać z bankowości internetowej lub innych kanałów obsługi, bez zmuszania się do mobilnego stylu pracy.
Przed wyborem warto odpowiedzieć sobie na praktyczne pytanie: czy będziesz otwierać aplikację kilka razy w tygodniu, czy instalujesz ją tylko dlatego, że brzmi nowocześnie? Jeżeli najczęstsze potrzeby to płatności i szybki podgląd finansów, telefon może oszczędzić kilka niepotrzebnych kroków. Jeśli jednak najważniejsze są długie operacje, porównywanie dokumentów lub praca na dużym ekranie, aplikacja mobilna powinna być dodatkiem, a nie głównym miejscem obsługi.
Ten wybór jest szczególnie osobisty w domu, gdzie kilka osób dzieli obowiązki finansowe. Przydatniej niż instalować aplikację każdemu bez namysłu jest uzgodnić, kto sprawdza rachunki, kto wykonuje płatności i jak potwierdzacie, że dana sprawa została załatwiona. To nie funkcja programu, tylko prosty sposób, by uniknąć podwójnego opłacenia albo założenia, że zrobił to ktoś inny.
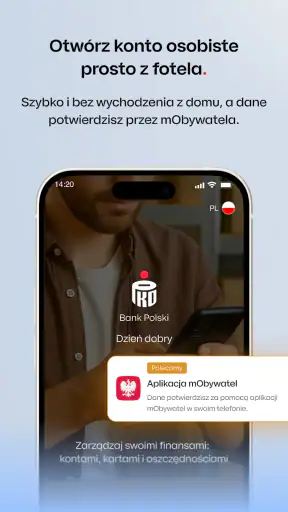
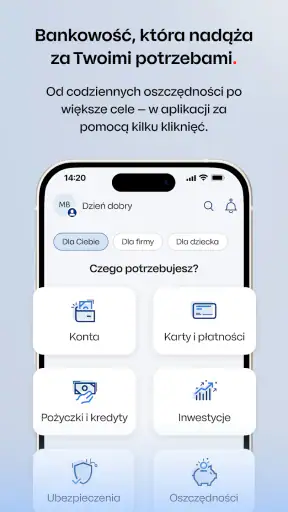
Bankowość w telefonie ma sens wtedy, gdy pozwala załatwić codzienne sprawy bez szukania właściwej zakładki i bez poczucia, że przy każdym ruchu łatwo o pomyłkę. IKO, aplikacja finansowa PKO Banku Polskiego SA, jest pomyślane właśnie jako mobilne narzędzie do obsługi konta, płatności i bieżącej kontroli pieniędzy. Można w niej otworzyć konto, korzystać z BLIKA i zarządzać finansami. Moje ogólne wrażenie jest takie, że to propozycja szczególnie wygodna dla osób, które chcą mieć bank pod ręką, ale nie oczekują, że aplikacja zastąpi wszystkie sposoby kontaktu z bankiem.
Jak IKO sprawdza się w codziennym bankowaniu
Konto i płatności w jednym miejscu
Największą zaletą takiego układu jest ograniczenie liczby kroków między potrzebą a działaniem. Gdy chcę sprawdzić stan finansów, opłacić coś telefonem albo przygotować płatność, naturalnie zaczynam od aplikacji, zamiast najpierw szukać komputera. W IKO szczególnie istotne jest połączenie codziennej obsługi konta z płatnościami BLIK. To przydatne zarówno w sklepie, jak i przy zakupach internetowych, o ile dany punkt sprzedaży obsługuje tę metodę.
W praktyce warto myśleć o IKO nie tylko jako o cyfrowym portfelu, ale jako o mobilnym wejściu do relacji z bankiem. Jeśli dopiero rozważasz konto w PKO Banku Polskim, możliwość rozpoczęcia procesu w aplikacji może być wygodnym punktem startowym. Osoby, które już korzystają z usług banku, mogą z kolei traktować ją jako codzienne centrum kontroli i płatności. To różne potrzeby, ale obie dobrze pasują do mobilnego charakteru programu.
Przy pierwszym uruchomieniu dobrze poświęcić chwilę na spokojne zapoznanie się z ekranami i sprawdzenie, gdzie znajdują się najczęściej używane funkcje. W bankowości mobilnej kilka sekund oszczędzonych później zwykle bierze się właśnie z takiego krótkiego przygotowania. Nie warto wykonywać ważnej płatności w pośpiechu tylko dlatego, że telefon jest pod ręką. Przed zatwierdzeniem dobrze jest jeszcze raz sprawdzić kwotę i odbiorcę.
BLIK jako praktyczne rozwiązanie, nie uniwersalny skrót
Jeżeli często płacisz w miejscach obsługujących BLIK, połączenie tej metody z aplikacją bankową jest jednym z najmocniejszych argumentów za IKO. Nie trzeba traktować gotówki jako pierwszego wyboru, a przy zakupach w sieci można skorzystać z płatności kodem tam, gdzie jest dostępna. Dla mnie to szczególnie sensowny scenariusz w drobnych, codziennych zakupach: telefon jest już w dłoni, a płatność nie wymaga przechodzenia do osobnego portfela cyfrowego.
Nie oznacza to jednak, że BLIK będzie najlepszą metodą w każdej sytuacji. Jeśli sklep nie obsługuje tej opcji albo wolisz inną formę płatności, aplikacja nie zmieni ograniczeń po stronie sprzedawcy. Podobnie przy zakupie, który wymaga uważnego porównania szczegółów, wygoda szybkiej płatności nie powinna zastępować sprawdzenia całego zamówienia. IKO ułatwia wykonanie czynności, ale odpowiedzialność za poprawny wybór nadal zostaje po stronie użytkownika.
Dobrym nawykiem jest rozdzielenie dwóch etapów: najpierw sprawdzenie, czy dane transakcji są prawidłowe, a dopiero potem zatwierdzenie płatności. Taki drobiazg pomaga uniknąć typowego problemu aplikacji finansowych: szybkiego kliknięcia w niewłaściwym momencie. Mobilność jest tu zaletą, ale właśnie dlatego rozsądnie jest nie wykonywać przelewów ani płatności podczas rozmowy czy w pośpiechu przy kasie.
Codzienny scenariusz: zakupy, rachunki i kontrola salda
Wyobraź sobie zwykły dzień: rano sprawdzasz, czy masz środki na bieżące wydatki, w południe płacisz BLIKIEM za zakupy, a wieczorem wracasz do domowych finansów i kontrolujesz, czy zaplanowane płatności nie uszczuplą zbyt mocno budżetu. W takim rytmie wartością IKO jest dostępność podstawowych czynności w telefonie, a nie pojedyncza efektowna funkcja. Aplikacja może ograniczyć potrzebę logowania się do bankowości na komputerze przy każdym drobnym zadaniu.
Przydatna wskazówka: jeśli używasz aplikacji do kilku rodzajów spraw, wyrób sobie stałą kolejność kontroli. Najpierw saldo i wybrany rachunek, potem dane odbiorcy lub zakup, a na końcu autoryzacja. To prosta procedura, lecz pomaga zachować orientację, zwłaszcza gdy korzystasz z telefonu jednocześnie do wielu innych rzeczy. W przypadku wspólnego domowego budżetu warto też ustalić, kto wykonuje konkretne płatności, zamiast zakładać, że sama aplikacja rozwiąże organizację finansów.
Doświadczenie, które przyciąga nowych i stałych klientów
IKO działa od 20 lutego 2013 roku, więc nie jest nowym eksperymentem w bankowości mobilnej. Długo obecna aplikacja ma naturalną zaletę: dla wielu klientów telefon może być już zwyczajowym sposobem kontaktu z bankiem, a nie dodatkowym kanałem używanym tylko w wyjątkowych sytuacjach. Nie wyciągałbym jednak z samego stażu wniosku, że każdy użytkownik będzie zadowolony z każdego elementu. O tym decyduje przede wszystkim to, czy sposób korzystania z aplikacji pasuje do własnych nawyków.
Skala popularności jest zauważalna: IKO ma średnią ocenę 4,7 na podstawie około 935 tysięcy ocen, a liczba opinii przekracza 209 tysięcy. Aplikację pobrano ponad 10 milionów razy. To mocny sygnał, że bankowość mobilna tej marki trafia do szerokiego grona użytkowników, ale popularność nie powinna zastępować sprawdzenia własnych potrzeb. Dla jednej osoby kluczowy będzie BLIK, dla innej wygodne zarządzanie kontem, a ktoś inny może woleć aplikację banku, z którego już korzysta.
Za aplikacją stoi PKO Bank Polski SA, a jej bezpłatny charakter ułatwia samodzielne sprawdzenie, czy mobilna obsługa odpowiada użytkownikowi. Oznaczenie PEGI 3 wskazuje niski poziom ograniczeń wiekowych w klasyfikacji treści, ale nie oznacza, że dziecko powinno samodzielnie korzystać z bankowości. Konta, płatności i decyzje finansowe wymagają odpowiedzialności dorosłego oraz ochrony danych dostępowych.
Co zyskują obecni użytkownicy, a czego nie warto zakładać
Dla osoby, która już ma konto w PKO Banku Polskim, główny zysk z aplikacji jest praktyczny: można przenieść część codziennych czynności do telefonu i skorzystać z płatności BLIK bez instalowania osobnego programu wyłącznie do tego celu. Warto natomiast oddzielić potwierdzony obraz produktu od oczekiwań dotyczących kolejnych zmian. Sam fakt, że aplikacja rozwija się od lat, nie mówi, jaka funkcja pojawi się w przyszłości ani kiedy to nastąpi.
Jeśli po dłuższej przerwie wracasz do aplikacji albo zmieniasz telefon, potraktuj ponowne uruchomienie jak konfigurację dostępu do finansów, a nie zwykłe otwarcie kolejnego programu. Przed ważną płatnością sprawdź, czy możesz zalogować się poprawnie i czy rozpoznajesz wyświetlane dane. To użyteczny krok także wtedy, gdy przez większość czasu korzystasz z aplikacji bez problemów. Przy narzędziu bankowym odzyskanie orientacji przed pilną transakcją jest rozsądniejsze niż testowanie wszystkiego przy kasie.
Najważniejszym ograniczeniem pozostaje zależność od telefonu i od dostępności odpowiedniej metody płatności w danym miejscu. Jeśli rozładowany smartfon albo brak wygodnego dostępu do aplikacji regularnie komplikuje ci zakupy, warto zachować alternatywny sposób płacenia. Z kolei osoby, które wolą rozmawiać z pracownikiem banku przy każdej sprawie, mogą nie uznać samodzielnej obsługi w telefonie za wystarczający zamiennik kontaktu. IKO jest wygodnym kanałem, ale nie musi być jedynym.
Gdzie aplikacja ma granice
IKO będzie mniej przekonujące dla kogoś, kto szuka jednego niezależnego portfela do obsługi wielu banków. To aplikacja konkretnego banku, więc jej sens jest największy, gdy twoje finanse są z nim związane. Jeśli korzystasz z kilku instytucji i zależy ci przede wszystkim na widoku wszystkich rachunków w jednym miejscu, najpierw sprawdź, czy taki sposób pracy odpowiada twoim oczekiwaniom. Nie warto zmieniać banku wyłącznie dlatego, że mobilne płatności brzmią wygodnie.
Podobnie osoby, które rzadko używają telefonu do spraw finansowych, mogą nie odczuć dużej różnicy. Jeżeli wolisz planować budżet na większym ekranie, pracować z arkuszami albo wykonywać operacje dopiero po dokładnym przejrzeniu dokumentów, komputer może być wygodniejszy. IKO jest najmocniejsze w krótkich zadaniach i codziennym dostępie do konta; nie należy zakładać, że każda bardziej złożona sprawa będzie równie komfortowa na małym ekranie.
Warto też pamiętać o podstawowej higienie bezpieczeństwa. Telefon z aplikacją bankową należy chronić tak samo starannie jak portfel z kartami: nie udostępniać urządzenia bez namysłu, nie ignorować podejrzanych próśb o dane i czytać komunikaty przed zatwierdzeniem operacji. To nie wada specyficzna dla IKO, lecz realny koszt wygody bankowości mobilnej. Im częściej telefon służy do płatności, tym ważniejsze stają się ostrożność i własne nawyki.
Co sprawdzić przed wyborem i czego oczekiwać dalej
Przed decyzją zastanów się, do czego faktycznie będziesz używać aplikacji: do płatności BLIK, codziennej kontroli konta, rozpoczęcia korzystania z banku czy do wszystkich tych czynności. Następnie oceń, czy chcesz powiązać swoje mobilne bankowanie z PKO Bankiem Polskim. To bardziej praktyczne pytanie niż samo porównywanie popularności programów. Aplikacja może być dobrze dopasowana do jednej osoby i zupełnie zbędna dla kogoś, kto ma już wygodny zestaw narzędzi w innym banku.
Przy wyborze bankowości mobilnej zwracam uwagę na trzy sprawy: czy łatwo znaleźć codziennie używane działania, czy płatności pasują do miejsc, w których zwykle kupuję, oraz czy telefon jest dla mnie wygodnym urządzeniem do pilnowania pieniędzy. W przypadku IKO argumentem jest połączenie obsługi finansów i BLIKA w aplikacji banku. Typowym kompromisem pozostaje to, że wygoda zależy od dostępności telefonu, własnej sprawności w obsłudze oraz tego, czy korzystasz z usług PKO.
W przyszłości warto obserwować, jak aplikacja będzie odpowiadać na potrzeby osób, które chcą coraz więcej spraw załatwiać mobilnie, ale nie chcą tracić kontroli nad tym, co zatwierdzają. To rozsądne oczekiwanie wobec bankowości, nie obietnica konkretnej zmiany. Przy każdej aktualizacji najlepiej samodzielnie sprawdzić, czy codzienny sposób korzystania stał się prostszy i czy ustawienia nadal odpowiadają twoim przyzwyczajeniom.
Moja rekomendacja dla konkretnych użytkowników
Poleciłbym IKO osobie, która korzysta z PKO Banku Polskiego albo poważnie rozważa konto w tym banku, płaci telefonem i chce mieć bieżące sprawy finansowe pod ręką. W tym zastosowaniu wygoda jest łatwa do zrozumienia: mniej przełączania między narzędziami, szybki dostęp do codziennych płatności i mobilny sposób rozpoczęcia korzystania z banku. Nie polecałbym jej jako oczywistego wyboru komuś, kto chce zarządzać wieloma bankami w jednym miejscu lub woli załatwiać niemal wszystko przy komputerze.
IKO nie musi zastąpić wszystkich finansowych nawyków, żeby być użyteczne. Najlepiej wypada jako praktyczne uzupełnienie codziennego bankowania, zwłaszcza gdy BLIK jest już częścią twoich zakupów. Jeśli wybierasz aplikację pod własny styl życia, a nie pod samą liczbę pobrań, łatwiej ocenisz, czy taka forma obsługi naprawdę ci służy. Dla mnie to konkretna i sensowna propozycja dla klienta PKO, pod warunkiem że mobilna wygoda idzie w parze z uważnym zatwierdzaniem transakcji.
IKO ma rozpoznawalne miejsce w polskiej bankowości mobilnej i oferuje zestaw możliwości, który dla wielu osób może wystarczyć do codziennych spraw. Jego największym atutem jest użyteczność wtedy, gdy konto, telefon i płatność spotykają się w jednym prostym scenariuszu. Jeśli właśnie tak korzystasz z banku, warto je rozważyć; jeżeli twoim priorytetem jest niezależność od konkretnej instytucji albo praca na dużym ekranie, lepiej wybrać narzędzie dopasowane do tych potrzeb.
Mały test przed codziennym używaniem
Po instalacji nie zaczynałbym od najbardziej pilnej operacji. Lepiej w spokojnej chwili sprawdzić, czy potrafisz odnaleźć konto, z którego zamierzasz korzystać, i przejść do czynności, której faktycznie potrzebujesz. Taki krótki test pokazuje, czy układ aplikacji jest dla ciebie czytelny, zanim pojawi się kolejka przy kasie albo termin płatności. Jeżeli dopiero rozpoczynasz relację z bankiem, potraktuj otwarcie konta jako proces wymagający uważnego czytania, a nie formalność do przeklikania.
Po zmianie telefonu przydatne jest też sprawdzenie dostępu, zanim będziesz polegać na aplikacji poza domem. To nie oznacza, że trzeba wykonywać fikcyjne płatności; chodzi o to, by upewnić się, że rozpoznajesz sposób logowania i wiesz, jak wrócić do właściwego ekranu. W bankowości mobilnej ta orientacja bywa ważniejsza niż zapamiętanie każdej funkcji, bo właśnie ona ogranicza stres przy zwykłym, pilnym zadaniu.
Jeśli korzystasz głównie z BLIKA, zwróć uwagę na to, jak często wybrani przez ciebie sprzedawcy akceptują tę metodę. Wygoda jest realna tylko wtedy, gdy pasuje do codziennych tras i zakupów; miej więc pod ręką inną możliwość zapłaty na wypadek, gdy dana kasa lub sklep internetowy nie oferuje oczekiwanej opcji. W ten sposób aplikacja pozostaje przydatnym narzędziem, a nie jedynym planem, od którego zależy zakończenie zakupów.
FAQ
Czym jest aplikacja IKO PKO Banku Polskiego i kto może z niej korzystać?
IKO to aplikacja mobilna PKO Banku Polskiego, która umożliwia obsługę wybranych usług bankowych przez telefon. Można w niej między innymi sprawdzać saldo i historię rachunku, wykonywać przelewy oraz korzystać z płatności mobilnych. Dostępne funkcje zależą od rodzaju posiadanych produktów, uprawnień i aktualnej oferty banku. Przed rozpoczęciem korzystania trzeba mieć odpowiedni rachunek lub dostęp do bankowości elektronicznej oraz aktywować aplikację zgodnie z instrukcjami PKO BP.
Jak aktywować IKO na nowym telefonie?
Aktywacja zwykle wymaga pobrania oficjalnej aplikacji IKO z Google Play lub App Store, a następnie powiązania jej z bankowością PKO BP. Bank może poprosić o zalogowanie się, potwierdzenie tożsamości i ustawienie metody odblokowywania, na przykład kodu PIN lub biometrii. Dokładny przebieg może zależeć od tego, czy masz już aktywne IKO na innym urządzeniu. Instaluj aplikację wyłącznie z oficjalnego sklepu i postępuj według aktualnych komunikatów banku.
Czy w IKO można wykonywać przelewy i płacić telefonem?
IKO udostępnia różne sposoby płatności i przelewów, ale ich dostępność może zależeć od rachunku, ustawień aplikacji oraz aktualnej oferty banku. Użytkownicy mogą korzystać między innymi z przelewów krajowych, a także z płatności mobilnych, takich jak BLIK, jeśli dana funkcja jest dostępna i aktywowana. Przed zatwierdzeniem transakcji warto dokładnie sprawdzić odbiorcę, kwotę i szczegóły płatności. Limity oraz zasady mogą się różnić, dlatego najlepiej zweryfikować je w aplikacji lub informacjach PKO BP.
Czy korzystanie z aplikacji IKO jest bezpieczne?
IKO korzysta z zabezpieczeń bankowych, a użytkownik może chronić dostęp do aplikacji kodem PIN, biometrią i dodatkowymi potwierdzeniami operacji, zależnie od ustawień oraz urządzenia. Bezpieczeństwo zależy również od sposobu korzystania z telefonu: warto stosować blokadę ekranu, aktualizować system i aplikację oraz nie udostępniać nikomu kodów ani danych logowania. Nie zatwierdzaj transakcji, których nie rozpoznajesz. W razie utraty telefonu lub podejrzenia oszustwa niezwłocznie skontaktuj się z bankiem.
Czy IKO działa na każdym telefonie i czy korzystanie z niego jest płatne?
Aplikacja jest przeznaczona na obsługiwane urządzenia z systemem Android lub iOS, jednak wymagania systemowe mogą zmieniać się wraz z aktualizacjami. Przed pobraniem sprawdź zgodność telefonu w Google Play albo App Store i upewnij się, że korzystasz z aktualnej wersji systemu. Samo pobranie aplikacji nie oznacza automatycznie, że każda usługa jest bezpłatna: opłaty mogą wynikać z taryfy rachunku, rodzaju transakcji lub kosztów operatora za internet. Szczegóły sprawdź w cenniku PKO BP.