monobank — банк у телефоні
4,9FinanseZaktualizowano 7 października 2026
Zrzuty ekranu
Zalety
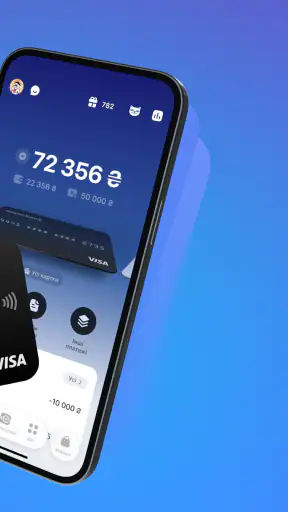
- Przejrzysty podgląd salda i historii transakcji w aplikacji.
- Wirtualną kartę można szybko dodać do płatności telefonem.
- Powiadomienia o operacjach ułatwiają kontrolowanie wydatków.
- Możliwość blokowania karty bez kontaktu z obsługą.
- Aplikacja pozwala wygodnie zarządzać kartami i limitami.
Wady
- Pełna funkcjonalność może wymagać ukraińskiego numeru telefonu.
- Interfejs i obsługa są przede wszystkim dostosowane do Ukrainy.
- Niektóre funkcje mogą być niedostępne poza Ukrainą.
- Do korzystania z usług bankowych potrzebne jest konto w monobank.
- Dostępność płatności i przelewów zależy od lokalnych zasad i partnerów.
 Analiza: Mobexer
Jeśli chcę sprawdzić saldo, opłacić codzienny zakup albo rozłożyć większy wydatek na raty, wolę mieć bank pod ręką niż szukać informacji w kilku miejscach. monobank — банк у телефоні jest aplikacją finansową stworzoną właśnie z myślą o obsłudze bankowości na smartfonie. Jej zakres obejmuje kartę, kredyt, zakupy w częściach, depozyt i zwrot gotówki, więc może zastąpić część czynności, które zwykle załatwia się w bankowości internetowej. Najważniejsze pytanie brzmi jednak nie tylko, co oferuje, lecz czy taki mobilny model pasuje do moich nawyków i potrzeb.
Aplikację rozwija Universal bank | Monobank. Jest bezpłatna do pobrania, a jej obecna wersja to 9.12.1; działa od Androida 8.0. W sklepie ma średnią ocenę 4,9 na podstawie około 1,2 miliona ocen, a liczba instalacji przekracza 10 milionów. To mocny sygnał popularności, ale nie zastępuje własnej oceny: w finansach liczy się przede wszystkim to, czy wygodnie kontroluję pieniądze i rozumiem warunki poszczególnych usług.
Co dostaję bez opłaty za pobranie
Samą aplikację można pobrać bezpłatnie. Dla mnie to istotny punkt na starcie: mogę sprawdzić, czy mobilna obsługa banku odpowiada mojemu stylowi korzystania z finansów, bez płacenia za instalację. Nie należy jednak utożsamiać darmowego pobrania z tym, że każda usługa lub operacja bankowa jest bezpłatna. Przed skorzystaniem z kredytu, depozytu, zakupów na raty czy zwrotu gotówki warto przeczytać aktualne warunki widoczne przy danym produkcie.
To rozróżnienie pomaga uniknąć częstego nieporozumienia: aplikacja jest narzędziem dostępu, a koszt konkretnego produktu zależy od jego zasad. Przy kredycie sprawdziłbym całkowity koszt i harmonogram, a przy zakupach w częściach — kwotę każdej płatności oraz konsekwencje opóźnienia. Zwrot gotówki również warto oceniać na podstawie warunków konkretnej oferty, zamiast zakładać, że każda transakcja przyniesie taki sam zwrot.
W codziennym użyciu wartość wynika więc mniej z samej bezpłatnej instalacji, a bardziej z tego, czy kilka potrzebnych czynności mogę obsłużyć w jednym miejscu. Karta, kredyt, depozyt i płatność rozłożona na części dotyczą różnych decyzji finansowych. Dobrze, że są dostępne w ramach jednego mobilnego środowiska, ale wygoda nie powinna skłaniać do korzystania z produktu, którego kosztów nie rozumiem.
Wygoda, która ma znaczenie w zwykłym dniu
Najbardziej przekonuje mnie pomysł, by telefon pełnił rolę głównego punktu kontaktu z bankiem. W praktyce użyteczny scenariusz jest prosty: podczas zakupów sprawdzam dostępne środki, płacę kartą, a później wracam do aplikacji, żeby przejrzeć transakcje i ocenić, ile zostało mi na resztę tygodnia. Nie muszę traktować jej wyłącznie jako miejsca do wykonania przelewu; może wspierać bieżącą kontrolę budżetu.
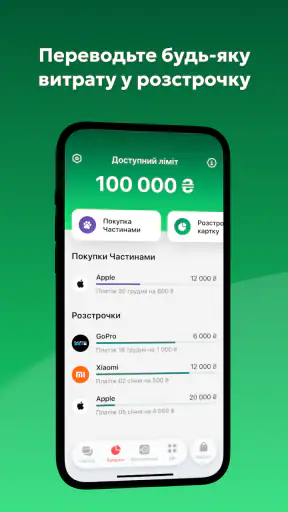
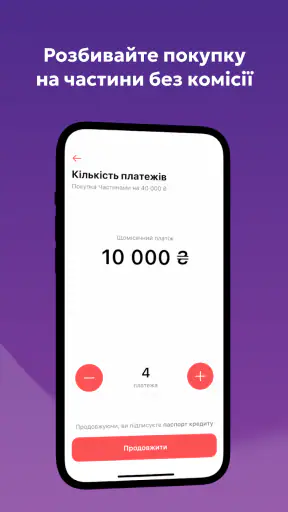
Przy większym zakupie przydaje się możliwość rozważenia płatności w częściach. Dla przykładu, jeśli wymieniam potrzebny sprzęt domowy, mogę porównać jednorazowy wydatek z rozłożeniem płatności i sprawdzić, czy raty pasują do miesięcznego budżetu. To nie jest automatycznie korzystniejsza opcja: łatwiejsza płatność może skłonić do wydania więcej, niż planowałem. Traktowałbym tę funkcję jako sposób zarządzania przepływem pieniędzy, a nie jako dodatkowy dochód.
Podobnie podchodzę do kredytu i depozytu. To, że można nimi zarządzać z telefonu, ogranicza potrzebę przełączania się między różnymi kanałami obsługi, ale nie usuwa potrzeby spokojnego porównania warunków. Jeśli odkładam pieniądze, ważne jest dla mnie zrozumienie zasad depozytu i dostępu do środków. Jeśli rozważam kredyt, sprawdziłbym zobowiązanie w kontekście stałych wydatków, nie tylko wygodę złożenia wniosku.
Kontrola zamiast finansowego autopilota
Najlepszy sposób, by wyciągnąć wartość z takiego banku w telefonie, to wyrobić sobie krótki nawyk kontroli: po ważnym zakupie sprawdzić zapis transakcji, a przed większym zobowiązaniem otworzyć jego warunki. Taka rutyna jest praktyczniejsza niż sporadyczne przeglądanie finansów dopiero wtedy, gdy pojawia się problem. Aplikacja może ułatwić dostęp do informacji, ale decyzja o tym, ile wydaję, nadal należy do mnie.
Druga przydatna zasada dotyczy zwrotu gotówki. Nie planowałbym budżetu wokół samej obietnicy odzyskania części wydatków. Najpierw oceniłbym, czy zakup jest potrzebny, a dopiero potem uwzględnił ewentualny zwrot zgodnie z warunkami danej propozycji. W ten sposób korzyść pozostaje dodatkiem, a nie pretekstem do kupowania rzeczy, których normalnie bym nie wybrał.
Warto też oddzielać wygodę od poczucia bezpieczeństwa. Telefon pozwala szybko dotrzeć do usług finansowych, dlatego rozsądnie jest chronić urządzenie i nie podejmować decyzji pod presją chwili. Przy korzystaniu z aplikacji bankowej zachowuję zwykłą ostrożność: sprawdzam szczegóły przed zatwierdzeniem operacji i nie traktuję szybkiego dostępu jako powodu, by pomijać czytanie warunków.
Gdzie wygoda może przestać wystarczać
Mobilny model nie będzie idealny dla każdego. Jeśli wolę załatwiać finanse na komputerze, potrzebuję przede wszystkim rozbudowanej obsługi w oddziale albo korzystam z usług konkretnego banku, których nie chcę przenosić, monobank może nie zastąpić całej dotychczasowej relacji z bankiem. Sam telefon jest wygodny, ale dla części osób ekran i obsługa dotykowa są mniej komfortowe niż większy wyświetlacz czy rozmowa z pracownikiem.
Wybór kredytu lub płatności w częściach wymaga szczególnej dyscypliny. Rozłożenie kwoty może ułatwić zaplanowanie wydatków, lecz zobowiązania z wielu zakupów potrafią się nawarstwić. Zanim skorzystam z takiej opcji, zsumowałbym przyszłe płatności i sprawdził, czy zostanie wystarczająco dużo na rachunki oraz nieprzewidziane wydatki. Jeśli muszę pożyczać, by pokrywać podstawowe potrzeby, wygoda aplikacji nie rozwiąże problemu budżetowego.
To samo dotyczy depozytu: sama dostępność produktu w aplikacji nie oznacza, że każda oferta będzie odpowiednia dla moich celów. Inaczej oceniam pieniądze, których nie potrzebuję przez pewien czas, a inaczej rezerwę na nagłe sytuacje. Jeśli potrzebuję stałego, natychmiastowego dostępu do całej gotówki, dokładnie sprawdziłbym zasady przed przeniesieniem jej do produktu oszczędnościowego.
Dla kogo to dobry wybór
monobank najlepiej pasuje osobie, która chce obsługiwać bieżące finanse ze smartfona i doceni połączenie karty z dodatkowymi usługami, takimi jak kredyt, depozyt, zakupy rozłożone na części czy zwrot gotówki. Przyda się komuś, kto często kontroluje wydatki w ruchu i woli mieć bankowe czynności skupione w aplikacji zamiast korzystać z osobnych narzędzi do każdej z nich.
Może też odpowiadać osobie porządkującej domowy budżet. Po wypłacie można zaplanować stałe rachunki, w trakcie miesiąca kontrolować zakupy, a przed większym wydatkiem sprawdzić, czy płatność jednorazowa jest rozsądniejsza niż rozłożenie kwoty. To nie wymaga skomplikowanej metody: najważniejsze, by regularnie zaglądać do transakcji i nie podejmować decyzji wyłącznie dlatego, że dana opcja jest łatwo dostępna.
Inna aplikacja lub dotychczasowy bank mogą być lepsze, jeśli priorytetem jest obsługa osobista, korzystanie z komputera albo dostęp do usług, których potrzebuję poza zakresem mobilnej bankowości Monobanku. Jeśli wybieram bank głównie na podstawie warunków kredytu lub depozytu, porównałbym konkretne parametry, a nie samą wygodę interfejsu. W finansach najlepsza aplikacja to ta, której produkty pasują do mojej sytuacji, a nie ta z największą liczbą funkcji.
Aplikacja jest przeznaczona dla użytkowników od PEGI 3, ale ta klasyfikacja wiekowa nie oznacza, że produkty finansowe są odpowiednie dla dzieci. To usługi związane z pieniędzmi i zobowiązaniami, więc decyzje powinny odpowiadać sytuacji użytkownika i zasadom korzystania z danego produktu. Przy instalacji warto też sprawdzić zgodność urządzenia: obecna wersja 9.12.1 wymaga Androida 8.0 lub nowszego.
Mój werdykt: wygodne narzędzie, nie skrót do lepszych finansów
Popularność aplikacji jest wyraźna: monobank ma ocenę 4,9, około 1,2 miliona ocen i ponad 10 milionów instalacji. Traktuję te liczby jako oznakę szerokiego zainteresowania, nie jako gwarancję, że każdemu spodoba się sposób obsługi lub że każdy produkt będzie dla niego opłacalny. Ostatecznie ważniejsze są jasne warunki i to, czy aplikacja pomaga mi podejmować rozsądne decyzje.
Moja rekomendacja jest pozytywna dla osób, które chcą prowadzić dużą część codziennej bankowości przez telefon i potrafią uważnie korzystać z kredytu, rat oraz depozytów. Bezpłatne pobranie obniża próg wejścia, a zestaw usług może być praktyczny, gdy chcę sprawdzać bieżące finanse w jednym miejscu. Nie traktowałbym jednak żadnej funkcji jako automatycznej oszczędności ani nie wybierałbym produktu bez sprawdzenia jego warunków.
Jeśli szukam wyłącznie aplikacji do sporadycznego podglądu salda, mam już wygodną bankowość w innym miejscu albo wolę kontakt z oddziałem, zmiana może nie przynieść mi wystarczającej korzyści. Jeżeli natomiast chcę mobilnego dostępu do karty i kilku powiązanych usług, warto rozważyć instalację i ocenić, czy codzienny sposób pracy z aplikacją mi odpowiada. Najwięcej zyska osoba, która korzysta z wygody, ale zachowuje kontrolę nad wydatkami i zobowiązaniami.
FAQ
Czym jest aplikacja monobank — банк у телефоні?
monobank to ukraińska usługa bankowa obsługiwana przede wszystkim za pomocą aplikacji mobilnej. Umożliwia zarządzanie kartami i rachunkami, sprawdzanie historii transakcji, wysyłanie pieniędzy oraz korzystanie z wybranych produktów bankowych. Dostępność funkcji zależy od kraju, statusu klienta i aktualnej oferty banku. Przed pobraniem warto sprawdzić, czy usługa jest dostępna dla osób mieszkających w Twoim regionie.
Czy z monobanku mogą korzystać osoby spoza Ukrainy?
Monobank jest usługą ukraińską, dlatego rejestracja i dostęp do poszczególnych produktów mogą być ograniczone wymogami banku, na przykład weryfikacją tożsamości lub posiadaniem odpowiednich dokumentów. Samo pobranie aplikacji nie gwarantuje możliwości otwarcia rachunku. Jeśli mieszkasz poza Ukrainą, sprawdź aktualne zasady na oficjalnej stronie banku i w opisie aplikacji w swoim sklepie, zanim rozpoczniesz rejestrację.
Jak założyć konto i potwierdzić swoją tożsamość w monobanku?
Po instalacji aplikacji należy przejść przez proces rejestracji i postępować zgodnie z wyświetlanymi instrukcjami. Bank może poprosić o numer telefonu, dane osobowe oraz dokumenty lub inne informacje potrzebne do potwierdzenia tożsamości. Wymagania mogą się zmieniać i różnić zależnie od sytuacji użytkownika. Korzystaj wyłącznie z oficjalnej aplikacji, a dokumenty i dane wpisuj tylko w jej bezpiecznym procesie weryfikacji.
Jakie funkcje i opłaty warto sprawdzić przed pobraniem aplikacji?
Aplikacja może udostępniać między innymi podgląd salda i transakcji, płatności kartą, przelewy oraz zarządzanie ustawieniami karty, ale konkretne funkcje zależą od rodzaju konta i aktualnej oferty. Przed skorzystaniem z produktu sprawdź taryfę opłat, limity transakcji, ewentualne koszty przewalutowania i warunki korzystania z kredytu lub innych usług. Szczegóły najlepiej potwierdzić w aktualnych dokumentach banku.
Czy korzystanie z monobanku jest bezpieczne i co zrobić w razie problemów?
Aplikacja bankowa może oferować zabezpieczenia takie jak logowanie biometryczne, kody potwierdzające i ustawienia kontroli karty, jednak dostępne opcje zależą od urządzenia oraz aktualnej wersji aplikacji. Używaj silnego kodu blokady telefonu, nie udostępniaj haseł ani kodów jednorazowych i instaluj aktualizacje z oficjalnego sklepu. W razie podejrzanej transakcji lub utraty telefonu skontaktuj się z bankiem przez oficjalny kanał pomocy.