Nasz Bank
4,7FinanseZaktualizowano 7 października 2026
Zrzuty ekranu
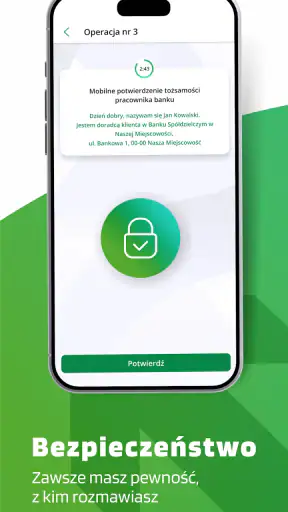
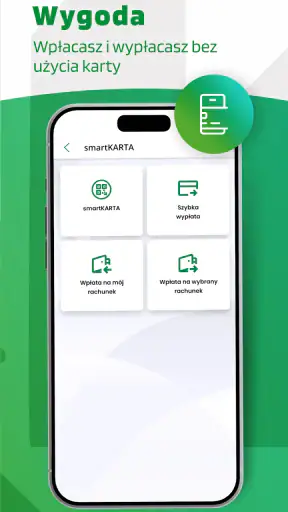
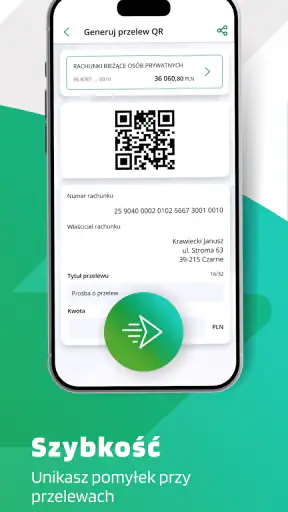
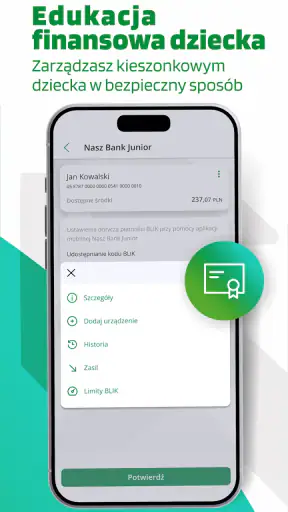
Zalety
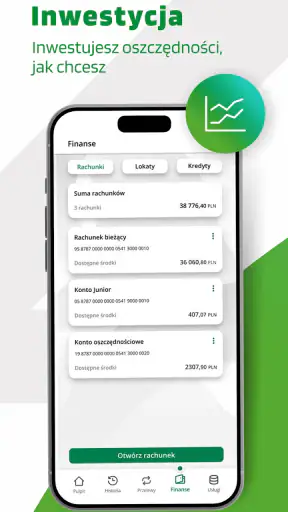
- Przejrzysty podgląd salda i historii operacji pomaga szybko sprawdzić stan finansów.
- Możliwość wykonywania przelewów bez wizyty w oddziale oszczędza czas.
- Logowanie biometryczne ułatwia dostęp do konta na zgodnych urządzeniach.
- Powiadomienia o transakcjach pomagają na bieżąco kontrolować aktywność na rachunku.
- Aplikacja pozwala zarządzać finansami z telefonu
- także poza godzinami pracy banku.
Wady
- Korzystanie z aplikacji wymaga stabilnego dostępu do internetu.
- Niektóre funkcje mogą wymagać wcześniejszej aktywacji lub dodatkowej weryfikacji.
- Dostępność opcji może zależeć od rodzaju posiadanego rachunku.
- Aktualizacje mogą czasowo zmieniać układ menu lub sposób obsługi funkcji.
- Problemy z logowaniem mogą utrudnić dostęp do konta
- gdy nie działa weryfikacja.
 Analiza: Mobexer
Kiedy chcę szybko sprawdzić sprawy związane z rachunkiem w banku spółdzielczym, najbardziej liczy się dla mnie prosty przebieg: otworzyć aplikację, znaleźć potrzebną informację i wrócić do dnia bez niepotrzebnego krążenia po menu. Nasz Bank jest mobilną aplikacją finansową przygotowaną przez Zakład Usług Informatycznych NOVUM Sp z o.o. dla klientów Banku Spółdzielczego. Jej sens najlepiej widać w codziennych, niewielkich zadaniach, a nie w obietnicy zastąpienia każdej bankowej usługi.
Od pilnej potrzeby do sprawdzenia rachunku
Najpierw: czy to aplikacja dla mojego banku?
To najważniejsze pytanie przed instalacją. Sama nazwa może brzmieć uniwersalnie, ale aplikacja jest związana z Bankiem Spółdzielczym, więc nie należy traktować jej jak niezależnego portfela, który zadziała z dowolnym rachunkiem. Jeśli korzystasz z banku obsługującego Nasz Bank, aplikacja może być wygodnym punktem wejścia do bankowości w telefonie. Jeśli masz konto w innym banku, lepszym wyborem będzie oficjalna aplikacja tej instytucji.
W praktyce warto zacząć od sprawdzenia, czy Twój bank udostępnia tę aplikację swoim klientom, a następnie przejść przez jego zwykły proces uruchomienia bankowości mobilnej. To rozsądne podejście także wtedy, gdy pomagasz bliskiej osobie: zanim zaczniesz konfigurować telefon, upewnij się, że chodzi o właściwą instytucję i właściwą aplikację. W przypadku bankowości pomyłka na tym etapie oznacza przede wszystkim stracony czas i niepotrzebne zamieszanie.
Aplikacja jest bezpłatna, a jej ocena wynosi średnio 4,7 na podstawie 26 tys. ocen; użytkownicy napisali też 3,1 tys. opinii. To daje pewien obraz popularności, ale nie zastąpi odpowiedzi na pytanie, czy Twój konkretny bank korzysta z tego rozwiązania. Dla mnie właśnie zgodność z bankiem jest ważniejsza niż sama średnia ocen: nawet wysoko oceniana aplikacja nie będzie przydatna, jeśli nie obsługuje mojego rachunku.
Przygotowanie telefonu bez zgadywania
Nasz Bank ma oznaczenie PEGI 3 i działa na Androidzie od wersji 8.0. Przed instalacją sprawdziłbym więc wersję systemu, zwłaszcza na starszym telefonie używanym jako urządzenie zapasowe. To drobny krok, który pozwala uniknąć sytuacji, w której aplikacja nie daje się uruchomić w momencie, gdy akurat potrzebujesz sprawdzić konto. Wersja 2.19.0 jest aktualną wersją aplikacji.
Przy pierwszym uruchomieniu najlepiej mieć pod ręką informacje potrzebne do aktywacji bankowości mobilnej i postępować zgodnie z instrukcjami swojego banku. Nie wpisywałbym danych logowania w pośpiechu ani na ekranie, który wygląda inaczej, niż się spodziewam. Warto też od razu ustalić, kto będzie korzystał z telefonu i czy urządzenie jest prywatne. W bankowości mobilnej wygoda nie powinna oznaczać pozostawienia dostępu osobie, która przypadkiem weźmie telefon do ręki.
Nie zakładałbym, że sama instalacja automatycznie załatwia wszystkie formalności po stronie banku. Aplikacja i dostęp do usług to dwie powiązane, ale nie zawsze identyczne sprawy. Jeśli aktywacja zatrzyma się na etapie wymagającym działania banku, najbezpieczniej skorzystać z jego oficjalnego wsparcia, zamiast wielokrotnie próbować losowych kombinacji. Takie podejście oszczędza czas i zmniejsza ryzyko pomylenia danych.
Codzienny obieg: od sprawdzenia do działania
Wyobraź sobie zwykłą sytuację: jesteś w sklepie, masz już produkty przy kasie i chcesz upewnić się, czy na rachunku jest kwota, której się spodziewasz. Telefon zastępuje wtedy wyprawę do komputera lub szukanie papierowego potwierdzenia. To właśnie w takich krótkich momentach mobilna bankowość jest najbardziej użyteczna — nie dlatego, że zmienia sposób zarządzania pieniędzmi, ale dlatego, że skraca drogę do informacji.
Podobny workflow sprawdza się przed opłaceniem rachunku. Najpierw sprawdzasz sytuację na koncie, potem podejmujesz decyzję, czy wykonać płatność teraz, czy wrócić do niej później. Przy kilku zobowiązaniach pomaga mi rozdzielić te czynności: nie zaczynać od otwierania wiadomości i wpisywania danych, tylko najpierw ocenić, z jakiego rachunku i w jakim momencie chcę zapłacić. To mała rzecz, ale ogranicza ryzyko działania na autopilocie.
Ważny jest też punkt przekazania między aplikacją a innymi częściami codziennego obiegu. Informacja o koncie może pomóc podjąć decyzję, ale rachunek, wiadomość od usługodawcy czy rozmowa z drugą osobą nadal mogą wymagać osobnego sprawdzenia. Nie traktowałbym aplikacji jako miejsca, w którym automatycznie znikają wszystkie kroki: jeśli płacę za wspólny wydatek albo rozliczam się z domownikiem, warto zanotować, co zostało już opłacone, zamiast polegać wyłącznie na pamięci.
Podobnie przy planowaniu zakupów: szybkie sprawdzenie rachunku może pomóc zdecydować, czy wydatek jest rozsądny, ale samo w sobie nie zastępuje budżetu. Jeśli regularnie kontrolujesz kilka kategorii wydatków, osobny arkusz lub narzędzie do planowania może być lepszym miejscem na analizę. Nasz Bank warto widzieć przede wszystkim jako kanał mobilnego dostępu do bankowości, a nie zakładać, że rozwiąże każde zadanie związane z finansami.
Gdzie kończy się aplikacja, a zaczyna bank
To rozróżnienie ma znaczenie, gdy coś nie działa. Aplikacja jest przygotowana dla klientów Banku Spółdzielczego, ale obsługa rachunku i procedury bankowe są częścią relacji z konkretnym bankiem. Gdy problem dotyczy dostępu do konta albo procesu aktywacji, nie zgadywałbym, czy winny jest telefon, aplikacja czy ustawienia rachunku. Najpierw zanotowałbym, na którym etapie pojawia się przeszkoda, a potem skontaktował się z bankiem oficjalnym kanałem.
To również przydatny nawyk przy zmianie telefonu. Zamiast usuwać aplikację ze starego urządzenia, zanim nowy dostęp będzie gotowy, warto zaplanować przejście tak, by nie odciąć sobie wygodnego kanału w środku ważnego dnia. Nie chodzi o to, że każda zmiana urządzenia musi być trudna; chodzi o rozsądne uporządkowanie kolejności. Przy bankowości lepiej sprawdzić dostęp na nowym telefonie, zanim uzna się konfigurację za zakończoną.
Jeżeli telefon jest współdzielony albo często pożyczany, rozważyłbym, czy to odpowiednie urządzenie do bankowości. Sama wygoda posiadania konta pod ręką nie rekompensuje niepewności co do tego, kto może korzystać z odblokowanego ekranu. Dla osoby, która nie kontroluje dostępu do swojego telefonu, bezpieczniejszym rozwiązaniem może być urządzenie prywatne albo korzystanie z bankowości w inny sposób dostępny w jej banku.
Rezultat: wygoda wtedy, gdy liczy się szybki dostęp
Po takim codziennym obiegu najważniejszą korzyścią jest możliwość załatwienia prostego sprawdzenia bez siadania przy komputerze. Ponad 500 tys. instalacji pokazuje, że aplikacja znalazła odbiorców, a jej przeznaczenie jest konkretne: ma służyć klientom banku spółdzielczego w telefonie. Dla osoby, która często chce sprawdzić rachunek poza domem, taki kanał może być praktyczniejszy niż odkładanie wszystkiego na później.
W porównaniu ze zwykłą bankowością internetową na komputerze telefon wygrywa dostępnością w krótkich przerwach i poza domem, ale komputer może być wygodniejszy przy dłuższej pracy, porównywaniu dokumentów czy porządkowaniu większej liczby spraw. Z kolei niezależne aplikacje do budżetu mogą lepiej pasować do analizowania wydatków z różnych źródeł, lecz nie są tym samym co aplikacja banku. Wybór zależy więc od zadania: szybki dostęp do bankowości to inna potrzeba niż szerokie planowanie finansów.
Moim zdaniem dobrym sposobem korzystania jest potraktowanie Naszego Banku jako narzędzia do konkretnych, krótkich czynności: sprawdzić sytuację przed zakupem, zajrzeć do bankowości podczas dnia albo uporządkować kolejny krok przed opłaceniem rachunku. Jeśli po użyciu nadal musisz przepisać szczegóły do notatek lub uzgodnić wydatek z kimś bliskim, zrób to od razu. Taki mały „most” między aplikacją a własnym systemem organizacji zapobiega pomyłkom i nie wymaga od bankowości mobilnej funkcji, których może nie potrzebujesz.
Kiedy przepływ się zacina
Największym ograniczeniem jest wąskie dopasowanie do właściwego banku. Osoba szukająca jednej aplikacji do obsługi rachunków w różnych instytucjach powinna raczej sprawdzić narzędzia stworzone do agregowania finansów, jeśli są dostępne i odpowiednie dla jej sytuacji. Podobnie ktoś, kto oczekuje rozbudowanej analizy budżetu, może potrzebować osobnego rozwiązania. Nie uznałbym tego za wadę samą w sobie: aplikacja bankowa ma sens przede wszystkim wtedy, gdy dobrze wpisuje się w usługi konkretnej instytucji.
Drugim źródłem tarcia jest etap rozpoczęcia korzystania. Nawet prosta aplikacja mobilna nie pomoże, jeśli użytkownik nie wie, jak aktywować dostęp albo do kogo zwrócić się w razie problemu. Dlatego osobie mniej obytej z telefonem poleciłbym przejść konfigurację spokojnie, z pomocą kogoś zaufanego, ale bez przekazywania tej osobie haseł czy kodów. Jeśli potrzebna jest pomoc, niech bliski podpowiada, gdzie nacisnąć, a poufne dane wpisuje sam właściciel konta.
Warto też pamiętać, że telefon nie zawsze jest najlepszym miejscem do wykonania zadania. Przy słabym skupieniu, w pośpiechu albo w miejscu, gdzie ktoś może zobaczyć ekran, rozsądniej odłożyć płatność i wrócić do niej w spokojniejszym momencie. Aplikacja daje mobilną drogę do bankowości, ale nie usuwa potrzeby uważnego sprawdzania odbiorcy, kwoty i kontekstu każdej decyzji finansowej.
Dla kogo polecam, a kto może wybrać inaczej
Nasz Bank poleciłbym przede wszystkim klientowi Banku Spółdzielczego, który chce mieć bankowość pod ręką i ceni krótkie, praktyczne sprawdzenia w ciągu dnia. To także sensowny wybór dla osoby, która nie potrzebuje rozbudowanego centrum finansowego, tylko chce korzystać z mobilnego kanału swojego banku. Bezpłatny dostęp ułatwia wypróbowanie rozwiązania, o ile bank obsługuje użytkownika w tej aplikacji.
Nie wybierałbym jej natomiast jako uniwersalnego menedżera pieniędzy, aplikacji do porównywania wielu banków ani zamiennika dla narzędzi budżetowych, jeśli zależy mi na szerokiej analizie wydatków. Nie jest też najlepszym wyborem dla kogoś, kto nie ma rachunku w obsługiwanym banku lub nie chce korzystać z bankowości na telefonie. W takich sytuacjach lepiej pozostać przy oficjalnym rozwiązaniu własnego banku, komputerze albo wyspecjalizowanym narzędziu do planowania finansów.
Moja końcowa ocena jest więc pozytywna, ale zależna od właściwego zastosowania. Nasz Bank ma najwięcej sensu jako codzienny, mobilny punkt kontaktu z bankiem spółdzielczym: pomaga skrócić drogę od pytania „co dzieje się z moim rachunkiem?” do podjęcia rozsądnego następnego kroku. Jeśli właśnie tego potrzebujesz i Twój bank korzysta z tej aplikacji, warto ją rozważyć. Jeśli oczekujesz czegoś znacznie szerszego, lepiej dobrać narzędzie do konkretnego zadania, zamiast wymagać od aplikacji bankowej, by zastąpiła cały system zarządzania pieniędzmi.
FAQ
Czym jest aplikacja Nasz Bank i do czego służy?
Nasz Bank to aplikacja mobilna przeznaczona dla klientów banku korzystających z jego usług elektronicznych. Może służyć do sprawdzania salda i historii rachunku, wykonywania przelewów oraz zarządzania wybranymi ustawieniami bankowości. Zakres dostępnych funkcji zależy od oferty banku i rodzaju posiadanych produktów. Przed instalacją warto sprawdzić, czy aplikacja jest oficjalnie udostępniana przez bank, w którym masz konto.
Czy do korzystania z Nasz Bank potrzebuję konta bankowego i dostępu do bankowości internetowej?
Aplikacja jest przeznaczona przede wszystkim dla klientów banku, dlatego do korzystania z funkcji związanych z rachunkiem zwykle potrzebne jest konto oraz aktywny dostęp do bankowości elektronicznej. Sposób pierwszego logowania i aktywacji może zależeć od procedur banku; czasem konieczne jest potwierdzenie tożsamości lub skonfigurowanie dostępu na stronie internetowej albo w placówce. Szczegółowe wymagania sprawdź w oficjalnych materiałach banku.
Czy Nasz Bank jest bezpieczny i jak chroni moje dane?
Aplikacje bankowe mogą wykorzystywać zabezpieczenia takie jak logowanie, autoryzacja operacji oraz blokada dostępu do urządzenia, ale konkretne rozwiązania zależą od wersji aplikacji i banku. Pobieraj Nasz Bank wyłącznie z oficjalnego sklepu i upewnij się, że wydawcą jest właściwa instytucja. Nie udostępniaj nikomu hasła, kodów ani danych autoryzacyjnych. W razie podejrzanej aktywności skontaktuj się bezpośrednio z bankiem.
Jakie operacje mogę wykonywać w aplikacji Nasz Bank?
Dostępne możliwości mogą obejmować podgląd salda i historii, przelewy, zarządzanie kartami lub ustawieniami rachunku, jednak lista funkcji zależy od banku, rodzaju konta i aktualnej wersji aplikacji. Niektóre operacje mogą wymagać dodatkowego potwierdzenia albo nie być dostępne dla wszystkich klientów. Przed pobraniem zapoznaj się z opisem aplikacji w sklepie, a po zalogowaniu sprawdź aktualny zakres usług.
Co zrobić, jeśli nie mogę zalogować się do Nasz Bank albo aplikacja nie działa?
Najpierw sprawdź połączenie z internetem, zaktualizuj aplikację i upewnij się, że korzystasz z prawidłowych danych logowania. Jeśli problem nadal występuje, nie próbuj wielokrotnie wpisywać poufnych danych na podejrzanych stronach ani przekazywać kodów osobom podającym się za pracowników banku. Skorzystaj z oficjalnej pomocy banku, korzystając z numeru lub adresu podanego na jego stronie. Przy awarii mogą być dostępne inne kanały bankowości.