PKO Junior
3,6FinanseZaktualizowano 7 października 2026
Zrzuty ekranu
Zalety
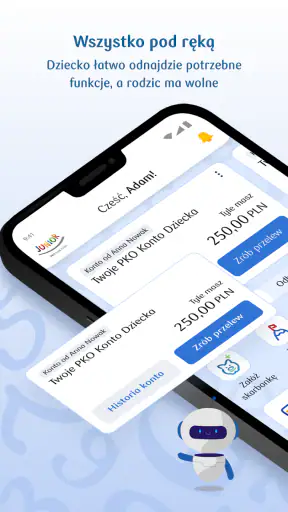
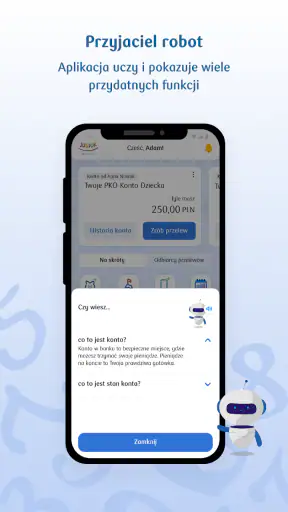
- Dziecko może sprawdzać saldo i historię transakcji bez korzystania z bankowości dla dorosłych.
- Aplikacja pomaga uczyć się zarządzania kieszonkowym w praktyce.
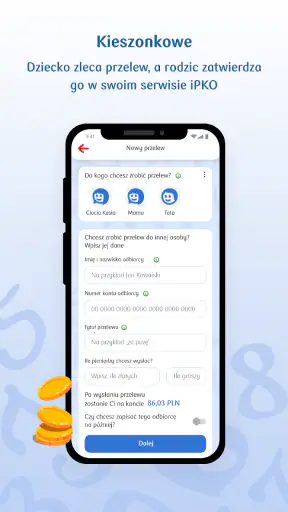
- Rodzic może kontrolować konto dziecka i przekazywać mu środki.
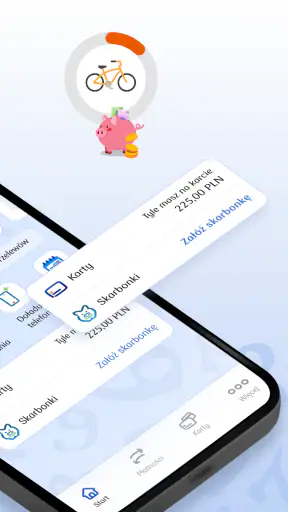
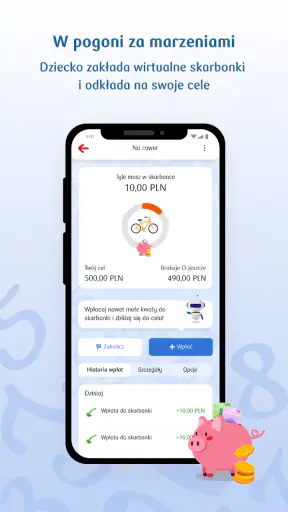
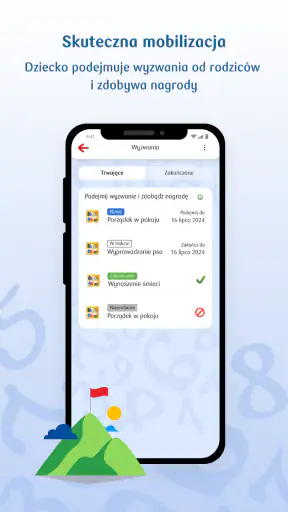
- Dostępne zadania i cele oszczędnościowe zachęcają do odkładania pieniędzy.
- Przejrzysty
- kolorowy interfejs jest dostosowany do młodszych użytkowników.
Wady
- Do korzystania potrzebne jest konto PKO Junior oraz udział rodzica.
- Zakres funkcji zależy od ustawień i produktów dostępnych na koncie dziecka.
- Niektóre operacje wymagają zatwierdzenia lub pomocy rodzica.
- Aplikacja może nie działać poprawnie na starszych urządzeniach lub systemach.
- Dziecko potrzebuje dostępu do internetu
- aby korzystać z większości funkcji.
 Analiza: Mobexer
PKO Junior to aplikacja finansowa dla dzieci, przy której najważniejsze pytanie nie brzmi „ile funkcji oferuje?”, lecz „czy dziecko potrafi z niej skorzystać bezpiecznie i zrozumiale, a rodzic zachowuje kontrolę?”. Właśnie przez ten pryzmat ją oceniam. Może pomóc oswoić młodą osobę z pieniędzmi w codziennych sytuacjach, ale nie zastępuje rozmowy o wydawaniu ani nie będzie dobrym wyborem dla każdej rodziny.
Czytelność i nawigacja w aplikacji dla młodych użytkowników
PKO Junior jest aplikacją z kategorii finansowej, przygotowaną przez PKO Bank Polski SA. Jej sens jest inny niż w typowym narzędziu bankowym dla dorosłych: ma wspierać naukę zarządzania pieniędzmi, podczas gdy korzystanie pozostaje pod kontrolą rodzica. To rozsądny punkt wyjścia, bo dziecko może poznawać podstawowe decyzje finansowe w kontekście rodzinnym, a nie w oderwaniu od tego, kto odpowiada za bezpieczeństwo i zasady.
W codziennym użyciu szczególnie ważne jest to, czy młody użytkownik umie rozpoznać, gdzie sprawdzić swoje środki i jak odczytać skutki własnych decyzji. Nie traktowałbym jednak samej instalacji jako lekcji finansów. Najlepiej zacząć od wspólnego przejścia przez aplikację i wyjaśnienia, co oznacza dostępna kwota, na co można ją przeznaczyć oraz kiedy warto odłożyć zakup. Takie wprowadzenie zmniejsza ryzyko, że dziecko będzie klikać bez zrozumienia konsekwencji.
Moja praktyczna rada: zamiast pokazywać wszystkie możliwości naraz, ustalcie jeden prosty cel, na przykład odkładanie na wybraną rzecz. Dzięki temu rozmowa dotyczy konkretu, a dziecko łatwiej połączy decyzje podejmowane w aplikacji z realnym planem. Rodzic może przy tym sprawdzać, czy młody użytkownik rozumie różnicę między pieniędzmi dostępnymi teraz a kwotą, którą chce zachować na później.
Aplikacja jest bezpłatna, a jej oznaczenie wiekowe to PEGI 3. To informacja o klasyfikacji, nie obietnica, że każde dziecko w tym wieku będzie samodzielnie rozumieć finanse albo wygodnie obsługiwać ekran. W praktyce dojrzałość, umiejętność czytania i doświadczenie z telefonem będą ważniejsze niż sama granica wieku. Młodszym dzieciom przyda się wspólna obsługa; starsze mogą potrzebować mniej podpowiedzi, ale nadal skorzystają z jasnych rodzinnych zasad.
Wartość edukacyjna zależy od rozmowy
Najmocniejszy pomysł stojący za PKO Junior widzę w tym, że pieniądze stają się tematem do ćwiczenia, a nie tylko abstrakcyjną liczbą omawianą przy okazji zakupów. Rodzic może wykorzystać aplikację, by porozmawiać o planowaniu, wyborach i cierpliwości. To jednak rodzic nadaje tym czynnościom znaczenie: bez wyjaśnienia dziecko może nauczyć się obsługi ekranu, ale niekoniecznie lepszego podejmowania decyzji.
Warto też uzgodnić wcześniej, które sprawy dziecko może załatwiać samodzielnie, a które wymagają rozmowy. To szczególnie przydatne, gdy opiekun i dziecko mają różne wyobrażenia o kieszonkowym lub o tym, czy spontaniczny zakup jest w porządku. Ustalona zasada ogranicza nieporozumienia lepiej niż późniejsze tłumaczenie, dlaczego dana decyzja nie spodobała się dorosłemu.
Obsługa dotykiem, uwaga i różne potrzeby
Interfejs finansowy dla dzieci powinien być oceniany także przez pryzmat sprawności manualnej i zdolności skupienia. Przy korzystaniu na telefonie znaczenie mają wielkość elementów, jednoznaczność komunikatów oraz to, czy da się spokojnie wykonać zadanie bez pośpiechu. Nie zakładałbym, że każde dziecko ma taką samą precyzję ruchów, tempo czytania ani tolerancję na bodźce. Dlatego pierwsze użycie najlepiej przeprowadzić w spokojnej chwili, a nie w biegu między obowiązkami.
Jeśli dziecko ma trudność z dokładnym dotykaniem małych elementów lub szybko traci uwagę, rodzic może usiąść obok i poprowadzić je przez konkretną czynność, zamiast oczekiwać samodzielnej obsługi całej aplikacji. Pomaga też ograniczenie zadania do jednego celu: sprawdzenia sytuacji albo omówienia planu oszczędzania. To praktyczny sposób na zmniejszenie obciążenia poznawczego, bez zakładania, że aplikacja sama dostosuje się do indywidualnych potrzeb.
Przy wrażliwości na jasny ekran, dźwięki lub dużą ilość informacji warto sprawdzić działanie aplikacji w ustawieniach urządzenia i wybrać komfortowe warunki. Można też zacząć od krótkiej sesji i obserwować, czy dziecko rozumie komunikaty oraz nie czuje presji, by szybko podejmować decyzje. Nie każde dziecko będzie dobrze funkcjonować w tym samym tempie; możliwość wspólnej obsługi jest tu ważniejsza niż założenie pełnej samodzielności od pierwszego dnia.
Wersja 2.1.143 działa od systemu iOS 9. To użyteczna wskazówka dla osób rozważających instalację na starszym urządzeniu, choć sama zgodność systemu nie przesądza o płynności działania ani wygodzie na konkretnym telefonie. Przed przekazaniem urządzenia dziecku sprawdziłbym, czy ekran jest czytelny, telefon reaguje poprawnie na dotyk i czy młody użytkownik potrafi bez stresu wrócić do właściwego widoku.
Używanie w domu i poza nim
Najbardziej naturalnym scenariuszem jest wspólne planowanie kieszonkowego w domu. Załóżmy, że dziecko chce kupić drobną rzecz, ale jednocześnie zbiera na większy cel. Rodzic może poprosić je, by najpierw sprawdziło swoją sytuację, a potem wyjaśniło, jak zakup wpłynie na plan. To prosty, realistyczny sposób na ćwiczenie konsekwencji decyzji bez zamieniania każdej rozmowy w wykład o finansach.
Poza domem aplikacja może być punktem odniesienia, gdy dziecko pyta, czy stać je na zakup. Warto jednak ustalić, że ekran nie jest jedyną zgodą na wydatek: rodzinne reguły nadal obowiązują, a wątpliwości można omówić z opiekunem. Takie rozróżnienie jest istotne, bo narzędzie do nauki gospodarowania pieniędzmi nie powinno tworzyć wrażenia, że każda dostępna kwota musi zostać wydana od razu.
W sytuacjach, gdy dziecko jest zmęczone, w pośpiechu albo korzysta z telefonu w zatłoczonym miejscu, lepiej odłożyć bardziej złożone decyzje na później. Rozproszenie sprzyja pomyłkom i utrudnia spokojne czytanie. Rodzic może wtedy zaproponować, by wrócić do planu w domu. To nie wada specyficzna dla jednego sposobu używania, tylko rozsądna granica dla każdej finansowej czynności wykonywanej na małym ekranie.
Warto również z góry ustalić, kto pomaga dziecku, gdy pojawia się problem z obsługą. Jeśli opiekę dzieli kilka osób, wspólne zasady dotyczące zakupów i oszczędzania ograniczają sprzeczne komunikaty. Aplikacja może być wspólnym narzędziem, ale nie rozwiąże sama różnic między dorosłymi w podejściu do kieszonkowego.
Gdzie mogą pojawić się bariery
Ocena użytkowników jest mieszana: średnia wynosi 3,6 na podstawie 892 ocen, a dostępnych jest 538 recenzji. Liczby te nie mówią, z jakiego powodu konkretna osoba była zadowolona lub rozczarowana, więc nie traktowałbym ich jako wyjaśnienia jakości poszczególnych funkcji. Pokazują raczej, że przed instalacją warto zachować realistyczne oczekiwania i samodzielnie sprawdzić, czy sposób obsługi pasuje dziecku oraz rodzicowi.
Najważniejszą barierą może być nie sam ekran, lecz różnica między potrzebą rodzica a oczekiwaniem dziecka. Dorosły może szukać narzędzia do kontrolowanego uczenia, a młody użytkownik potraktować je przede wszystkim jako sposób dostępu do pieniędzy. Zanim zaczniecie, dobrze ustalić, co oznacza „kontrola rodzica” w waszej rodzinie: jakie decyzje omawiacie razem, a gdzie dziecko ma przestrzeń do własnych wyborów.
Drugim ograniczeniem jest zależność nauki od regularnego zaangażowania opiekuna. Jeśli rodzic nie chce rozmawiać o wydatkach, przypominać o celu ani wspólnie wyjaśniać decyzji, sama aplikacja raczej nie zmieni nawyków dziecka. W takiej sytuacji lepszym początkiem może być prosta rozmowa przy planowaniu kieszonkowego, zanim wprowadzi się kolejne narzędzie.
Nie każda rodzina potrzebuje osobnej aplikacji finansowej dla dziecka. Jeśli celem jest wyłącznie zapisanie prostego planu oszczędzania, papierowa tabela albo rozmowa przy cotygodniowym budżecie mogą być łatwiejsze i mniej angażujące technologicznie. Z kolei rodzina, która chce, by dziecko stopniowo poznawało zarządzanie pieniędzmi pod nadzorem, może uznać PKO Junior za bardziej odpowiedni punkt startu niż zwykłe notatki. Wybór zależy więc od tego, czy ważniejsza jest cyfrowa obsługa, czy prostota bez dodatkowego ekranu.
Aplikacja ma ponad 100 tysięcy instalacji, a jej historia sięga 31 maja 2016 roku. Te informacje świadczą o tym, że nie jest nowym, nieznanym narzędziem, ale nie zastępują sprawdzenia jej na urządzeniu konkretnego dziecka. Przy starszym telefonie, ograniczonej sprawności manualnej lub potrzebie bardzo prostego środowiska warto poświęcić chwilę na wspólne przetestowanie podstawowej obsługi, zanim stanie się częścią codziennej rutyny.
Komu poleciłbym PKO Junior
Poleciłbym ją rodzicom, którzy chcą stopniowo włączać dziecko w rozmowy o pieniądzach i są gotowi towarzyszyć mu w podejmowaniu pierwszych decyzji. Szczególnie sensowna może być dla rodzin, które chcą połączyć kieszonkowe z konkretnymi celami, a nie tylko przekazywać pieniądze bez omówienia, co się z nimi dzieje. Dobrym krokiem jest wspólne ustalenie celu, krótkie wyjaśnienie zasad i późniejszy powrót do tego, czego dziecko się nauczyło.
Nie wybrałbym jej jako rozwiązania dla rodziny oczekującej, że aplikacja sama nauczy dziecko odpowiedzialności, ani dla opiekunów, którzy chcą uniknąć rozmów o wydatkach. Warto też rozważyć prostszą metodę, jeśli dziecko nie czuje się pewnie przy ekranie albo źle znosi samodzielne podejmowanie decyzji. W takim przypadku papierowy plan omawiany z dorosłym może być mniej stresujący i równie użyteczny.
Moja ocena jest pozytywna, ale zależna od sposobu używania: PKO Junior ma sens jako wspierane przez rodzica narzędzie do ćwiczenia codziennych wyborów, nie jako samodzielny nauczyciel finansów. Doceniam, że jej przeznaczenie koncentruje się na dziecku i kontroli opiekuna, ale najwięcej wartości przyniesie rodzinom, które potrafią dopasować tempo oraz sposób obsługi do młodego użytkownika.
PKO Junior jest bezpłatna, ma oznaczenie PEGI 3 i pozostaje aplikacją finansową rozwijaną przez PKO Bank Polski SA. Jeśli szukasz cyfrowego wsparcia do rozmów o kieszonkowym i planowaniu, warto sprawdzić, czy odpowiada waszemu domowemu rytmowi. Jeśli zaś potrzebujesz narzędzia, które działa bez udziału rodzica albo ma zastąpić edukację i ustalanie zasad, lepiej wybrać inne podejście. Dla mnie kluczowe jest to, by dziecko korzystało z niej z poczuciem sprawczości, ale nie bez wsparcia.
FAQ
Czym jest PKO Junior i dla kogo została stworzona ta aplikacja?
PKO Junior to aplikacja bankowa przeznaczona dla dzieci, które korzystają z konta PKO Junior w PKO Banku Polskim. Pomaga sprawdzać saldo, przeglądać historię operacji i uczyć się podstaw zarządzania pieniędzmi. Dostępne funkcje zależą od rodzaju konta, wieku dziecka oraz ustawień wprowadzonych przez rodzica lub opiekuna. Przed instalacją warto sprawdzić aktualne wymagania banku i zgodność urządzenia.
Jak założyć konto i rozpocząć korzystanie z PKO Junior?
Aplikacja jest powiązana z kontem PKO Junior, dlatego samo pobranie jej nie wystarczy, aby korzystać ze wszystkich funkcji. Konto zakłada rodzic lub opiekun zgodnie z procedurami PKO Banku Polskiego, a następnie konfiguruje dostęp dziecka. Sposób aktywacji i logowania może zależeć od aktualnej oferty banku oraz urządzenia. Przygotuj dane wymagane przez bank i postępuj zgodnie z instrukcjami wyświetlanymi w aplikacji.
Jakie funkcje oferuje PKO Junior i czy dziecko może wykonywać płatności?
PKO Junior może umożliwiać dziecku sprawdzanie dostępnych środków, oglądanie historii transakcji oraz korzystanie z narzędzi pomagających planować wydatki i oszczędzanie. Zakres dostępnych operacji, w tym płatności lub korzystania z karty, zależy od konfiguracji konta i uprawnień ustawionych przez rodzica. Nie należy zakładać, że każda funkcja jest aktywna domyślnie — szczegóły i limity najlepiej sprawdzić w banku.
Czy rodzic może kontrolować konto dziecka i ustalać limity?
Rodzic lub opiekun zarządza kontem dziecka i może mieć dostęp do ustawień oraz informacji o jego aktywności, zgodnie z zasadami PKO Banku Polskiego. Dostępne opcje kontroli, takie jak limity transakcji czy zarządzanie kartą, mogą zależeć od rodzaju produktu i aktualnej wersji usług bankowych. Przed udostępnieniem dziecku aplikacji warto wspólnie omówić zasady korzystania z pieniędzy i sprawdzić ustawienia bezpieczeństwa.
Czy korzystanie z PKO Junior jest bezpieczne i na jakich urządzeniach działa?
PKO Junior jest usługą bankową, dlatego podczas korzystania należy chronić dane logowania, blokadę ekranu i samo urządzenie. Nie udostępniaj haseł ani kodów osobom trzecim, a w razie zgubienia telefonu skontaktuj się z bankiem i sprawdź możliwość zablokowania dostępu. Dostępność aplikacji, wymagania systemowe oraz obsługiwane urządzenia mogą się zmieniać, więc przed pobraniem sprawdź aktualne informacje w Google Play lub App Store.