UniCredit PL, BE
4,7FinanseZaktualizowano 7 października 2026
Zrzuty ekranu
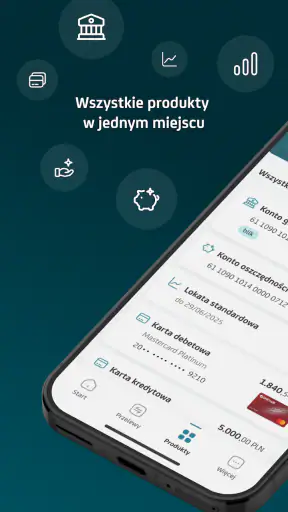
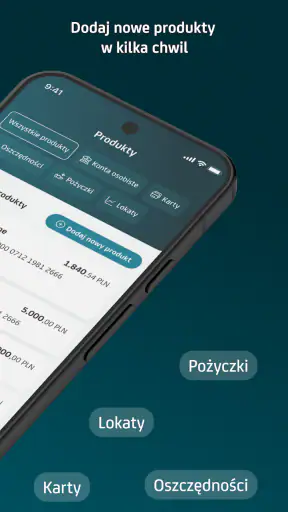
Zalety
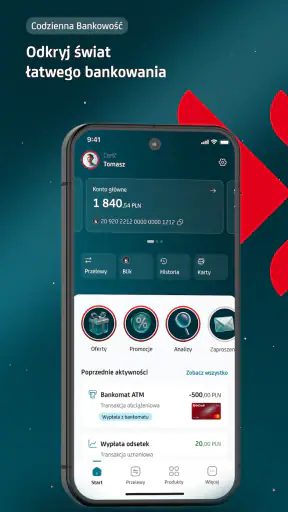
- Szybki podgląd salda i historii operacji bez wizyty w oddziale.
- Wygodne zatwierdzanie przelewów i innych operacji w aplikacji.
- Powiadomienia pomagają śledzić wpływy oraz obciążenia konta.
- Logowanie biometryczne ułatwia dostęp i ogranicza wpisywanie hasła.
- Przydatna dla klientów UniCredit korzystających z usług w Polsce i Belgii.
Wady
- Dostępne funkcje zależą od kraju oraz rodzaju posiadanego rachunku.
- Do korzystania z aplikacji potrzebne jest stabilne połączenie z internetem.
- Pierwsza konfiguracja i aktywacja mogą wymagać dodatkowej weryfikacji.
- Powiadomienia o transakcjach trzeba wcześniej włączyć i skonfigurować.
- Nie zastąpi pełnej obsługi bankowej ani kontaktu z doradcą w każdej sprawie.
 Analiza: Mobexer
Bankowa aplikacja jest przydatna nie wtedy, gdy ma najdłuższą listę funkcji, lecz gdy pozwala szybko sprawdzić sytuację i nie przeszkadza w codziennych decyzjach. UniCredit PL, BE to bezpłatna aplikacja finansowa od Unicredit Nv/Sa, dostępna na Androidzie. Jej polska nazwa może sugerować lokalny produkt, ale w praktyce warto przede wszystkim ocenić, czy pasuje do sposobu, w jaki korzystasz z bankowości UniCredit. Nie traktowałbym jej jako uniwersalnego zamiennika dowolnej aplikacji bankowej: jej przydatność zależy od tego, czy jesteś klientem banku i czy obsługiwane przez niego rozwiązania odpowiadają Twoim potrzebom.
Obecna wersja i codzienna rola aplikacji
Najważniejsza wskazówka dotycząca obecnego wydania kryje się w jego numerze: aplikacja jest obecnie w wersji 2.8.2. To konkretna informacja o stanie produktu, ale sama w sobie nie mówi, jakie funkcje dodano ani jak zmienił się interfejs. Dlatego nie zakładałbym, że numer wersji oznacza określony zestaw możliwości. Warto po instalacji sprawdzić, które działania są dostępne dla Twojego konta i jak aplikacja prowadzi przez nie krok po kroku.
W Google Play program występuje pod nazwą UniCredit, a jego opis informuje, że wcześniej był związany z marką Aion Bank. Ta zmiana jest istotna dla osób, które pamiętają wcześniejszą nazwę: podczas wyszukiwania aplikacji lub rozpoznawania jej na telefonie mogą natknąć się na obie. Skupienie na obecnej nazwie ułatwia odnalezienie produktu, ale nie należy z samej zmiany etykiety wyciągać wniosków o zmianach w kontach, umowach czy dostępnych usługach.
Popularność może pomóc wstępnie ocenić, czy aplikacja jest używana przez innych. Ma średnią ocenę 4,7 na podstawie około 3,8 tysiąca ocen, a liczba instalacji przekroczyła 100 tysięcy. To zachęcający sygnał zainteresowania, ale nie gwarancja, że każdy użytkownik będzie zadowolony. Ocena w sklepie nie zastąpi sprawdzenia, czy aplikacja obsługuje Twoją sytuację, a opinie mogą dotyczyć różnych wersji i różnych oczekiwań.
Jeśli już korzystasz z usług banku, taki program może być wygodnym punktem dostępu do spraw finansowych z telefonu. Jeśli dopiero wybierasz bank, sama obecność aplikacji nie powinna przesądzać o decyzji. Najpierw sprawdziłbym, czy odpowiada Ci oferta banku oraz sposób obsługi, a dopiero potem traktował aplikację jako narzędzie do codziennych czynności. To rozsądniejsze niż wybór konta na podstawie samej oceny w sklepie.
Jak zmiana nazwy może wpłynąć na stałych użytkowników
Dla dotychczasowego użytkownika przejście od nazwy Aion Bank do UniCredit może być najbardziej widoczną różnicą. W praktyce warto upewnić się, że instalujesz właściwą aplikację: sprawdź nazwę dewelopera, Unicredit Nv/Sa, i nie wybieraj programu wyłącznie dlatego, że podobnie brzmi jego tytuł. To prosty nawyk, który pomaga uniknąć pomyłek przy wyszukiwaniu aplikacji finansowej.
Jeśli masz już wcześniejszą wersję, potraktuj aktualizację jak okazję do krótkiego przeglądu ustawień, a nie jak powód do zakładania, że wszystko działa inaczej. Po uruchomieniu sprawdź, czy rozpoznajesz ekran logowania, czy możesz dotrzeć do potrzebnych informacji i czy znasz aktualny sposób kontaktu z bankiem. W przypadku trudności z dostępem bezpieczniej skorzystać z oficjalnego kanału obsługi niż eksperymentować z przypadkowymi instrukcjami znalezionymi w sieci.
Przy pierwszym użyciu po zmianie nazwy przydatne jest też uporządkowanie własnych oczekiwań. Aplikacja bankowa nie zawsze zastąpi przeglądarkę, dokumenty umowy ani kontakt z konsultantem. Jeśli potrzebujesz wykonać czynność o większej wadze, najpierw sprawdź, czy można ją zakończyć w aplikacji, czy też wymaga innej drogi. Taka kontrola oszczędza czasu, zwłaszcza gdy działasz poza domem i liczysz na szybkie rozwiązanie.
Praktyczny sposób korzystania na co dzień
Wyobraź sobie, że przed opłaceniem zakupów chcesz sprawdzić, czy bieżące wydatki mieszczą się w planie. Najrozsądniej otworzyć aplikację, zalogować się i od razu skupić na potrzebnej informacji, zamiast przeklikiwać wszystkie dostępne obszary. Potem możesz podjąć decyzję, czy płacisz teraz, czy wracasz do niej później. To niewielki, ale praktyczny rytuał: telefon pomaga sprawdzić sytuację, a nie staje się miejscem do impulsywnego wykonywania każdej czynności finansowej.
Drugi użyteczny scenariusz to kontrola bankowości po otrzymaniu powiadomienia lub po zrobieniu większych zakupów. Zamiast odkładać sprawę na koniec tygodnia, można wykorzystać krótką przerwę, by sprawdzić konto i zdecydować, czy trzeba zareagować. Nie zakładałbym jednak bez sprawdzenia, że aplikacja zapewnia konkretny rodzaj alertów lub automatycznego podsumowania. Warto najpierw zobaczyć, jakie ustawienia są rzeczywiście dostępne, a potem włączyć tylko te, które pomagają, zamiast zwiększać liczbę rozpraszających komunikatów.
Dobrym nawykiem jest również przygotowanie telefonu przed pierwszym logowaniem: zainstalować aplikację z zaufanego sklepu, używać własnego urządzenia i nie wpisywać danych bankowych po przejściu z podejrzanej wiadomości. Nie jest to szczególna funkcja tego programu, lecz ważna zasada przy każdej bankowości mobilnej. Sama aplikacja nie zwalnia z ostrożności wobec wiadomości podszywających się pod bank ani z ochrony blokady ekranu.
Najbardziej użyteczna wskazówka jest prosta: najpierw sprawdź, czy Twoje konkretne zadanie da się wykonać w aplikacji, a dopiero potem opieraj na niej codzienny rytm. Dzięki temu unikniesz sytuacji, w której potrzebujesz pilnie załatwić sprawę, a dopiero wtedy odkrywasz, że wymaga innego kanału. Przy bankowości taka minuta przygotowania jest cenniejsza niż pobieżne przekonanie, że każda aplikacja musi działać identycznie.
W czym różni się od typowych alternatyw
W porównaniu z bankowością przez przeglądarkę aplikacja mobilna zwykle ma przewagę w dostępności: telefon jest pod ręką, więc łatwiej szybko sprawdzić swoje sprawy. Przeglądarka może jednak lepiej pasować do dłuższego przeglądania dokumentów lub pracy na większym ekranie. Nie traktowałbym więc tych sposobów jako rywali. Dla wielu osób sensowny układ to aplikacja do krótkich, częstych kontroli, a strona internetowa lub obsługa banku do zadań wymagających spokojniejszej analizy.
Względem portfeli płatniczych UniCredit pełni inną rolę. Portfel w telefonie jest nastawiony przede wszystkim na sam moment płatności, podczas gdy aplikacja bankowa służy do kontaktu z usługami banku. Jeśli zależy Ci wyłącznie na wygodnym płaceniu telefonem, porównaj dostępne rozwiązania płatnicze dla swojego urządzenia i banku. Jeśli chcesz zarządzać relacją z UniCredit, aplikacja bankowa jest bardziej naturalnym punktem wyjścia.
Osobną kategorią są niezależne aplikacje do budżetowania. Mogą być lepsze dla osób, które chcą planować wydatki z wielu banków w jednym miejscu, o ile oferują im odpowiednie narzędzia. Aplikacja konkretnego banku ma za to sens, gdy priorytetem jest obsługa właśnie tego banku, a nie zestawianie finansów z różnych instytucji. Przed wyborem zewnętrznego narzędzia warto też zastanowić się, czy chcesz przekazywać mu dane o swoich finansach i czy rzeczywiście potrzebujesz dodatkowej warstwy organizacji.
Ograniczenia, które warto uwzględnić
Najważniejsze ograniczenie jest praktyczne: aplikacja jest związana z UniCredit, więc nie będzie dobrym wyborem dla osoby, która szuka jednego programu do obsługi dowolnego banku. Samo pobranie nie oznacza też, że każdy użytkownik uzyska dostęp do tych samych usług. Przed zmianą głównego sposobu zarządzania finansami upewniłbym się, że możesz zalogować się na swoje konto i wykonać czynności, na których najbardziej Ci zależy.
Drugą kwestią jest zaufanie do telefonu jako narzędzia finansowego. Jeśli często pożyczasz urządzenie, nie używasz blokady ekranu albo nie chcesz mieć spraw bankowych na smartfonie, aplikacja może być dla Ciebie mniej wygodna niż bankowość w przeglądarce lub kontakt z oddziałem. To nie wada konkretnego programu, ale realny koszt korzystania z bankowości mobilnej: wygoda idzie w parze z koniecznością pilnowania dostępu do urządzenia.
Warto też nie mylić dobrej średniej oceny z obietnicą bezproblemowej obsługi w każdej sytuacji. W przypadku aplikacji finansowej nawet drobne tarcie przy logowaniu może być bardziej uciążliwe niż w programie rozrywkowym. Jeśli napotkasz kłopot, nie próbuj wielokrotnie zgadywać danych dostępowych ani instalować nieoficjalnych wersji. Skorzystaj z pomocy banku i sprawdź, czy problem dotyczy aplikacji, urządzenia czy samego dostępu do konta.
Program jest bezpłatny i ma kategorię wiekową PEGI 3, co oznacza niski próg ograniczeń wiekowych w sklepie, ale nie jest równoznaczne z tym, że samodzielne korzystanie z usług bankowych jest odpowiednie dla każdej osoby. Przy koncie należącym do kogoś innego najważniejsze są uprawnienia i zasady banku, nie sama możliwość zainstalowania aplikacji. Warto oddzielać klasyfikację treści od warunków korzystania z produktu finansowego.
Co sprawdzić przed dalszym poleganiem na niej
Przed uczynieniem aplikacji głównym narzędziem do codziennej bankowości sprawdziłbym trzy rzeczy: czy logowanie działa na Twoim urządzeniu, czy łatwo odnajdujesz potrzebne informacje oraz czy potrafisz znaleźć pomoc, gdy coś pójdzie nie tak. Warto zrobić to w spokojnej chwili, a nie dopiero przy kasie lub przed terminem płatności. Taka krótka próba pokaże więcej niż samo przeglądanie ekranu startowego.
Przy aktualizacjach zwracaj uwagę na informacje o nowej wersji i obserwuj, czy zmienił się sposób wykonywania znanych Ci czynności. Aplikacja została wydana 26 listopada 2019 roku, a obecne wydanie nosi numer 2.8.2. Te fakty pokazują, że produkt ma historię i jest rozwijany do aktualnej wersji, ale nie przesądzają o konkretnych poprawkach. Po aktualizacji warto samodzielnie potwierdzić, że nadal wiesz, gdzie znaleźć istotne ustawienia i jak wrócić do potrzebnej części aplikacji.
Jeśli porównujesz banki, nie oceniaj ich wyłącznie po mobilnym interfejsie. Zestaw aplikację z tym, jak często korzystasz z usług, jakiego rodzaju wsparcia oczekujesz i czy chcesz trzymać finanse w jednym banku. Przy sporadycznych kontrolach prosta, niezawodna obsługa może być ważniejsza niż mnogość opcji. Dla osoby zarządzającej kilkoma kontami może natomiast lepiej sprawdzić się rozwiązanie, które ułatwia całościowy przegląd finansów.
Moja ocena dla różnych типів користувачів
У цій позиції залишився б англомовний? [remove]
...
FAQ
Czym jest aplikacja UniCredit PL, BE?
UniCredit PL, BE to aplikacja bankowości mobilnej przeznaczona dla klientów UniCredit w Polsce i Belgii. Umożliwia korzystanie z wybranych usług bankowych na telefonie, między innymi sprawdzanie informacji o rachunkach i wykonywanie codziennych operacji. Zakres funkcji może zależeć od kraju, rodzaju posiadanego konta oraz aktualnej oferty banku, dlatego przed instalacją warto sprawdzić, czy aplikacja obsługuje konkretny produkt i profil klienta.
Czy z aplikacji UniCredit PL, BE mogą korzystać osoby, które nie mają konta w banku?
Aplikacje bankowe zazwyczaj wymagają aktywnego dostępu do usług bankowości UniCredit, więc samo pobranie programu nie wystarczy, aby zalogować się i korzystać z rachunku. Przy pierwszym uruchomieniu może być potrzebna rejestracja lub aktywacja zgodna z instrukcjami banku. Wymagania mogą różnić się w Polsce i Belgii. Jeśli dopiero rozważasz założenie konta, sprawdź na oficjalnej stronie UniCredit, jakie produkty są dostępne w Twoim kraju i jak uzyskać dostęp mobilny.
Jakie operacje można wykonywać w aplikacji UniCredit PL, BE?
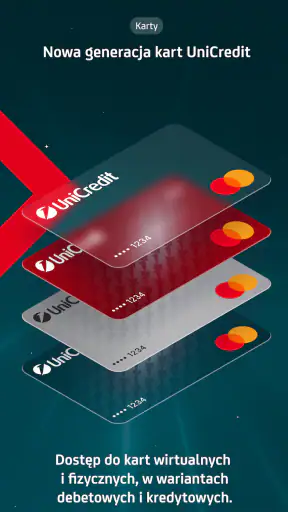
Aplikacja służy do obsługi bankowości mobilnej, a dostępne narzędzia mogą obejmować podgląd rachunków, kontrolę transakcji oraz wybrane operacje finansowe. Konkretna lista funkcji zależy od kraju, rodzaju konta i wersji aplikacji; nie każda usługa musi być dostępna dla wszystkich klientów. Przed pobraniem warto zapoznać się z opisem w sklepie oraz informacjami UniCredit, zwłaszcza jeśli zależy Ci na konkretnej funkcji, takiej jak przelewy, zarządzanie kartą czy kontakt z bankiem.
Czy korzystanie z UniCredit PL, BE jest bezpieczne?
Aplikacja bankowa jest przeznaczona do dostępu do usług finansowych, dlatego bezpieczeństwo zależy zarówno od zabezpieczeń oferowanych przez bank, jak i od sposobu korzystania z telefonu. Pobieraj ją wyłącznie z oficjalnego sklepu Google Play lub App Store i nie udostępniaj nikomu danych logowania ani kodów autoryzacyjnych. Warto również aktualizować system i aplikację, używać blokady ekranu oraz zachować ostrożność wobec wiadomości, które podszywają się pod bank.
Czy aplikacja UniCredit PL, BE jest darmowa i na jakich urządzeniach działa?
Samo pobranie aplikacji ze sklepu może być bezpłatne, ale opłaty za korzystanie z rachunku, przelewy lub inne usługi zależą od taryfy banku. Do działania potrzebny jest kompatybilny telefon z obsługiwanym systemem Android albo iOS oraz dostęp do internetu. Wymagania systemowe mogą się zmieniać wraz z aktualizacjami, dlatego przed instalacją sprawdź aktualny opis aplikacji w odpowiednim sklepie. Pamiętaj też, że operator komórkowy może naliczać opłaty za transmisję danych.