Erste
4,8FinanseZaktualizowano 21 listopada 2026
Zrzuty ekranu
 Analiza: Mobexer
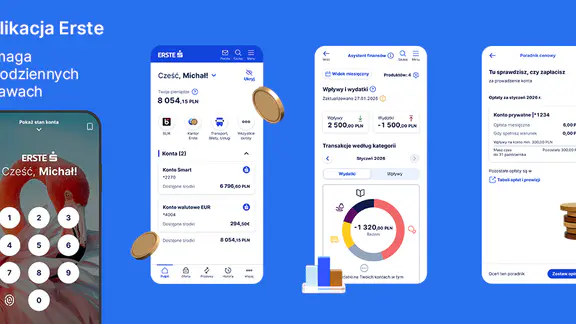
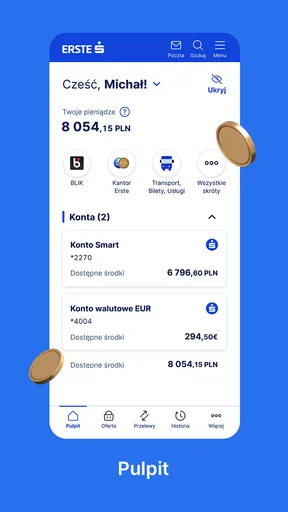
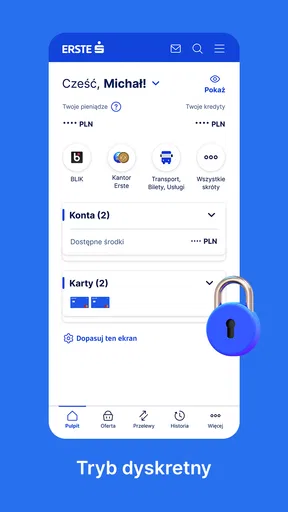
Przy aplikacji bankowej wygoda ma znaczenie, ale równie ważne jest to, czy czuję, że mam kontrolę nad swoimi decyzjami i danymi. Erste to bezpłatna aplikacja finansowa Erste Bank Polska S.A., przeznaczona do codziennego korzystania z banku. Po ocenie nie patrzę na nią jak na sam skrót do rachunku, lecz jak na narzędzie, któremu użytkownik powierza część swojej codziennej rutyny. Właśnie dlatego przed instalacją warto rozważyć nie tylko wygodę, ale też własne oczekiwania wobec bankowości mobilnej.
Gdy mobilna bankowość ma być praktyczna, a nie bezrefleksyjna
W zwykły dzień najbardziej doceniam możliwość rozdzielenia krótkich spraw od tych, które wymagają skupienia. Rano można chcieć tylko sprawdzić sytuację przed zakupami, a wieczorem spokojnie przejrzeć szczegóły planowanego przelewu. Telefon ułatwia dostęp do bankowości, ale nie każda czynność jest równie wygodna na małym ekranie. Przy ważnej operacji lepiej znaleźć spokojną chwilę niż robić wszystko w pośpiechu.
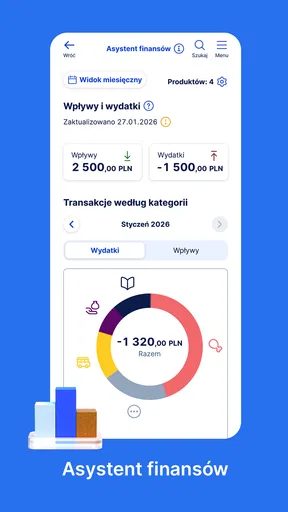
To rozwiązanie szczególnie pasuje osobie, która już korzysta z usług Erste i chce obsługiwać bankowe sprawy z telefonu. Mniej przekona kogoś, kto szuka przede wszystkim jednego panelu do zestawiania rachunków z wielu instytucji albo narzędzia do szczegółowego planowania domowego budżetu. W takiej sytuacji aplikacja banku może być jednym elementem codziennych finansów, ale niekoniecznie całym rozwiązaniem.
Bankowość mobilna, której warto zaufać z rozwagą
Przy aplikacji bankowej wygoda nie wystarcza mi za powód do zaufania: równie ważne jest, czy użytkownik potrafi świadomie ocenić własne decyzje i zadbać o prywatność. W tej części przyglądam się temu, jak podejść do Erste bez zakładania, że sama popularność rozwiązuje kwestie bezpieczeństwa. Potem przechodzę do konkretnych kontroli, które warto samodzielnie sprawdzić, zanim mobilna bankowość stanie się codziennym odruchem.
Zaufanie zaczyna się od świadomego wyboru
Za aplikację odpowiada Erste Bank Polska S.A., co jasno wskazuje, że jest ona związana z działalnością konkretnego banku, a nie niezależnym agregatorem finansowym. To istotne dla osób, które chcą załatwiać sprawy bankowe w jednym miejscu i wolą korzystać z narzędzia udostępnianego przez swoją instytucję. Sama nazwa ani popularność nie zastępują jednak rozsądnego podejścia do bezpieczeństwa: aplikację finansową warto pobierać z oficjalnego sklepu i sprawdzić, czy korzysta się z właściwego produktu.
Erste ma średnią ocenę 4,8 na podstawie około 349 tysięcy ocen, a liczba instalacji przekroczyła 5 milionów. To pokazuje, że wiele osób wybiera ją do obsługi finansów, ale nie traktuję popularności jako gwarancji, że będzie odpowiednia dla każdego. W recenzjach bankowych doświadczenie zależy także od tego, jak ktoś korzysta z konta, jakich czynności potrzebuje i czy odpowiada mu mobilny sposób kontaktu z bankiem.
Aplikacja jest bezpłatna i ma oznaczenie PEGI 3. W praktyce ważniejsza od samego progu wieku jest jednak świadomość, że korzystanie z niej wiąże się z dostępem do spraw finansowych. Jeśli telefon jest współdzielony, pozostawiany bez nadzoru albo używany przez innych domowników, warto najpierw zadbać o blokadę urządzenia i nie przekazywać nikomu danych logowania. To prosta zasada, ale przy bankowości mobilnej ma większe znaczenie niż kolejna wygodna funkcja.
Prosto z redakcji

 Smart Launcher 6 ‧ Pulpit
Smart Launcher 6 porządkuje ekran główny, ale nie bez kompromisów
Nowe gesty, widżety i ograniczenia Androida zmieniają rolę ekranu głównego. Smart Launcher 6 odpowiada na te przesunięcia porządkiem, ale nie bez kompromisów.

 AnyDesk Remote Desktop
AnyDesk daje zdalny dostęp do komputera. Wygoda wymaga ostrożności
AnyDesk zamienia telefon w narzędzie do ratowania pracy na odległość. Największa zaleta jest też źródłem napięcia: dostęp do cudzego urządzenia musi być szybki, ale nigdy bezrefleksyjny.

 Astra AI: Nauka do egzaminów
Astra AI do egzaminów: ucz się aktywnie, nie tylko streszczaj
Astra AI potrafi zamienić materiał w regularną naukę, ale największą różnicę robi sposób pracy: dobre źródła, krótkie sesje i aktywne sprawdzanie wiedzy.

 Pinterest
 zamiast aplikacji do domu? Zmiana nawyku, nie sprzętu
Przejście do Pinterest nie polega na przeniesieniu inteligentnego domu, lecz na zmianie sposobu zbierania pomysłów. Sprawdź, co zyskasz, czego nie przeniesiesz i komu ta zmiana się opłaci.

 Opera News: Najnowsze Wieści
Opera News: komu ułatwia czytanie wiadomości
Sprawdzamy czytnik wiadomości w sześciu codziennych sytuacjach: od pierwszego uruchomienia po oszczędzanie danych i wspólne korzystanie. Werdykt zależy od tego, jak czytasz.

 Doctolib - Your health partner
Doctolib ułatwia umówienie wizyty, nie naprawi opieki
Wizyta u lekarza coraz częściej zaczyna się od telefonu. Doctolib porządkuje ten odruch, choć nie rozwiązuje problemów samej opieki zdrowotnej.
Przeczytaj także
Intermarché Polska: aplikacja, która zamienia zakupy w nawyk
Jej siła nie tkwi w efektownych funkcjach, lecz w rytmie cotygodniowych zakupów: promocjach, liście produktów i obietnicy, że następnym razem znów warto zajrzeć.
Telefon zamiast pilota: wygoda, która zmienia domowe nawyki
Telefon przejmuje rolę plastikowego pilota, ale ta zamiana mówi więcej o naszych domowych rytuałach niż o samej wygodzie. Sprawdzam, co zyskujemy, a co oddajemy.
Brain Test 2: Historie — zagadki i niejasne zasady
Zamiast pytać o wiedzę, Brain Test 2 każe podważać oczywiste rozwiązania. Jej największą siłą jest pomysłowość, lecz interfejs nie zawsze równie dobrze prowadzi gracza.
Magic Tiles 3: rytm, który zmusza palce do nadążania
Najważniejsza nie jest tu melodia, lecz chwila, w której słuch przestaje wystarczać, a palce muszą nadążyć za rytmem. To właśnie ten układ napędza kolejne podejścia.
Kontrole, które warto sprawdzić samodzielnie
Nie zakładam konkretnych ustawień ani metod autoryzacji bez ich sprawdzenia w używanej wersji aplikacji. Najrozsądniejszy pierwszy krok po zalogowaniu to przejrzenie dostępnych opcji bezpieczeństwa, sposobów potwierdzania operacji oraz ustawień związanych z dostępem do konta. Zwracam uwagę nie tylko na to, co da się włączyć, lecz także na to, czy rozumiem, kiedy dana kontrola zadziała i jak ją zmienić.
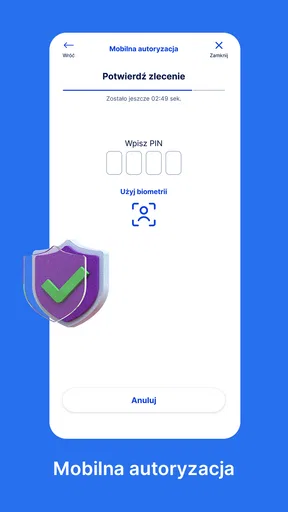
Warto też rozdzielić dwie sprawy, które łatwo pomylić: dostęp do aplikacji na telefonie i zgodę na konkretną operację finansową. Przy płatności lub przelewie dobrze jest zatrzymać się na ekranie podsumowania i sprawdzić odbiorcę oraz kwotę, zamiast szybko potwierdzać działanie przyzwyczajeniem. Ten nawyk przydaje się niezależnie od tego, jak sprawnie działa interfejs, i ogranicza ryzyko pomyłki wynikającej z pośpiechu.
Jeśli aplikacja prosi o dostęp do funkcji telefonu, oceniam prośbę w kontekście wykonywanej czynności. Zgoda nie powinna być automatycznym odruchem: można przeczytać komunikat, zastanowić się, czy dana funkcja jest potrzebna do wybranej operacji, a następnie zdecydować. Takie podejście daje użytkownikowi realny wpływ, zamiast sprowadzać bezpieczeństwo do bezrefleksyjnego klikania kolejnych przycisków.
Wrażliwe momenty w codziennym użyciu
Najwięcej uwagi poświęcam chwilom, w których ekran pokazuje dane finansowe albo użytkownik zatwierdza działanie. Dobrym przykładem jest opłacanie rachunku w drodze do pracy. Wygoda telefonu pozwala zrobić to bez otwierania komputera, ale w zatłoczonym miejscu łatwiej o pomyłkę lub przypadkowe pokazanie ekranu osobie obok. Ja w takiej sytuacji wolę poczekać na spokojniejszy moment, szczególnie jeśli muszę dokładnie sprawdzić szczegóły przelewu.
Drugim wrażliwym momentem jest korzystanie z aplikacji na urządzeniu, które ma ograniczoną baterię albo niestabilne połączenie. Przy prostym sprawdzeniu informacji niedogodność może być niewielka, lecz rozpoczęte zlecenie finansowe wymaga pewności, czy zostało prawidłowo zakończone. Zamiast ponawiać operację od razu po przerwaniu połączenia, najpierw sprawdziłbym jej status w aplikacji lub skorzystał z oficjalnego kanału obsługi banku. To ostrożniejszy sposób niż zakładanie, że pierwsza próba na pewno się nie powiodła.
Warto myśleć także o powiadomieniach wyświetlanych na ekranie blokady. Jeśli telefon pokazuje podgląd komunikatów, osoby postronne mogą zobaczyć fragment informacji, nawet gdy nie odblokują urządzenia. Można ograniczyć taki podgląd w ustawieniach samego telefonu, jeśli zależy nam na większej prywatności. To przykład kontroli poza aplikacją, który bywa pomijany, choć wpływa na to, ile wrażliwych treści widać na co dzień.
Więcej swobody, mniej działania na autopilocie
Największą korzyścią z bankowości mobilnej jest możliwość załatwiania spraw wtedy, gdy faktycznie są potrzebne, zamiast odkładać je do chwili, gdy usiądziemy przy komputerze. W praktyce oznacza to mniej drobnych zaległości: można sprawdzić sytuację na koncie przed większym zakupem albo wrócić do bankowości, gdy przypomnimy sobie o płatności. Taka elastyczność jest przydatna, ale nie powinna zmieniać każdego wolnego momentu w okazję do sprawdzania finansów.
Użytkownik zachowuje większą sprawczość, gdy przed potwierdzeniem operacji czyta jej podsumowanie i nie traktuje zapisanych danych jako powodu do pominięcia kontroli. Przy powtarzalnych czynnościach łatwo działać mechanicznie; dlatego dobrze wyrobić sobie krótki rytuał: upewnić się, że wybrany odbiorca jest właściwy, sprawdzić kwotę, a dopiero potem zatwierdzić działanie. To prosty sposób, by wygoda aplikacji nie odbierała uwagi, której wymagają decyzje finansowe.
Przydatny jest też podział zadań według miejsca i czasu. Szybkie sprawdzenie konta można zrobić w krótkiej przerwie, ale planowanie większych płatności czy porządkowanie domowych wydatków lepiej zostawić na moment bez rozpraszaczy. Taki sposób korzystania nie wymaga żadnej dodatkowej funkcji: pomaga po prostu nie mieszać podglądu informacji z podejmowaniem decyzji. Dla mnie to rozsądny kompromis między dostępnością telefonu a potrzebą spokojnego namysłu.
Erste ma sens przede wszystkim dla osób, które chcą obsługiwać bankowe sprawy na telefonie i są gotowe poświęcić chwilę na poznanie dostępnych ustawień. Nie będzie najlepszym wyborem dla kogoś, kto nie ufa korzystaniu z usług finansowych na smartfonie, nie chce zabezpieczać urządzenia albo woli każdą ważną sprawę omawiać z pracownikiem banku. W takim przypadku lepszy może być kontakt przez oddział lub inny kanał banku, nawet jeśli oznacza mniej swobody.
Na tle bankowości internetowej i innych aplikacji
W porównaniu z bankowością używaną na komputerze aplikacja w telefonie lepiej pasuje do krótkich, bieżących spraw: sięgnięcia po konto poza domem czy sprawdzenia czegoś przed decyzją zakupową. Komputer może być wygodniejszy, gdy użytkownik chce pracować na większym ekranie, dokładniej przejrzeć kilka informacji albo po prostu nie lubi podejmować finansowych decyzji na małym wyświetlaczu. Nie traktuję więc telefonu jako zamiennika każdego sposobu kontaktu z bankiem, lecz jako dodatkowe narzędzie o innych zaletach i ograniczeniach.
Na tle niezależnych aplikacji do budżetowania bankowa aplikacja ma inną rolę: służy przede wszystkim do kontaktu z bankiem, a niekoniecznie do całościowego planowania domowych finansów. Osoba, która chce porównywać wydatki z kilku instytucji albo prowadzić własny szczegółowy budżet, może potrzebować dodatkowego narzędzia. Z kolei użytkownik szukający przede wszystkim dostępu do spraw związanych z Erste może woleć pozostać przy aplikacji banku i nie przekazywać swoich codziennych nawyków kolejnemu serwisowi bez wyraźnej potrzeby.
Warto też pamiętać, że wybór między telefonem, komputerem i aplikacją budżetową nie musi być rozłączny. Można korzystać z narzędzia bankowego do bieżących spraw, a większe zestawienia prowadzić osobno. Zanim jednak doda się kolejną usługę, dobrze zastanowić się, czy jej dodatkowy obraz finansów rzeczywiście jest potrzebny. Mniej narzędzi może oznaczać prostsze zarządzanie informacjami, ale nie zastąpi funkcji, której konkretnie brakuje.
Przy wyborze alternatywy zastanowiłbym się zatem nad głównym celem: szybki dostęp do usług własnego banku, szerokie zestawianie finansów czy wygoda na dużym ekranie. To nie jest konkurs, w którym jedno rozwiązanie musi wygrać dla wszystkich. Dla klienta Erste pierwsze kryterium może przesądzić o wyborze aplikacji, ale nie należy oczekiwać, że sam fakt posiadania narzędzia bankowego zastąpi osobne planowanie wydatków lub kontakt z doradcą w bardziej złożonej sprawie.
Aktualność i oczekiwania przed instalacją
Aplikacja została wydana 12 sierpnia 2011 roku, a jej obecna wersja to 26.8.38. Minimalne wymaganie systemowe to Android 8.0, co ma znaczenie dla właścicieli starszych telefonów: przed próbą instalacji warto sprawdzić wersję systemu i dostępne miejsce. Aktualizacje aplikacji są ważne także dlatego, że korzystanie z bankowości na urządzeniu wymagającym naprawy lub dawno nieaktualizowanym może być mniej komfortowe niż na sprawnym, regularnie utrzymywanym telefonie.
Jeśli przed instalacją zastanawiasz się, czy aplikacja będzie odpowiednia dla twojego telefonu, zacznij od sprawdzenia zgodności systemu w sklepie i upewnienia się, że urządzenie działa sprawnie. Po instalacji warto dać sobie czas na poznanie układu oraz dostępnych opcji, zamiast czekać z tym do chwili, gdy trzeba pilnie wykonać przelew. Dzięki temu pierwsze użycie w pośpiechu nie staje się jednocześnie nauką obsługi.
Nie oceniałbym jakości obsługi wyłącznie po liczbie pobrań ani średniej ocen. Znacznie praktyczniejsze jest sprawdzenie, czy aplikacja pasuje do własnego sposobu korzystania z banku: czy wolisz wykonywać codzienne sprawy na telefonie, czy akceptujesz potwierdzanie operacji na małym ekranie i czy potrafisz zadbać o prywatność urządzenia. Takie pytania powiedzą więcej o dopasowaniu niż sama popularność produktu.
Ostrożna rekomendacja dla właściwego użytkownika
Moja ocena Erste jest pozytywna, ale warunkowa. To sensowny wybór dla klienta Erste Bank Polska, który chce mieć bankowość pod ręką i świadomie korzysta z telefonu. Skala ocen użytkowników, wynosząca 4,8, oraz ponad 5 milionów instalacji świadczą o szerokim zainteresowaniu, lecz nie zwalniają z własnej oceny wygody i prywatności. Przed rozpoczęciem korzystania przejrzałbym ustawienia, zabezpieczył telefon i uważnie sprawdzał podsumowania operacji.
Jeśli ważne jest dla ciebie ograniczenie liczby miejsc, w których przechowujesz informacje o finansach, korzystanie z aplikacji własnego banku może być bardziej naturalne niż dokładanie kolejnej usługi do budżetowania. Nie traktowałbym tego jednak jako automatycznej odpowiedzi na pytanie o prywatność: nadal warto świadomie czytać komunikaty, oceniać prośby o dostęp i kontrolować ustawienia samego telefonu. Użytkownik ma wpływ na część codziennych wyborów, a uważne podejście jest rozsądniejsze niż poleganie wyłącznie na reputacji marki.
Najważniejsza zasada jest prosta: wygoda mobilna działa najlepiej wtedy, gdy użytkownik nie oddaje jej całej uwagi. Jeśli oczekujesz aplikacji banku do codziennych spraw i akceptujesz odpowiedzialność związaną z obsługą finansów na smartfonie, warto ją rozważyć. Jeśli natomiast najważniejsze są dla ciebie wieloekranowa analiza budżetu, osobiste wsparcie przy każdej decyzji albo ograniczenie bankowości mobilnej do minimum, wygodniejsza może być inna forma kontaktu z bankiem.
Zalety i wady
Zalety
- Przejrzysty podgląd salda i historii transakcji.
- Logowanie biometryczne ułatwia szybki dostęp do konta.
- Możliwość wykonywania przelewów bez wizyty w oddziale.
- Powiadomienia pomagają śledzić operacje na koncie.
- Aplikacja pozwala zarządzać kartami i ich ustawieniami.
Wady
- Do pełnego korzystania potrzebne jest konto w Erste.
- Niektóre funkcje mogą wymagać dodatkowej weryfikacji.
- Dostępność usług zależy od kraju i rodzaju posiadanego konta.
- Problemy z połączeniem internetowym mogą utrudnić obsługę.
- Aktualizacje aplikacji mogą zmieniać układ i sposób działania funkcji.
FAQ
Czym jest aplikacja Erste i do czego służy?
Erste to aplikacja bankowości mobilnej dla klientów Erste Banku, która pozwala korzystać z wybranych usług bankowych na telefonie. Zależnie od kraju i wersji aplikacji można w niej między innymi sprawdzać saldo oraz historię rachunku, wykonywać przelewy, zarządzać kartami i zatwierdzać operacje. Dostępne funkcje mogą się różnić, dlatego przed instalacją sprawdź, czy pobierasz oficjalną aplikację przeznaczoną dla swojego banku i regionu.
Jak zalogować się do aplikacji Erste po instalacji?
Sposób pierwszego logowania zależy od kraju, w którym prowadzisz konto, oraz od stosowanego przez bank systemu autoryzacji. Zwykle trzeba aktywować aplikację, potwierdzić swoją tożsamość i skonfigurować metodę dostępu, na przykład kod PIN lub biometrię, jeśli urządzenie ją obsługuje. Przygotuj dane wymagane przez bank i postępuj wyłącznie zgodnie z instrukcjami w oficjalnej aplikacji. Nie podawaj kodów ani haseł osobom, które kontaktują się z tobą telefonicznie lub przez wiadomości.
Czy korzystanie z aplikacji Erste jest bezpieczne?
Aplikacja służy do obsługi wrażliwych danych finansowych, dlatego bezpieczeństwo zależy zarówno od zabezpieczeń banku, jak i od sposobu korzystania z telefonu. Pobieraj ją tylko z oficjalnego sklepu, instaluj aktualizacje, ustaw blokadę ekranu i nie udostępniaj danych logowania ani kodów autoryzacyjnych. Biometria może ułatwić dostęp, o ile jest dostępna i skonfigurowana na twoim urządzeniu. W razie podejrzanej transakcji lub utraty telefonu skontaktuj się z bankiem oficjalnym kanałem.
Czy w aplikacji Erste można wykonywać przelewy i zarządzać kartą?
W zależności od wersji aplikacji oraz rodzaju rachunku użytkownicy mogą mieć dostęp do przelewów, podglądu historii operacji i wybranych ustawień kart. Zakres usług, limity oraz wymagane potwierdzenia ustala bank, a niektóre funkcje mogą wymagać dodatkowej aktywacji. Przed zatwierdzeniem płatności dokładnie sprawdź dane odbiorcy i kwotę. Jeśli konkretna opcja nie jest widoczna, sprawdź informacje banku dotyczące twojego kraju lub skontaktuj się z jego obsługą klienta.
Czy aplikacja Erste jest bezpłatna i jakie wymagania trzeba spełnić?
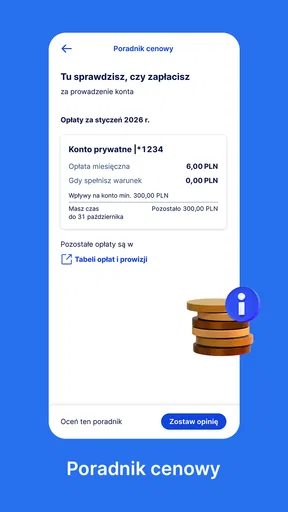
Samo pobranie aplikacji ze sklepu zwykle nie wiąże się z opłatą, ale operator sieci może naliczyć koszty transmisji danych, a opłaty za poszczególne usługi bankowe zależą od taryfy i regulaminu rachunku. Do korzystania potrzebujesz zgodnego telefonu, dostępu do internetu oraz konta lub uprawnień wymaganych przez Erste Bank. Wymagania dotyczące systemu operacyjnego mogą się zmieniać, dlatego przed instalacją sprawdź aktualną kartę aplikacji w sklepie i informacje na stronie swojego banku.