PeoPay KIDS
4,6FinanseZaktualizowano 7 października 2026
Zrzuty ekranu
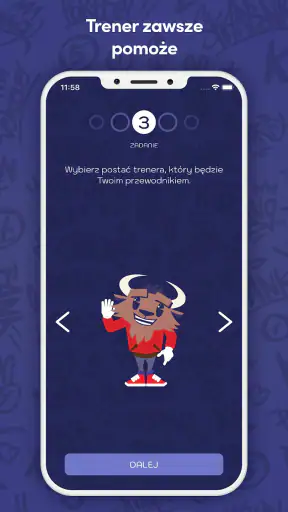
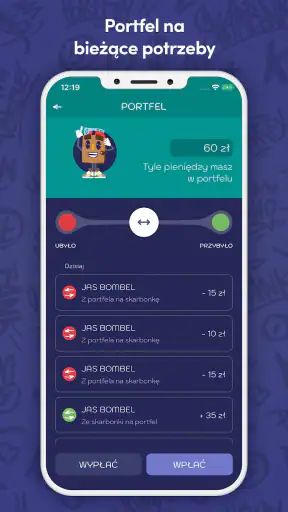
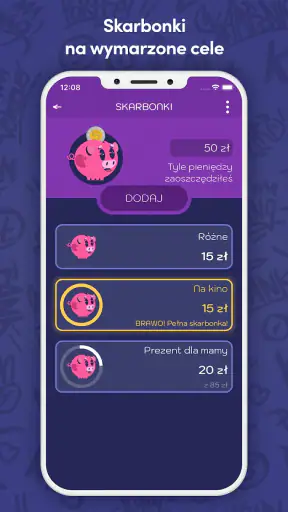
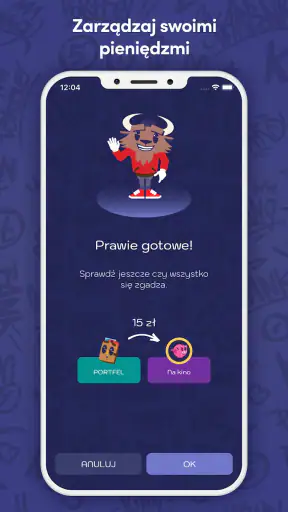
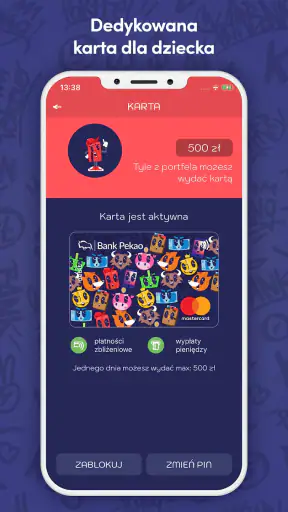
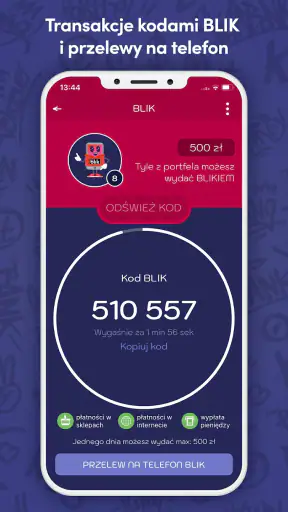
Zalety
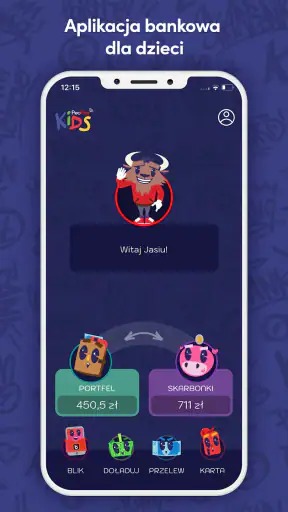
- Przejrzysty interfejs ułatwia dziecku samodzielne korzystanie z aplikacji.
- Rodzic może kontrolować wydatki i ustalać limity dla dziecka.
- Aplikacja pomaga uczyć planowania budżetu i odpowiedzialnego wydawania pieniędzy.
- Dziecko może sprawdzać saldo oraz historię transakcji bez pytania rodzica.
- Powiadomienia o transakcjach ułatwiają bieżące monitorowanie aktywności.
Wady
- Dostęp do aplikacji wymaga założenia konta i konfiguracji przez rodzica.
- Funkcje są powiązane z usługami banku Pekao
- co ogranicza wybór użytkowników.
- Korzystanie z aplikacji wymaga dostępu do internetu.
- Dziecko potrzebuje własnego urządzenia
- by wygodnie korzystać z aplikacji.
- Dostępność poszczególnych funkcji może zależeć od ustawień konta rodzica.
 Analiza: Mobexer
W przypadku aplikacji finansowej dla dziecka połączenie z internetem to nie tylko techniczny szczegół. Wpływa na to, czy młody użytkownik może na bieżąco sprawdzać swoje sprawy, a rodzic ma poczucie, że korzystanie z telefonu jest rozsądnie wplecione w codzienność. PeoPay KIDS od Banku Pekao SA warto więc oceniać nie jak samodzielną grę edukacyjną, lecz jako dziecięcy punkt wejścia do bankowości. W moim odczuciu najlepiej sprawdza się wtedy, gdy dziecko korzysta z telefonu w miejscu z pewnym dostępem do sieci, a dorosły pomaga mu zrozumieć, co widzi na ekranie.
Gdy dostęp do sieci staje się częścią korzystania
PeoPay KIDS należy do kategorii finansowej i jest bezpłatną aplikacją przeznaczoną dla dzieci. Sam fakt, że można ją pobrać bez opłaty, nie oznacza jednak, że będzie dobrym wyborem dla każdej rodziny: jej sens zależy od tego, czy młody użytkownik ma korzystać z bankowych funkcji przygotowanych dla dzieci, a nie po prostu z kolejnej aplikacji na telefonie. To narzędzie warto wprowadzać wspólnie, zamiast wręczać je dziecku bez rozmowy o pieniądzach i odpowiedzialności.
W codziennym użyciu połączenie internetowe ma znaczenie przede wszystkim wtedy, gdy dziecko chce zajrzeć do aplikacji w konkretnym momencie. Może to być rozmowa o kieszonkowym po powrocie ze szkoły albo pytanie, czy może przeznaczyć część pieniędzy na drobny zakup. Przy niestabilnej sieci nie zakładałbym, że każda informacja będzie dostępna natychmiast. Rozsądniej potraktować aplikację jako wygodny kanał do sprawdzania spraw finansowych, a nie jako coś, co musi działać bez przerwy.
To rozróżnienie pomaga uniknąć niepotrzebnej frustracji. Jeśli dziecko otworzy aplikację w miejscu o słabym zasięgu i nie zobaczy od razu oczekiwanego rezultatu, lepiej spokojnie wrócić do niej później, niż kilkakrotnie naciskać różne elementy. W przypadku narzędzia finansowego cierpliwość jest częścią dobrego nawyku: zanim uzna się, że coś się nie udało, warto sprawdzić połączenie i upewnić się, co faktycznie zostało wykonane.
Wspólne rozpoczęcie jest ważniejsze niż szybka konfiguracja
Przy pierwszym uruchomieniu polecam usiąść z dzieckiem i przejść przez aplikację razem. Nie chodzi o to, by dorosły przejął telefon, ale by wyjaśnił, że ekran pokazujący informacje finansowe nie jest tym samym co gra czy film. Dziecko może w ten sposób od początku kojarzyć korzystanie z PeoPay KIDS z krótkim, konkretnym sprawdzeniem, a nie bezcelowym przeglądaniem.
Warto też ustalić prostą zasadę na wypadek problemów z siecią: nie wykonywać tej samej czynności w kółko, tylko przerwać, sprawdzić połączenie i wrócić do tematu z rodzicem. To praktyczna wskazówka, której nie zastąpi sam interfejs. Uczy, że komunikat lub brak reakcji ekranu nie daje jeszcze pewności, co stało się z daną czynnością, dlatego przed ponowieniem działania dobrze się upewnić.
Telefon w domu, w drodze i poza zasięgiem
W domu aplikacja łatwiej staje się częścią rozmowy o pieniądzach. Rodzic może poprosić dziecko, by wspólnie sprawdziło interesującą je kwestię, a potem porozmawiać o tym, jak planować wydatki. Taki krótki rytuał jest bardziej wartościowy niż pozostawienie dziecka sam na sam z telefonem. Młody użytkownik ćwiczy samodzielność, ale jednocześnie ma obok osobę, która może objaśnić niejasne pojęcia.
W drodze doświadczenie zależy już od jakości połączenia i tego, czy dziecko ma spokojne warunki, by skupić się na ekranie. Na zatłoczonym przystanku czy podczas przejścia między miejscami nie zachęcałbym do załatwiania spraw finansowych na szybko. Lepiej odłożyć telefon do chwili, gdy można bez pośpiechu odczytać informacje i upewnić się, że wszystko przebiegło zgodnie z zamiarem. To szczególnie rozsądne przy młodszych dzieciach, które dopiero uczą się uważnego korzystania z aplikacji.
Jeżeli telefon ma ograniczony dostęp do internetu albo dziecko często przebywa poza zasięgiem, trzeba liczyć się z mniej płynnym korzystaniem. Nie traktowałbym tego jako argumentu, by za wszelką cenę zapewniać stałą łączność. Zamiast tego warto dopasować sposób używania do sytuacji: sprawy, które mogą poczekać, załatwiać w domu, a w terenie nie polegać na aplikacji jako jedynym źródle informacji.
Co zrobić, gdy aplikacja nie odpowiada
Najbardziej użyteczny plan awaryjny jest prosty. Najpierw sprawdziłbym, czy telefon ma dostęp do sieci. Następnie zamknąłbym aplikację i uruchomił ją ponownie, a jeśli problem się powtarza, poprosiłbym rodzica o wspólne sprawdzenie sytuacji. Nie warto od razu usuwać aplikacji ani próbować przypadkowych rozwiązań, zwłaszcza jeśli dziecko nie wie, co może się zmienić po kolejnych działaniach.
Przy czynności, której rezultat nie jest jasny, najbezpieczniej nie powtarzać jej w pośpiechu. W aplikacji finansowej niepewność powinna skłonić do sprawdzenia stanu i rozmowy z dorosłym, a nie do serii kolejnych prób. To nie wada charakterystyczna wyłącznie dla tego programu, lecz ważna zasada korzystania z usług bankowych przez młodego użytkownika. Rodzic może też od razu ustalić, kiedy dziecko ma samodzielnie korzystać z aplikacji, a kiedy najpierw powinno się z nim skonsultować.
Podczas problemów z dostępem przydaje się rozdzielenie dwóch rzeczy: awarii połączenia i braku zrozumienia tego, co pokazuje ekran. Dziecko może odebrać jedno jako drugie, więc warto poprosić je, by opisało, co widzi, zamiast zgadywać za nie. Taki sposób reagowania jest drobnym, ale konkretnym ćwiczeniem odpowiedzialności: najpierw obserwacja, potem decyzja.
Rozsądne korzystanie z danych i czasu przed ekranem
Nie planowałbym używania aplikacji tak, jakby wymagała ciągłego sprawdzania. W sprawach finansowych lepsze są krótkie, celowe wizyty: dziecko otwiera program, szuka konkretnej informacji i odkłada telefon. Taki rytm ogranicza bezmyślne korzystanie z ekranu, a zarazem nie uzależnia rozmów o pieniądzach od tego, czy telefon jest akurat pod ręką.
Jeśli rodzina zwraca uwagę na zużycie pakietu internetowego, dobrym nawykiem jest korzystanie z aplikacji przy domowej sieci, kiedy to wygodne, oraz unikanie wielokrotnego odświeżania ekranu przy słabym zasięgu. Nie zakładam przy tym, że wszystkie czynności będą działały bez połączenia. Najbezpieczniej po prostu planować sprawdzanie informacji na moment, w którym dostęp do internetu jest stabilny, a dziecko może spokojnie przeczytać to, co widzi.
Warto też ustalić, że telefon nie jest jedynym sposobem na rozmowę o kieszonkowym. Jeżeli akurat nie ma sieci, rodzic nadal może omówić z dzieckiem plan wydatków lub zapisać pytanie na później. To ważny kompromis: aplikacja ułatwia kontakt z bankowością, ale nie powinna zastępować rodzinnych ustaleń ani uczyć, że każdą decyzję finansową trzeba podejmować natychmiast.
Dla kogo będzie dobrym wyborem, a komu może nie pasować
PeoPay KIDS najbardziej poleciłbym rodzicom, którzy chcą stopniowo wprowadzać dziecko w codzienne korzystanie z finansów i są gotowi towarzyszyć mu na początku. Sprawdzi się u rodzin, które mają stabilny dostęp do internetu i wolą rozmawiać o pieniądzach na konkretnych przykładach. Dziecko może wtedy nie tylko patrzeć na telefon, lecz także pytać, planować i uczyć się, że saldo czy decyzja o wydatku mają praktyczne znaczenie.
Mniej przekonujący będzie wybór dla osób szukających pełnego narzędzia do zarządzania finansami całej rodziny albo aplikacji edukacyjnej działającej jak kurs z lekcjami. To rozwiązanie dziecięce powiązane z bankowością, a nie uniwersalny planer budżetu dla dorosłych. Jeśli rodzic potrzebuje przede wszystkim szczegółowego zestawiania wydatków domowych, wygodniejsza może być osobna aplikacja do budżetu. Jeśli zaś dziecko nie ma własnego dostępu do telefonu lub internetu, część wygody znika i wspólna rozmowa bez aplikacji może na początek wystarczyć.
W porównaniu ze zwykłą aplikacją bankową dla dorosłych atutem jest sam dziecięcy kontekst: rodzic może wprowadzać młodego użytkownika w temat finansów stopniowo, zamiast od razu oczekiwać, że poradzi sobie z narzędziem zaprojektowanym dla dorosłych. Z kolei w porównaniu z edukacyjną grą o oszczędzaniu PeoPay KIDS ma sens przede wszystkim wtedy, gdy rodzina chce połączyć rozmowę z rzeczywistymi sprawami bankowymi. Gra może być lepsza do nauki podstaw bez kontaktu z codziennym zarządzaniem pieniędzmi; aplikacja finansowa jest trafniejsza, gdy dziecko jest gotowe na bardziej praktyczny kontekst.
Wersja, odbiór i ostateczna ocena łączności
Aplikacja ukazała się 27 maja 2020 roku, a jej obecna wersja to 2.5.3. Wymaga Androida w wersji 6.0 lub nowszej, więc przed instalacją warto sprawdzić system na urządzeniu dziecka. Jest bezpłatna, ma oznaczenie PEGI 3, a jej średnia ocena wynosi 4,6 na podstawie około 7,5 tysiąca ocen. Liczby te sugerują, że produkt znalazł odbiorców, ale przy wyborze dla własnej rodziny ważniejsze będzie to, czy dziecko rzeczywiście ma okazję korzystać z niego z pomocą dorosłego.
Najkrócej mówiąc, łączność sprzyja wygodnemu korzystaniu z PeoPay KIDS, ale nie powinna wymuszać stałej obecności telefonu w rękach dziecka. Moja praktyczna rekomendacja jest taka: skonfigurujcie wspólnie sposób używania, wybierzcie spokojny moment na sprawdzanie spraw finansowych i ustalcie, co robić, gdy sieć zawiedzie. To dobry wybór, jeśli aplikacja ma wspierać rozmowę o pieniądzach, a nie ją zastępować. Dla rodzin ceniących taki wspólny, praktyczny start będzie rozsądnym narzędziem; dla osób oczekujących pracy bez internetu, rozbudowanego budżetowania albo samodzielnej nauki bez udziału rodzica lepiej sprawdzi się inne rozwiązanie.
FAQ
Czym jest PeoPay KIDS i dla kogo jest przeznaczona ta aplikacja?
PeoPay KIDS to aplikacja bankowa dla dzieci, która pomaga uczyć się zarządzania pieniędzmi i korzystać z wybranych funkcji konta w kontrolowany sposób. Jest powiązana z ofertą Banku Pekao S.A. i przeznaczona dla młodych klientów spełniających warunki banku. Zakres dostępnych usług może zależeć od wieku dziecka, rodzaju posiadanego rachunku oraz ustawień wprowadzonych przez rodzica lub opiekuna.
Czy dziecko może korzystać z PeoPay KIDS bez zgody rodzica?
Nie należy zakładać, że dziecko może samodzielnie uruchomić wszystkie usługi bez udziału dorosłego. Założenie rachunku i aktywacja dostępu odbywają się zgodnie z procedurami Banku Pekao, a rodzic lub opiekun może być zobowiązany do wyrażenia zgody i skonfigurowania usług. Przed instalacją warto sprawdzić aktualne wymagania dotyczące wieku, dokumentów oraz sposobu aktywacji na stronie banku.
Jakie funkcje może oferować PeoPay KIDS?
Aplikacja może umożliwiać dziecku sprawdzanie salda i historii operacji oraz korzystanie z funkcji związanych z płatnościami, jeśli są dostępne dla jego rachunku i aktywowane przez bank. Rodzic może mieć możliwość nadzorowania wybranych ustawień lub kontrolowania finansów dziecka w swojej bankowości. Konkretne funkcje, limity i dostępność płatności mogą się zmieniać, dlatego należy potwierdzić je w aktualnym opisie banku.
Czy PeoPay KIDS jest bezpieczna i jak chroni pieniądze dziecka?
Aplikacja korzysta z zabezpieczeń udostępnianych przez Bank Pekao, jednak bezpieczeństwo zależy również od odpowiedzialnego korzystania z telefonu. Warto ustawić blokadę ekranu, nie udostępniać kodów ani danych logowania i instalować aplikację wyłącznie z oficjalnego sklepu. Rodzic powinien omówić z dzieckiem zasady reagowania na podejrzane wiadomości oraz regularnie sprawdzać dostępne ustawienia i limity.
Czy za korzystanie z PeoPay KIDS trzeba płacić i na jakich telefonach działa?
Sama możliwość pobrania aplikacji ze sklepu nie oznacza, że wszystkie powiązane usługi bankowe są bezpłatne. Opłaty mogą zależeć od rachunku, karty, rodzaju transakcji i aktualnej taryfy Banku Pekao, dlatego przed aktywacją warto zapoznać się z cennikiem. Dostępność aplikacji zależy też od obsługiwanej wersji Androida lub iOS; wymagania najlepiej sprawdzić w sklepie przed pobraniem.