Pocztowy
4,7FinanseZaktualizowano 7 października 2026
Zrzuty ekranu
Zalety
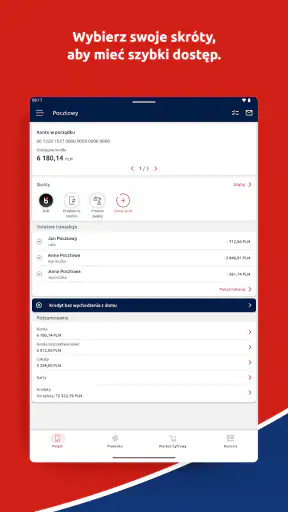
- Przejrzysty układ ułatwia szybkie odnalezienie najważniejszych funkcji.
- Dostęp do rachunków i historii operacji bez wizyty w oddziale.
- Powiadomienia pomagają na bieżąco kontrolować aktywność na koncie.
- Możliwość wykonywania przelewów bezpośrednio z telefonu.
- Aplikacja jest wygodna do codziennego zarządzania finansami.
Wady
- Do korzystania z większości funkcji potrzebne jest konto w Banku Pocztowym.
- Dostępność usług może zależeć od rodzaju posiadanych produktów bankowych.
- Problemy z połączeniem internetowym mogą utrudnić obsługę aplikacji.
- Niektóre operacje mogą wymagać dodatkowego potwierdzenia lub autoryzacji.
- Osoby przyzwyczajone do bankowości internetowej mogą potrzebować czasu na zmianę.
 Analiza: Mobexer
Przy bankowości mobilnej najbardziej cenię to, że mogę szybko sprawdzić, co dzieje się na koncie, i załatwić codzienną sprawę bez szukania komputera. Pocztowy jest aplikacją finansową Banku Pocztowego, przeznaczoną przede wszystkim dla osób, które chcą mieć bank pod ręką, a nie przenosić do telefonu każdą możliwą usługę. Po krótkim sprawdzeniu jej możliwości widzę ją jako praktyczne uzupełnienie relacji z bankiem: szczególnie wygodne w biegu, choć niekoniecznie dla kogoś, kto oczekuje rozbudowanego centrum finansowego.
Tempo pracy: dobra do krótkich, częstych spraw
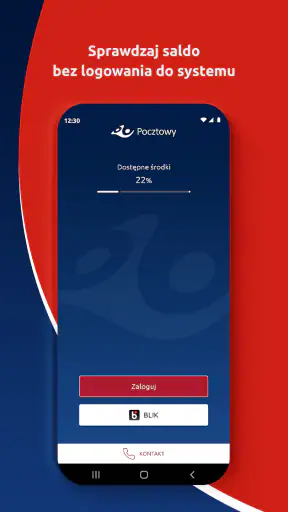
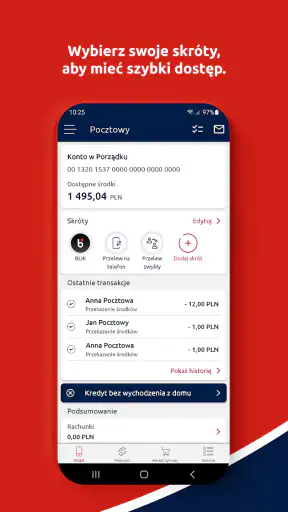
W aplikacji bankowej szybkość odczuwam nie przez efektowne animacje, ale przez to, czy łatwo dotrzeć do potrzebnej informacji. Typowe użycie wygląda tu prosto: otwieram aplikację, sprawdzam saldo lub historię i wracam do swoich zajęć. Przy takim schemacie liczy się przede wszystkim czytelna droga do najczęstszych czynności. Pocztowy warto rozważyć, jeśli właśnie takie krótkie wizyty w bankowości mobilnej dominują w Twoim dniu.
Nie zakładam, że każda operacja będzie natychmiastowa w każdych warunkach. Na odczucie płynności wpływa telefon, połączenie z internetem oraz etap, na którym akurat się znajduję. W praktyce dobrze jest odróżniać szybkość samego interfejsu od czasu potrzebnego na pełne wykonanie operacji bankowej. Gdy potrzebuję tylko sprawdzić wpływ wynagrodzenia albo upewnić się, czy wcześniej wykonany przelew pojawił się w historii, aplikacja mobilna jest naturalnie wygodniejsza niż logowanie na komputerze.
Przyda się też prosta zasada organizacyjna: jeśli planuję ważną płatność, nie zostawiam jej na ostatnią chwilę. To rozsądne w każdej bankowości, także wtedy, gdy aplikacja działa poprawnie, bo o czasie realizacji może decydować nie tylko ekran telefonu. Takie podejście pozwala korzystać z mobilnego dostępu bez mylenia wygody obsługi z gwarancją, że każda zewnętrzna operacja zakończy się od razu.
Codzienne użycie zamiast długich sesji
Najlepszy przykład to zwykłe zakupy po pracy. Stojąc przy kasie, mogę szybko zajrzeć do rachunku i sprawdzić, czy wcześniejsze wydatki nie zmieniły planu na resztę dnia. Podobnie w drodze do domu warto zweryfikować, czy płatność za rachunek została już odnotowana. W takich sytuacjach telefon zastępuje wizytę przy komputerze, a sama możliwość sprawdzenia bieżącej sytuacji finansowej ma większą wartość niż rozbudowane funkcje, z których korzysta się rzadko.
Jeśli jednak regularnie analizujesz budżet w szczegółach, porównujesz wiele kategorii wydatków lub zarządzasz finansami w kilku bankach, sama aplikacja bankowa może nie wystarczyć. Wtedy wygodniejszym uzupełnieniem bywa arkusz albo wyspecjalizowane narzędzie do budżetowania. Nie traktowałbym tego jako wady Pocztowego: bankowość mobilna najlepiej sprawdza się przy obsłudze własnej relacji z bankiem, a niekoniecznie jako jedyne miejsce do planowania całego domowego budżetu.
Wykorzystanie pod obciążeniem i stabilność
Największe znaczenie aplikacja ma wtedy, gdy potrzebuję jej w konkretnym momencie: podczas płacenia, przed wyjściem z domu albo wtedy, gdy chcę potwierdzić, że przelew został zlecony. To inne wymagania niż spokojne przeglądanie konta wieczorem. Warto wyrobić sobie nawyk sprawdzania komunikatu końcowego po ważnej czynności, zamiast zakładać, że samo naciśnięcie przycisku oznacza jej zakończenie. Przy bankowości taki drobiazg ogranicza niepewność i pomaga uniknąć ponawiania tej samej operacji.
Przy słabszym zasięgu lub przełączaniu się między siecią komórkową a Wi-Fi nie oczekiwałbym, że każda część obsługi będzie równie responsywna. To rozsądne ograniczenie usług zależnych od połączenia, a nie powód, by oceniać aplikację wyłącznie po jednym trudnym momencie. Jeśli ekran przestanie odpowiadać albo połączenie się urwie w trakcie ważnej czynności, najpierw sprawdziłbym historię lub stan rachunku przed ponownym wykonaniem operacji. Taki sposób postępowania zmniejsza ryzyko przypadkowego zlecenia czegoś drugi raz.
Pod względem stabilności uczciwie oceniam przede wszystkim to, czy aplikacja pasuje do regularnego, powtarzalnego korzystania. Jej ocena wynosi średnio 4,7 na podstawie około 38 tysięcy ocen, a użytkownicy pozostawili około 4,3 tysiąca recenzji. To sygnał, że wiele osób korzysta z niej i ocenia ją pozytywnie, ale nie jest gwarancją identycznego działania na każdym urządzeniu. Dla własnej oceny ważniejszy będzie krótki test na telefonie, którego używasz: uruchomienie, logowanie oraz wykonanie najczęstszych dla Ciebie czynności.
Co zrobić, gdy aplikacja nie zachowa się tak, jak oczekuję
W bankowości mobilnej odzyskanie kontroli po przerwaniu sesji jest równie istotne jak szybkie otwarcie ekranu. Gdy coś pójdzie nie tak, nie warto od razu wielokrotnie odświeżać ani powtarzać ostatniej operacji. Najpierw sprawdzam, czy połączenie wróciło, a później kontroluję stan rachunku lub historię. Jeśli problem dotyczy samego urządzenia, ponowne uruchomienie aplikacji może pomóc, ale przy niejasnym statusie płatności bezpieczniej jest najpierw ustalić, czy została zarejestrowana.
Przy zmianie telefonu dobrze jest potraktować dostęp do banku jako sprawę do zaplanowania, a nie czynność na ostatnią minutę. Przed wyjazdem lub ważnym zakupem upewniłbym się, że mogę zalogować się na swoim urządzeniu i że pamiętam potrzebne dane dostępu. To szczególnie przydatny nawyk dla osób, które polegają na telefonie jako głównym sposobie sprawdzania finansów. Nie zakładaj, że przeniesienie aplikacji na nowe urządzenie automatycznie oznacza gotowość do korzystania z bankowości.
Telefon, wersja systemu i codzienne ograniczenia
Aplikacja jest przeznaczona dla urządzeń z Androidem od wersji 7.0, więc przed instalacją warto sprawdzić wersję systemu w ustawieniach telefonu. Sama zgodność nie mówi jeszcze wszystkiego o komforcie pracy: starsze urządzenie może reagować wolniej niż nowsze, nawet jeśli spełnia wymagania. Nie przypisywałbym jednak z góry dużego zużycia pamięci czy baterii bez sprawdzenia na konkretnym telefonie. Przy aplikacji używanej głównie do krótkich sesji bardziej praktyczne jest obserwowanie, czy uruchamia się wygodnie i czy nie przeszkadza w zwykłym korzystaniu z urządzenia.
Aktualna wersja oznaczona jest numerem 4.11.0. Gdy aplikacja zachowuje się nietypowo, rozsądnie jest sprawdzić, czy korzystam z bieżącej wersji, i upewnić się, że problem nie wynika z systemu lub łączności. Nie instalowałbym jej na urządzeniu, którego oprogramowanie jest już poza wymaganym minimum, licząc na to, że podstawowe funkcje będą działać bez kłopotów. A ponieważ chodzi o dostęp do pieniędzy, używałbym jej na telefonie, nad którym mam kontrolę, a nie na wspólnym urządzeniu, do którego zagląda wiele osób.
W sklepie aplikacja jest bezpłatna, ma kategorię wiekową PEGI 3 i przekroczyła 100 tysięcy instalacji. Twórcą jest Bank Pocztowy, więc jej sens jest największy dla osób obsługujących właśnie ten bank. Jeśli Twoje finanse są związane głównie z inną instytucją, jej aplikacja będzie zwykle bardziej użyteczna, bo pozwoli zarządzać właściwym rachunkiem bez dodatkowego kroku. To ważniejsze kryterium niż sama popularność czy łatwość instalacji.
Dla kogo będzie trafnym wyborem
Pocztowy poleciłbym klientowi Banku Pocztowego, który często sprawdza saldo, kontroluje historię i chce załatwiać codzienne sprawy z telefonu. Będzie dobrym rozwiązaniem również dla osoby, która nie chce za każdym razem uruchamiać komputera, by upewnić się, czy pieniądze wpłynęły lub czy planowany wydatek mieści się w domowym budżecie. W takim zastosowaniu liczy się dostęp pod ręką, a nie to, by jedna aplikacja zastąpiła wszystkie narzędzia finansowe.
Mniej przekonujący wybór to dla osoby, która oczekuje przede wszystkim wielobankowego widoku, zaawansowanego planowania wydatków albo narzędzia do szczegółowych raportów. W takich przypadkach lepiej sprawdzić rozwiązanie stworzone specjalnie do agregowania budżetu lub korzystać z dodatkowego programu, zachowując aplikację banku do obsługi rachunku. Podobnie użytkownik starszego telefonu powinien najpierw zweryfikować zgodność i wygodę działania, zamiast zakładać, że wymagana wersja systemu zagwarantuje płynność.
W porównaniu z typowymi alternatywami w bankowości mobilnej Pocztowy ma jasną przewagę dla własnego klienta: pozwala skupić się na relacji z Bankiem Pocztowym, zamiast wymagać osobnego wejścia na stronę w każdej krótkiej sprawie. Z drugiej strony, aplikacja banku nie jest automatycznie najlepszym wyborem do łączenia kont z różnych instytucji. Jeśli korzystasz z kilku banków, wybór między ich oddzielnymi aplikacjami a narzędziem zbiorczym zależy od tego, czy ważniejsza jest obsługa rachunku, czy ogląd finansów w jednym miejscu.
Moja ocena na koniec
Moje wrażenie jest praktyczne i dość proste: Pocztowy ma sens jako podręczne narzędzie dla klientów Banku Pocztowego, którzy chcą kontrolować swoje finanse bez zbędnego sięgania po komputer. Najbardziej doceniam konkretny, codzienny użytek — szybkie sprawdzenie rachunku, historii lub statusu sprawy — oraz fakt, że aplikacja nie musi zastępować pełnego planera finansowego, żeby być pomocna.
Nie wybierałbym jej wyłącznie na podstawie dobrej średniej ocen ani nie oczekiwałbym, że rozwiąże potrzeby osoby korzystającej głównie z innych banków. Najrozsądniej zacząć od sprawdzenia jej na własnym urządzeniu i ocenić, czy najczęściej używane czynności są dla mnie wygodne. Jeśli jestem klientem Banku Pocztowego i zależy mi na mobilnym dostępie do bankowości, to rozsądna opcja; jeśli potrzebuję wielobankowego zarządzania i głębokiej analizy wydatków, lepszym wyborem będzie uzupełniające narzędzie o takim właśnie celu.
FAQ
Czym jest aplikacja Pocztowy i do czego służy?
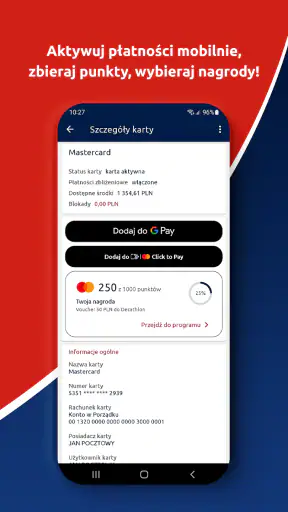
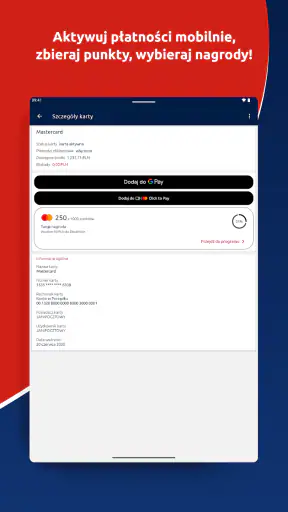
Pocztowy to aplikacja bankowości mobilnej Banku Pocztowego, która pozwala korzystać z wybranych usług finansowych na telefonie. Z jej poziomu można między innymi sprawdzać saldo i historię rachunku, przeglądać informacje o kartach oraz wykonywać dostępne operacje bankowe. Zakres funkcji może zależeć od rodzaju posiadanych produktów, wersji aplikacji i aktualnej oferty banku, dlatego przed pobraniem warto sprawdzić opis w oficjalnym sklepie.
Czy do korzystania z aplikacji Pocztowy trzeba mieć konto w Banku Pocztowym?
Aplikacja jest przeznaczona przede wszystkim dla klientów Banku Pocztowego, a dostęp do usług powiązanych z rachunkiem wymaga odpowiedniej umowy i aktywnej bankowości elektronicznej. Samo pobranie aplikacji nie otwiera konta ani nie zapewnia dostępu do wszystkich funkcji. Sposób pierwszego logowania lub aktywacji może zależeć od aktualnych procedur banku; szczegółowe instrukcje najlepiej sprawdzić na jego oficjalnej stronie.
Jakie operacje można wykonywać w aplikacji Pocztowy?
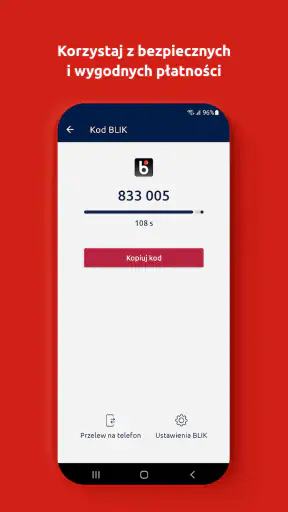
Dostępne funkcje mogą obejmować sprawdzanie salda i historii transakcji, zarządzanie kartą oraz wykonywanie przelewów, jeśli pozwala na to rodzaj konta i aktywna usługa bankowości mobilnej. Aplikacja może też udostępniać ustawienia bezpieczeństwa i inne narzędzia związane z obsługą produktów bankowych. Nie należy zakładać, że każda funkcja będzie dostępna dla wszystkich klientów — aktualną listę możliwości warto zweryfikować w aplikacji lub materiałach Banku Pocztowego.
Czy aplikacja Pocztowy jest bezpieczna i jak chroni dostęp do konta?
Aplikacja bankowa powinna być używana wyłącznie z oficjalnego sklepu Google Play lub App Store, a logowanie należy przeprowadzać zgodnie z instrukcjami Banku Pocztowego. W zależności od urządzenia i dostępnych ustawień zabezpieczenia mogą obejmować metody uwierzytelniania oferowane przez bank oraz blokadę telefonu. Dla własnego bezpieczeństwa nie udostępniaj nikomu danych logowania ani kodów autoryzacyjnych i regularnie aktualizuj aplikację oraz system.
Na co zwrócić uwagę przed pobraniem aplikacji Pocztowy?
Przed instalacją sprawdź, czy wybierasz oficjalną aplikację Banku Pocztowego, kto jest podany jako jej wydawca i jakie wymagania dotyczą urządzenia. Przydatne będzie również zapoznanie się z aktualnymi opiniami użytkowników, informacjami o uprawnieniach oraz zasadami aktywacji dostępu. Upewnij się, że telefon ma aktualny system i stabilne połączenie z internetem. Jeśli aplikacja nie działa prawidłowo, skontaktuj się z bankiem przez oficjalny kanał.