Raiffeisen Digital Bank
4,7FinanseZaktualizowano 7 października 2026
Zrzuty ekranu
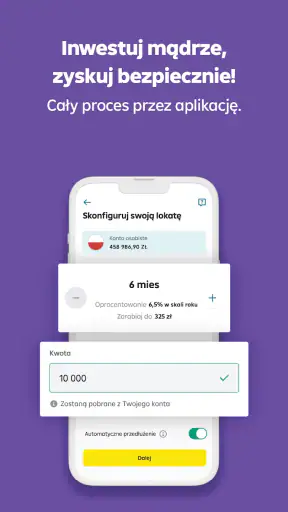
Zalety
- Przejrzysty interfejs ułatwia szybkie sprawdzenie salda i historii transakcji.
- Logowanie biometryczne pozwala wygodnie zabezpieczyć dostęp do konta.
- Powiadomienia o transakcjach pomagają na bieżąco kontrolować wydatki.
- Możliwość zablokowania karty w aplikacji przydaje się w razie jej zgubienia.
- Bankowość mobilna jest dostępna bez konieczności wizyty w oddziale.
Wady
- Dostępność usług i warunki mogą zależeć od kraju oraz rodzaju konta.
- Do korzystania z aplikacji potrzebne jest stabilne połączenie z internetem.
- Niektóre operacje mogą wymagać dodatkowej weryfikacji tożsamości.
- Awaria lub prace serwisowe mogą czasowo ograniczyć dostęp do usług.
- Osoby preferujące obsługę stacjonarną mogą nie znaleźć tu potrzebnego wsparcia.
 Analiza: Mobexer
Raiffeisen Digital Bank ma sens przede wszystkim wtedy, gdy chcę obsługiwać codzienne finanse z telefonu i nie oczekuję, że aplikacja zastąpi każdą usługę tradycyjnego banku. Moje ogólne wrażenie jest pozytywne: to konkretne narzędzie do bankowości mobilnej, a nie rozbudowany kombajn do planowania całego budżetu. Taki wybór może być wygodny, ale warto najpierw ustalić, czy odpowiada temu, jak korzystam z konta i jakiego wsparcia oczekuję.
Bankowość z telefonu, bez udawania centrum finansowego
Raiffeisen Digital Bank to bezpłatna aplikacja finansowa rozwijana przez Raiffeisen Digital Bank AG. Jej najważniejszą zaletą jest sam pomysł: codzienny kontakt z bankiem odbywa się w cyfrowym kanale, więc telefon staje się naturalnym miejscem do sprawdzania finansów. Dla mnie to praktyczne, o ile zależy mi na sprawnej obsłudze bankowej, a nie na dziesiątkach narzędzi, których później i tak nie używam.
Przy wyborze bankowej aplikacji łatwo skupić się na ocenie i liczbie pobrań, ale w przypadku finansów ważniejsze jest dopasowanie do własnych przyzwyczajeń. Aplikacja ma średnią 4,7 na podstawie około 7,1 tysiąca ocen, a liczba instalacji przekracza 500 tysięcy. To oznaki zainteresowania użytkowników, nie gwarancja, że każdemu przypadnie do gustu. Ja traktuję je jako kontekst, a decyzję opieram przede wszystkim na tym, czy cyfrowy model bankowości pasuje do moich codziennych potrzeb.
Gdzie aplikacja może ułatwić dzień
Najbardziej przekonujący scenariusz jest zwyczajny: po zakupach chcę szybko zajrzeć do banku, zamiast odkładać sprawdzenie finansów na później. Aplikacja mobilna ogranicza tarcie związane z sięganiem po komputer i może ułatwić utrzymanie bieżącego kontaktu z pieniędzmi. Nie chodzi o spektakularne funkcje, lecz o to, że bankowość jest pod ręką wtedy, gdy akurat jej potrzebuję.
Warto też wykorzystać telefon jako punkt kontroli przed większym wydatkiem. Jeśli mam wątpliwość, czy zakup mieści się w planie, mogę sprawdzić sytuację finansową przed podjęciem decyzji, zamiast polegać na pamięci. To prosty nawyk, ale ma praktyczną wartość: regularne, krótkie sprawdzenia często pomagają zauważyć własne wzorce wydawania wcześniej niż comiesięczne podsumowanie robione z opóźnieniem.
Przy okazji dobrze jest ustalić własny rytm korzystania z aplikacji. Jedna osoba będzie zaglądać do niej po każdej płatności, inna tylko wtedy, gdy planuje przelew lub większy wydatek. Ja nie traktowałbym częstego sprawdzania jako celu samego w sobie. Najlepiej, gdy aplikacja pomaga podjąć konkretną decyzję, a nie zachęca do bezrefleksyjnego odświeżania ekranu.
Co daje podejście cyfrowego banku
Raiffeisen Digital Bank wyróżnia się przede wszystkim tym, że działa jako bankowość skoncentrowana na obsłudze przez aplikację, a nie jako mobilny dodatek do oddziałowego doświadczenia. Dla osoby, która załatwia większość spraw na smartfonie, taki model może być naturalny. Nie trzeba zmieniać telefonu w centrum wszystkich finansów; wystarczy, że aplikacja będzie wygodnym miejscem do kontaktu z bankiem.
To podejście ma też praktyczny wymiar organizacyjny. Zamiast czekać, aż znajdę czas na komputer, mogę włączyć kontrolę nad finansami w krótkie przerwy w ciągu dnia. Warto jednak odróżnić dostępność aplikacji od dostępności pomocy: cyfrowe zarządzanie może być wygodne, ale jeśli wolę omawiać trudniejsze sprawy z pracownikiem w oddziale, sam mobilny kanał niekoniecznie będzie dla mnie wystarczający.
Przed rozpoczęciem korzystania polecam pomyśleć o tym, czego oczekuję od banku w sytuacji nietypowej. Przy codziennych sprawach liczy się wygoda, ale przy problemie z dostępem do konta albo pilnej potrzebie uzyskania wyjaśnień znaczenie ma również sposób kontaktu z obsługą. To rozsądne pytanie do rozstrzygnięcia przed wyborem banku, a nie dopiero wtedy, gdy pojawi się kłopot.
Na co zwrócić uwagę, zanim przeniosę codzienną bankowość
Największym ograniczeniem, które widzę w samym modelu, jest zależność od smartfona i sprawnego dostępu cyfrowego. Jeśli często zmieniam urządzenia, niechętnie wykonuję ważne czynności na telefonie albo wolę mieć możliwość załatwiania spraw twarzą w twarz, aplikacja nie rozwiąże wszystkich moich zastrzeżeń. W takim przypadku bardziej tradycyjny bank lub rozwiązanie łączące wygodną aplikację z łatwo dostępną obsługą może lepiej odpowiadać moim oczekiwaniom.
Druga rzecz to przyzwyczajenia przenoszone z dotychczasowego banku. Przed zmianą warto spisać, z czego rzeczywiście korzystam: jak obsługuję regularne płatności, jak pilnuję wpływów, czy często potrzebuję dokumentów i jak załatwiam sprawy wymagające kontaktu z bankiem. Następnie dobrze sprawdzić, czy nowy sposób pracy będzie wygodny w tych konkretnych sytuacjach. Sama pozytywna ocena aplikacji nie mówi, czy pasuje do mojego indywidualnego zestawu obowiązków.
Przydatnym testem jest wyobrażenie sobie zwykłego, ale zabieganego dnia. Rano chcę sprawdzić stan finansów, później planuję większy zakup, a wieczorem przypominam sobie o sprawie bankowej. Czy obsługa wyłącznie przez telefon będzie wtedy dla mnie komfortowa? Jeśli odpowiedź brzmi „tak”, cyfrowe podejście może dobrze zagrać. Jeśli już sama myśl o załatwianiu wszystkiego w aplikacji budzi opór, lepiej nie wybierać jej tylko dlatego, że jest bezpłatna.
Dla kogo będzie dobrym wyborem
Poleciłbym tę aplikację osobie, która ceni mobilny dostęp, chce mieć bank pod ręką i dobrze czuje się w cyfrowej obsłudze. Może odpowiadać komuś, kto nie chce każdej bankowej czynności planować z wyprzedzeniem i woli sprawdzać finanse wtedy, gdy pojawia się konkretna potrzeba. Bezpłatny dostęp obniża próg wejścia, ale nie powinien przesłaniać ważniejszego pytania: czy sam model bankowości pasuje do mojego życia?
Raiffeisen Digital Bank może też zainteresować osoby, które chcą ograniczyć rozproszenie i do codziennego kontaktu z bankiem używać telefonu. Nie zakładałbym jednak, że każda aplikacja finansowa automatycznie stanie się narzędziem do budżetowania, oszczędzania i planowania. Jeśli potrzebuję szczegółowej analizy wydatków albo rozbudowanych zestawień, powinienem osobno sprawdzić, czy sposób pracy aplikacji odpowiada tym zadaniom, zamiast oczekiwać, że sama przynależność do kategorii finansowej to zapewni.
Mniej odpowiednia będzie dla mnie sytuacja, w której najważniejsza jest osobista obsługa w placówce, szczególna elastyczność przy nietypowych sprawach lub szeroki zestaw narzędzi do zarządzania budżetem. Wówczas warto porównać ją z bankiem, z którego usług już korzystam, oraz z innymi aplikacjami bankowymi pod kątem konkretnych czynności. Dobra alternatywa to niekoniecznie ta z większą liczbą funkcji, tylko ta, która lepiej pasuje do moich zwyczajów.
Wersja, zgodność i codzienny wybór
Wersja 2.48.0 jest przeznaczona dla urządzeń z systemem Android w wersji 8.0 lub nowszej. To ważne dla osób używających starszego telefonu: przed planowaną zmianą banku warto sprawdzić wersję systemu, bo zgodność urządzenia jest warunkiem wygodnego korzystania. W sklepie aplikacja ma oznaczenie PEGI 3, a jej historia sięga 28 października 2021 roku.
Osoby pytające, czy korzystanie z niej coś kosztuje, mogą zacząć od prostego faktu: sama aplikacja jest bezpłatna. Nie należy jednak mylić ceny pobrania z pełnym obrazem kosztów usług bankowych. Przy wyborze konta rozsądnie jest osobno przeanalizować warunki konkretnych operacji, które wykonuję najczęściej. To szczególnie ważne, jeśli planuję używać nowego banku jako głównego miejsca obsługi pieniędzy, a nie tylko testować aplikację okazjonalnie.
Jeśli waham się między tą aplikacją a mobilnym dostępem do banku, który już znam, porównałbym nie liczbę ekranów, lecz najczęstsze zadania: sprawdzenie finansów, codzienną obsługę i sposób radzenia sobie z pytaniami. Warto też pomyśleć, czy chcę przenieść całą bankowość, czy najpierw sprawdzić, jak cyfrowy model wpisuje się w moje nawyki. Taki ostrożny wybór jest bardziej użyteczny niż instalowanie aplikacji tylko dlatego, że jej ocena wygląda zachęcająco.
Mój werdykt
Raiffeisen Digital Bank oceniam jako sensowną propozycję dla osób, które chcą korzystać z bankowości przede wszystkim przez telefon i cenią łatwy, codzienny dostęp do swoich finansów. Największą siłą jest tu dopasowanie do mobilnego stylu życia, a nie obietnica, że aplikacja rozwiąże każdy problem finansowy. To rozróżnienie pomaga uniknąć rozczarowania i od razu ustawić właściwe oczekiwania.
Moja rekomendacja jest prosta: jeśli telefon jest dla mnie naturalnym narzędziem do załatwiania spraw, warto rozważyć tę aplikację, pamiętając o sprawdzeniu warunków usług, zgodności urządzenia i własnych potrzeb w zakresie kontaktu z bankiem. Jeśli wolę oddziały albo potrzebuję przede wszystkim zaawansowanych narzędzi do analizy budżetu, poszukałbym rozwiązania lepiej dopasowanego do tych oczekiwań. Właśnie dlatego oceniam ją pozytywnie, ale nie jako wybór dla każdego.
FAQ
Czym jest Raiffeisen Digital Bank i do czego służy aplikacja?
Raiffeisen Digital Bank to bank działający przede wszystkim przez internet, a jego aplikacja mobilna służy do zarządzania dostępnymi usługami bankowymi na telefonie. W zależności od kraju i aktualnej oferty można w niej sprawdzać informacje o produktach, składać wnioski oraz obsługiwać konto lub inne usługi. Przed pobraniem warto sprawdzić, czy bank przyjmuje klientów w Twoim kraju i jakie produkty są tam dostępne.
Czy mogę otworzyć konto w Raiffeisen Digital Bank przez aplikację?
W niektórych krajach założenie relacji z bankiem można rozpocząć w aplikacji, jednak dostępność i przebieg rejestracji zależą od lokalnej oferty. Zwykle trzeba podać dane osobowe, potwierdzić tożsamość i zaakceptować wymagane dokumenty. Przygotuj ważny dokument tożsamości oraz telefon z aparatem. Przed rozpoczęciem sprawdź na oficjalnej stronie banku kryteria, takie jak kraj zamieszkania, wiek i wymagane dokumenty.
Czy korzystanie z aplikacji Raiffeisen Digital Bank jest bezpieczne?
Aplikacja bankowa może wykorzystywać zabezpieczenia takie jak logowanie chronione hasłem, weryfikacja urządzenia lub potwierdzanie wybranych działań. Dokładne metody zależą od wersji aplikacji i kraju. Pobieraj ją wyłącznie z oficjalnego sklepu Google Play lub App Store, sprawdzając nazwę wydawcy. Nie udostępniaj nikomu kodów ani danych logowania, a w razie podejrzanej aktywności skontaktuj się z bankiem przez oficjalny kanał.
Czy aplikacja Raiffeisen Digital Bank jest darmowa i czy mogą pojawić się opłaty?
Samo pobranie aplikacji ze sklepu zwykle nie oznacza opłaty za instalację, ale korzystanie z produktów bankowych może wiązać się z kosztami. Mogą one dotyczyć między innymi prowadzenia rachunku, płatności, wypłat, przewalutowania lub kredytu, zależnie od dostępnej usługi i taryfy w danym kraju. Przed zaakceptowaniem oferty sprawdź aktualny cennik oraz warunki umowy, zamiast zakładać, że wszystkie operacje są bezpłatne.
Co zrobić, jeśli nie mogę się zalogować albo aplikacja nie działa?
Najpierw sprawdź połączenie internetowe, zaktualizuj aplikację i uruchom ponownie telefon. Upewnij się też, że korzystasz z właściwych danych logowania oraz że urządzenie spełnia wymagania aktualnej wersji. Jeśli problem dotyczy hasła, użyj oficjalnej procedury jego odzyskiwania; nie klikaj linków z nieoczekiwanych wiadomości. Gdy kłopot nadal występuje, skontaktuj się z obsługą Raiffeisen Digital Bank, korzystając z danych kontaktowych podanych na oficjalnej stronie.