ZEN.COM – Cashback i płatności
4,5FinanseZaktualizowano 7 października 2026

Zrzuty ekranu
Zalety
- Wirtualną kartę można dodać do Apple Pay i Google Pay.
- Powiadomienia o transakcjach ułatwiają kontrolę wydatków.
- Aplikacja pozwala zarządzać kartą
- w tym ją zablokować.
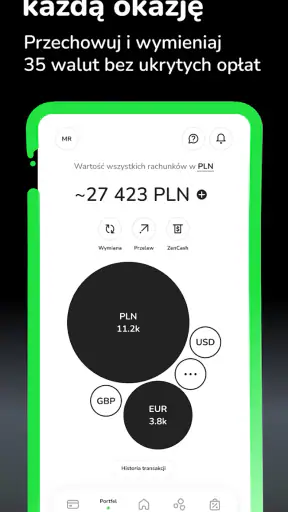
- Obsługuje płatności i przelewy w różnych walutach.
- Dostępne są karty wirtualne
- przydatne do zakupów online.
Wady
- Za część usług i operacji mogą obowiązywać dodatkowe opłaty.
- Warunki cashbacku różnią się zależnie od oferty i sprzedawcy.
- Nie wszystkie funkcje i promocje są dostępne w każdym kraju.
- Konto wymaga weryfikacji tożsamości.
- Korzystanie z aplikacji zależy od dostępu do internetu.
 Analiza: Mobexer
Kiedy wybieram aplikację finansową, nie pytam tylko, czy da się nią zapłacić. Zastanawiam się też, czy przyda mi się poza codziennym zakupem: podczas wyjazdu, płatności w innej walucie albo pilnowania drobnych oszczędności. ZEN.COM łączy konto wielowalutowe z płatnościami i cashbackiem, więc najbardziej interesuje mnie tu praktyczne pytanie: czy taki zestaw rzeczywiście upraszcza codzienne finanse, czy tylko dodaje kolejną aplikację do telefonu? To aplikacja finansowa od ZEN.COM, dostępna bez opłaty za pobranie. Ma średnią 4,5 na podstawie około 50 tysięcy ocen, a liczba instalacji przekroczyła milion. To sygnał, że korzysta z niej sporo osób, ale same liczby nie powiedzą, czy pasuje do konkretnego sposobu wydawania pieniędzy. Moim zdaniem jej sens zależy przede wszystkim od tego, czy regularnie płacisz w różnych walutach i czy faktycznie wykorzystasz cashback, a nie od samej popularności.
Najpierw ustal, czego oczekujesz od aplikacji finansowej
Jeśli potrzebujesz wyłącznie prostego narzędzia do płacenia na co dzień, dodatkowe funkcje mogą nie być dla Ciebie argumentem. ZEN.COM ma więcej sensu, gdy chcesz połączyć codzienne płatności z obsługą różnych walut i możliwością odzyskania części wydatków przez cashback. Wtedy zamiast oceniać każdą funkcję osobno, warto sprawdzić, czy cały taki sposób zarządzania pieniędzmi pasuje do Twoich przyzwyczajeń.
Przed rozpoczęciem korzystania z cashbacku dobrze jest wyrobić sobie konkretny nawyk: przed zakupem sprawdzać w aplikacji, czy dana oferta i warunki odpowiadają temu, co zamierzasz kupić. Cashback nie powinien sam w sobie skłaniać do wydawania więcej. Traktuję go raczej jako możliwy zwrot przy zakupie, który i tak był zaplanowany. To prosta różnica, ale decyduje o tym, czy korzyść naprawdę pomaga w budżecie.
Podobnie jest z wielowalutowością. Sama obecność takiego konta nie przesądza, że będzie najlepszym wyborem dla każdego podróżującego. Najwięcej zyskuje osoba, która rzeczywiście płaci w innych walutach lub rozdziela takie wydatki od codziennych zakupów. Jeśli obce waluty pojawiają się u Ciebie sporadycznie, zwykła aplikacja bankowa może być wystarczająca — zwłaszcza gdy cenisz przede wszystkim jedno, dobrze znane miejsce do obsługi swoich pieniędzy.
Przydatne połączenie cashbacku i wielu walut
Mocną stroną ZEN.COM jest połączenie dwóch zastosowań, które w innych rozwiązaniach można traktować oddzielnie. Konto wielowalutowe odpowiada na potrzebę płacenia w różnych walutach, a cashback dodaje drugi powód, by zaglądać do aplikacji przy planowaniu zakupów. Dla mnie takie połączenie jest praktyczne wtedy, gdy obie funkcje mają realne zastosowanie, a nie tylko dobrze wyglądają w opisie.
Wyobraź sobie zwykły miesiąc: część wydatków robisz lokalnie, a później planujesz wyjazd albo opłacasz coś w obcej walucie. W takim układzie warto uporządkować sobie, które płatności chcesz prowadzić przez konto wielowalutowe, a które zostawić w swoim zwykłym banku. Zamiast od razu przenosić wszystkie finanse, można zacząć od konkretnego scenariusza i ocenić, czy korzystanie z aplikacji faktycznie jest wygodne. To ogranicza ryzyko, że po kilku dniach zostaniesz z kolejnym nieużywanym narzędziem.
Warto też pamiętać, że cashback nie jest tym samym co automatyczna oszczędność na każdym zakupie. Przed podjęciem decyzji dobrze sprawdzać zasady konkretnej oferty, a potem porównywać je z własnym planem zakupowym. Jeśli warunki pasują do wydatku, zwrot może być miłym dodatkiem. Jeśli musisz zmieniać plany lub kupować coś zbędnego, korzyść staje się pozorna.
Opis aplikacji podkreśla przelewy bez ukrytych opłat. Odbieram to jako ważną obietnicę przejrzystości, ale i tak warto czytać warunki konkretnej usługi przed transakcją. Przy finansach znaczenie mają szczegóły: rodzaj operacji, waluta oraz zasady obowiązujące przy danym sposobie płatności. Nie zakładałbym, że jedno ogólne hasło odpowiada na każde pytanie o koszt; rozsądniej sprawdzić szczegóły wtedy, gdy planujesz przelew lub płatność.
Codzienny scenariusz, w którym rozwiązanie może się sprawdzić
Załóżmy, że planujesz weekendowy wyjazd i wiesz, że część zakupów zrobisz poza Polską. Możesz wcześniej zdecydować, które wydatki chcesz obsługiwać przez konto wielowalutowe, a przy okazji sprawdzić, czy cashback obejmuje coś, co i tak zamierzasz kupić. Taki sposób korzystania jest bardziej przemyślany niż pobieranie aplikacji w pośpiechu przy kasie. Daje też szansę ocenić ją na konkretnym zadaniu: czy łatwo odnaleźć potrzebną funkcję i czy wygodnie Ci kontrolować taki wydatek.
Podobny test można przeprowadzić bez wyjazdu. Jeśli robisz zakupy, które pasują do dostępnej oferty cashback, sprawdź jej warunki przed płatnością i zachowaj własny punkt odniesienia: ile planowałeś wydać bez względu na zwrot. Dzięki temu łatwiej rozpoznać, czy aplikacja wspiera rozsądne zakupy, czy jedynie podsuwa zachętę do częstszego wydawania. To użyteczna zasada dla każdego programu zwrotów, ale w ZEN.COM ma szczególne znaczenie, bo cashback należy do głównych powodów, by rozważyć tę aplikację.
Kiedy lepiej zostać przy alternatywie
ZEN.COM nie musi zastąpić Twojego banku. Jeśli wszystkie płatności, przelewy i kontrolę budżetu masz już wygodnie w jednej aplikacji bankowej, przeniesienie codziennych nawyków może dać niewielką korzyść. Podobnie, jeśli prawie nigdy nie używasz innych walut i nie chcesz sprawdzać ofert cashback, dodatkowe możliwości mogą pozostać niewykorzystane. W takiej sytuacji prostsze rozwiązanie, którego używasz od dawna, może być po prostu praktyczniejsze.
Osobną kategorią alternatyw są aplikacje skupione głównie na bankowości, a nie na zwrotach za zakupy. Mogą lepiej pasować komuś, kto chce mieć wszystkie podstawowe sprawy finansowe w środowisku swojego banku. Z kolei usługa nastawiona przede wszystkim na płatności w podróży może być bardziej odpowiednia dla osoby, której zależy niemal wyłącznie na tym zastosowaniu. Nie chodzi o to, że jedna kategoria jest zawsze lepsza, lecz o dopasowanie: w ZEN.COM najmocniej przemawia zestaw wielowalutowości i cashbacku.
Nie wybierałbym tej aplikacji wyłącznie ze względu na obietnicę korzyści przy zakupach. Jeśli wolisz unikać dodatkowych zachęt do konsumpcji albo chcesz mieć jak najmniej kont i narzędzi, cashback może być dla Ciebie zbędnym rozproszeniem. A jeśli głównym kryterium jest pełna obsługa finansów w jednym, sprawdzonym już miejscu, przed zmianą warto porównać codzienną wygodę, nie tylko pojedynczą funkcję.
Przesiadka bez niepotrzebnego zamieszania
Nie zaczynałbym od przenoszenia do nowej aplikacji wszystkiego naraz. Najpierw wybrałbym jeden powód, dla którego chcę jej użyć: płatności w obcej walucie albo sprawdzenie cashbacku przy zakupie, który i tak planuję. Potem przez jakiś czas obserwowałbym, czy łatwo mi pamiętać o aplikacji i czy jej sposób działania pasuje do moich codziennych nawyków. Jeśli korzyść jest konkretna, można rozszerzyć zastosowanie; jeśli nie, nie trzeba na siłę zmieniać całego układu finansów.
Przy takim podejściu przydatne jest również pilnowanie, skąd opłacasz poszczególne wydatki. Gdy równolegle korzystasz z konta bankowego i aplikacji wielowalutowej, łatwo stracić orientację, gdzie znajduje się dana transakcja. Prosty podział — na przykład osobne zastosowanie dla podróży i osobne dla zwykłych rachunków — ułatwia późniejszą kontrolę. To nie dodatkowa funkcja aplikacji, tylko praktyczny sposób, by korzystanie z dwóch narzędzi nie zamieniło się w bałagan.
Aplikacja jest bezpłatna do pobrania, ma kategorię PEGI 3, a jej rozwój rozpoczął się 17 listopada 2020 roku. Aktualna wersja to 2.13.1 i wymaga Androida w wersji 8.0 lub nowszej. Te informacje mogą pomóc ocenić, czy da się ją uruchomić na Twoim urządzeniu, ale nie zastępują sprawdzenia warunków konkretnych operacji. W finansach decyzję o używaniu usługi warto opierać na tym, jak odpowiada na Twoje potrzeby i jak czytelne są zasady transakcji, a nie wyłącznie na tym, że sama aplikacja jest darmowa.
Mój werdykt: dobry wybór dla konkretnych nawyków
Poleciłbym ZEN.COM osobie, która faktycznie korzysta z różnych walut i jest gotowa rozsądnie sprawdzać cashback przed zakupem. To właśnie połączenie tych zastosowań daje jej wyraźny sens: może być przydatnym uzupełnieniem codziennych finansów, szczególnie gdy zakupy i wyjazdy nie ograniczają się do jednej waluty. Dodatkowym argumentem jest to, że aplikacja jest bezpłatna do pobrania, więc można ocenić jej przydatność bez opłaty za samą instalację.
Nie polecałbym jej jako obowiązkowej zamiany dla każdego. Jeśli nie interesują Cię zakupy z cashbackiem, rzadko płacisz w obcych walutach i dobrze funkcjonujesz w aplikacji swojego banku, zysk może być zbyt mały, by dodawać sobie kolejne miejsce do pilnowania. Najrozsądniej zacząć od jednego realnego zastosowania, porównać wygodę i sprawdzić warunki przed transakcją. Wtedy łatwo rozstrzygniesz, czy ZEN.COM rzeczywiście upraszcza Twoje płatności, czy jest po prostu kolejną aplikacją, której nie potrzebujesz.
FAQ
Czym jest ZEN.COM i do czego służy ta aplikacja?
ZEN.COM to aplikacja finansowa łącząca płatności, kartę i wybrane usługi dodatkowe, takie jak cashback. Za jej pomocą można zarządzać dostępnymi środkami, sprawdzać transakcje i korzystać z płatności w sklepach internetowych lub stacjonarnych, zależnie od dostępnych funkcji i ustawień. Zakres usług może różnić się w zależności od kraju, rodzaju konta oraz aktualnej oferty, dlatego przed rejestracją warto sprawdzić warunki w aplikacji.
Jak działa cashback w ZEN.COM i kiedy otrzymam zwrot?
Cashback polega na odzyskaniu części wartości kwalifikujących się zakupów, ale zasady zwrotu zależą od konkretnej oferty, sklepu i warunków programu. Przed zakupem sprawdź w aplikacji, czy dana transakcja jest objęta promocją, jaka stawka obowiązuje oraz czy wymagane są dodatkowe kroki. Zwrot nie musi pojawić się natychmiast, a transakcje anulowane, zwrócone lub niespełniające regulaminu mogą nie kwalifikować się do cashbacku.
Czy korzystanie z ZEN.COM jest bezpłatne?
Koszty korzystania z ZEN.COM zależą od wybranego planu oraz rodzaju wykonywanej czynności. Niektóre funkcje mogą być dostępne bez dodatkowej opłaty, natomiast za inne mogą obowiązywać prowizje, limity lub opłaty określone w aktualnym cenniku. Przed założeniem konta i przed wykonaniem płatności, wypłaty lub wymiany waluty warto zapoznać się z tabelą opłat. Warunki mogą się zmieniać, więc należy sprawdzać je bezpośrednio w aplikacji.
Jak założyć konto i czy trzeba potwierdzić swoją tożsamość?
Rejestracja odbywa się w aplikacji i zwykle wymaga podania podstawowych danych oraz przejścia weryfikacji tożsamości. Może być potrzebny dokument tożsamości, a czasem także wykonanie dodatkowych czynności wskazanych na ekranie. Weryfikacja pomaga spełnić wymogi dotyczące usług finansowych, ale jej przebieg i czas mogą zależeć od sytuacji użytkownika. Przed rozpoczęciem przygotuj aktualny dokument i upewnij się, że podane informacje są poprawne.
Czy ZEN.COM jest bezpieczne i co zrobić w razie problemu z płatnością?
Aplikacja udostępnia zabezpieczenia typowe dla usług finansowych, jednak bezpieczeństwo konta zależy również od ostrożności użytkownika. Korzystaj z blokady telefonu, nie udostępniaj haseł ani kodów autoryzacyjnych i pobieraj aplikację wyłącznie z oficjalnego sklepu. Jeśli płatność nie powiedzie się, karta zaginie albo zauważysz nieznaną transakcję, sprawdź dostępne opcje blokady i skontaktuj się z pomocą przez oficjalne kanały ZEN.COM. Szczegółowe zasady ochrony i reklamacji znajdują się w warunkach usługi.